토탈산업
현대보테코
우진플라임
제논메인가로대배너

기획특집 |

기사제목
감(感)에서 데이터로..시흥에서 시작된 플라스틱 DX , 한국자동차연구원·한국플라스틱산업협동조합 플라스틱 업계 ‘DX 기반 구축’ 1단계 성과와 2단계 구상

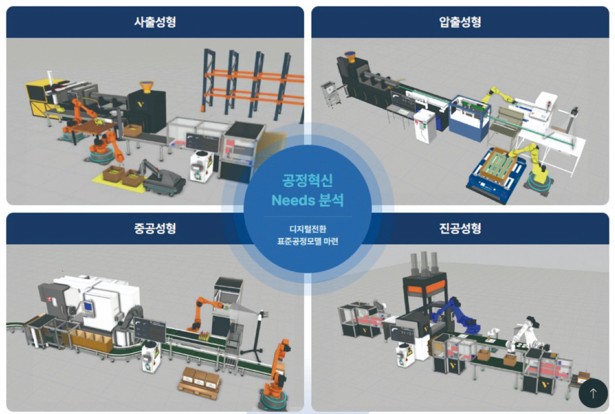
  감(感)에서 데이터로..시흥에서 시작된 플라스틱 DX  한국자동차연구원·한국플라스틱산업협동조합 플라스틱 업계 ‘DX 기반 구축’ 1단계 성과와 2단계 구상  한국자동차연구원(KATECH) 경기분원과 한국플라스틱산업협동조합(KPLIC)이 함께 수행하는 「플라스틱 산업 제조공정 혁신 지원을 위한 DX 기반 구축」 과제 1단계(2023~2025년)를 마치고, 2단계(2026~2027년) 한가운데에선 지금, 이 사업이 무엇을 만들었고, 업계가 무엇을 가져다 쓸 수 있는지 오이도 현장에서 확인했다.      왜 ‘자동화’에서 출발했나 출발점은 현장의 위기감이었다. 외국인 인력 의존도가 높고 구인난이 심한데, 공정 조건은 데이터가 아니라 숙련공의 감으로 조절되는 구조여서 사람이 떠나면 노하우도 함께 끊긴다는 문제의식이었다. 이후 기획이 구체화된 2023년 무렵 디지털 전환이 큰 화두로 떠오르면서, 수기로 관리되던 품질·가동 정보까지 데이터로 모으는 방향으로 범위가 넓어졌다. 과제 제안 당시 수요 조사(2022년 8~9월, 138개사)는 업계의 출발선을 그대로 보여준다. 디지털 전환을 ‘잘 알고 있다’라고 답한 기업은 5%에 불과했고, 72%는 준비·관망 단계였다.  가장 필요한 기술로는 공정관리·생산 자동화가 88%로 압도적이었다. 반면 구축 장비를 체험·활용하겠다는 의사는 55%(74개사)였다. 그 가운데 사업 참여 기업의 상당수가 ‘일단 직접 보고 싶다’라고 답했다는 점이 테스트베드 방식의 근거가 됐다. 한국자동차연구원이 플라스틱 과제의 주관을 맡은 이유도 분명하다. 경기분원이 제조공정 자동화와 로봇 연구를 꾸준히 해 온 곳이기 때문이다. 연구원 관계자는 로봇만 덜컥 들여놓는다고 효과가 나는 것이 아니라, 불량 검사 설비 등과 어우러져 사람 이상의 효과를 내야 기업이 움직인다고 설명했다. 자율이송로봇(AMR)과 매니퓰레이터를 결합한 이동형 검사·조립 연구도 그 연장선에 있다.  역할 분담은 이렇다. 자동차연구원은 테스트베드 장비의 구축·운영과 현장 방문 공정 진단, 3D 시뮬레이션, 투자자본 수익률(ROI) 분석, CAE 기반 제품 개발과 시험평가를 맡는 다. 플라스틱 조합은 온라인 플랫폼 구축·운영, DX 교육 커리큘럼 개발과 재직자·구직자 교육, 세미나와 홍보를 담당한다     현장 스케치: 사출 테스트베드는 이렇게 돈다 이날 취재는 시흥시 한국자동차연구원 경기분원 연구 시험동에 구축된 사출성형 DX 표준 공정 모델에서 이뤄졌다. 구성은 4종이다. 220톤급 전동식 사출성형기(제조 시스템), 게이트 제거 자동화, 검사·적재 자동화, 그리고 이 모두를 묶는 공정관리 시스템이다. 흐름은 단순하지만 촘촘하다. 사출성형기가 돌아가면 사출 온도·압력·속도·냉각 조건은 물론 금형 온도까지 모든 성형 조건이 제품 단위로 DB 서버에 쌓인다. 성형품은 다관절 로봇이 게이트를 컷팅하고 디버링한 뒤 중량을 측정하고, 비전 시스템이 외관 이미지를 검사해 양·불량을 판정한다. 판정 결과는 제품 고유 식별번호(QR)로 각인되는데, 불량품도 예외가 아니다. 나중에 어떤 조건에서 만든 제품이 왜 불량이 됐는지 이력을 거슬러 추적할 수 있다는 뜻이다. 양품은 박스에 적재되고, 적재 구간에서 AMR이 이를 자율 운반하는 데까지가 하나의 테스트베드다. 한편, 사무실에서는 현장을 3D 스캐닝해 그대로 모델링한 디지털트윈이 장비 상태와 생산 현황, 설정값을 실시간으로 보여준다.   사출기는 PC에서 제어할 수 있도록 연동돼 있다. 연구원은이 화면을 ‘DX에서 AX로’ 흐름에 맞춰 사용자 화면(UI)부터 다시 고도화하고 있다고 전했다. 연구원 관계자는 이 테스트베드가 ‘모든 현장에 그대로 옮기라’는 정답지가 아니라고 선을 그었다. 업체마다 원하는 것이 다를 수 있기에, 게이트 제거 로봇만 도입하거나 컨베이어에 중량 검사 장치를 붙여 전수 검사를 하는 식으로 필요한 모듈만 골라 참고하라는 취지다. 도입하고자 하는 업체가 이 플랫폼을 도입할 경우 연구 구축에는 1억 원 이상이 들었더라도 현장 적용은 3천만~5천만 원 수준으로 가능하도록 모델화하는 것이 목표다.장비 구축은 사출성형 4종을 계획대로 마쳤고, 압출성형 1종은 2025년 12월 계약을 끝내 2단계로 넘어갔다.  사출 장비 가동률은 제조 시스템 59.3%, 공정관리 시스템 61.6%, 게이트 제거 시스템이 61.4%였으며, 테스트베드 시연·견학에는 38개 기업(기관)이 다녀갔다. 숫자보다 설득력 있는 것은 사례다. 예를 들어 전기차 배터리 셀 보호 케이스 사출성형 업체 I사의 경우, 인서트 부품 공급 자동화와 변형 방지 냉각 공정을 기술 지도 결과 사출 공정 생산성이 약 33% 향상됐고, 해당 공정에서 약 7.7억 원의 매출이 발생했다.  또 자동차 볼 밸브 하우징 성형업체인 D사는 유리섬유 첨가 사출품의 내부 결함을 CT로 분석해 불량 원인을 개선했고, 불량이 약 93% 줄었다. 매출 기여액은 약 1.5억 원이다. 더불어 살균 탈취기 제작 업체 E사는 3D프린터 시제품 제작 지원으로 초도품 개발 기간을 약 40% 단축하고 현재 인증시험을 진행 중이다      2단계: 압출·중공·진공으로 확장압출성형은 PP·PS 시트를 0.2~ 1.5㎜ 두께, 두께 공차 ±0.02㎜ 수준으로 생산하는 라인이다. 연구원에 따르면, 압출 장비는 입고가 이어지고 있어 이르면 11월 말부터 정비·운영에 들어간다. 원료 투입에서 시트 생산, 자동 권취, 파레타이징까지 자동화하고, 레이저 두께 측정과 이물 비전 검사로 연속 전수 검사를 구현하는 것이 목표다. 금형이 필요 없는 압출은 조건과 품질 데이터의 상관관계를 학습시키기 쉬워 AI 활용 가능성이 더 크다는 평가도 나왔다. 중공성형(블로우)은 내년 초, 진공성형은 2027년으로 계획돼 있다.      장비를 ‘쓰게’ 만드는 법 국가 예산으로 구축한 장비를 왜 안 쓰느냐’라는 지적은 이 사업에도 따라붙는다. 연구원의 답은 ‘문턱을 낮추겠다는 것’이다. 필요한 기업은 비용 부담을 최소화한 채 장비를 이용할 수 있도록 하고, 그 과정에서 쌓이는 가동 데이터와 노하우는 다시 사업의 자산이 된다는 논리다.  시제품 사출이 필요한 업체가 있으면 테스트베드를 활용하도록 연결하는 방안도 열어 두고 있다.  활용 창구는 플라스틱 조합이 운영하는 플라스틱 산업 디지털 전환 온라인 플랫폼 PXP(https://paxp.or.kr) 이다. 사출·압출·진공·중공 DX 표준 공정 모델 소개와 테스트베드 예약, 소프트웨어 예약, 시험평가 신청, ROI 분석 서비스, 기술 지원·컨설팅, 교육 동영상·자료실, 커뮤니티까지 한곳에 모았다. 조합은 매년 교육 커리큘럼을 개발해(2024년 사출, 2025년 압출, 2026년 중공, 2027년 진공 예정) 교육을 시행하고 있고, 교육·세미나 자료는 플랫폼에 올려 둔다. 사출성형 해석 소프트웨어 MAPS-3D도 3 User까지 쓸 수 있게 구축돼 있으며, 교육은 판매사인 브이엠테크에 요청할 수 있다. 홍보도 현장 눈높이로 바꾸는 중이다. 재직자는 평일에 자리를 비우기 어렵다는 현실 때문에 조합은 지역을 찾아다니는 교육을 이어 왔다. 지난해 안산에서, 올해는 처음으로 시흥에서 교육을 열었다. 신규 전용공간이 갖춰지면 대회의실 교육과 장비 투어, 생산 제품 시연을 함께 할 계획이었으나 일정이 다소 늦어져 당분간은 세미나 중심으로 운영한다.  조합은 내년 3월 열리는 코플라스(KOPLAS) 참가도 검토하고 있다.     남은 숙제와 미래 가장 큰 숙제는 데이터다. 이 사업의 최종 목표는 쌓인 성형 조건·품질 데이터로 AI를 학습시켜, 만들고 싶은 제품이 정해지면 성형 조건(레시피)을 추천하는 것이다. 숙련 전문가가 빠진 자리를 데이터가 메우겠다는 구상인데, 현장에서는 한국어가 서툰 외국인 근로자가 압력 조건을 관리하는 모습까지 목격했다고 한다.  하지만 유사 제품의 추천 값을 내려면 다양한 금형과 제품군의 데이터가 필요하다. 현재 연구용 금형이 부족해서, 금형 추가 확보와 조합·업계 보유 금형 대여 등이 과제로 거론된다. 금형 섭외가 늘 가장 어려운 것이 업계의 오랜 사정이기도 하다.  또 하나는 ‘보여주기’라는 시선이다. 테스트베드가 연구소의 깨끗한 실험실에서 돌아간다는 점은 사실이다. 그래서 앞으로 업체가 얼마나 가져다 쓰느냐가 평가의 잣대가 될 수밖에 없다. 정부의 속도가 빠르다 보니 열악한 현장과 이격이 생긴다는 연구원 쪽의 고민도 같은 맥락이다. 그래도 방향은 맞다고 본다. 조합과 연구원이 공통으로 강조한 것은 두 가지다. 먼저 업체가 직접 와서 장비를 써 보는 것, 그리고 DX 수준 진단과 제언이 가능한 기술 지도에 많이 참여하는 것이다.  현장이 바뀌지 않았다는 푸념은 이제 장비를 직접 써 보는 데서 답을 찾을 때가 됐다. 사출 라인이 데이터를 쌓고 있고, 압출·중공·진공이 그 뒤를 이어 나갈 것이다     문의:한국플라스틱산업협동조합 T:02-2068-3239 과천시 과천대로7나길 60, 과천어반허브 B동 107호한국자동차연구원 경기분원 T:031-365-5579 시흥시 오이도로 49 온라인 플랫폼 : https://paxp.or.kr  

기사제목
글로벌 로봇산업의 구조적 전환과 한국의 전략적 대응 방향

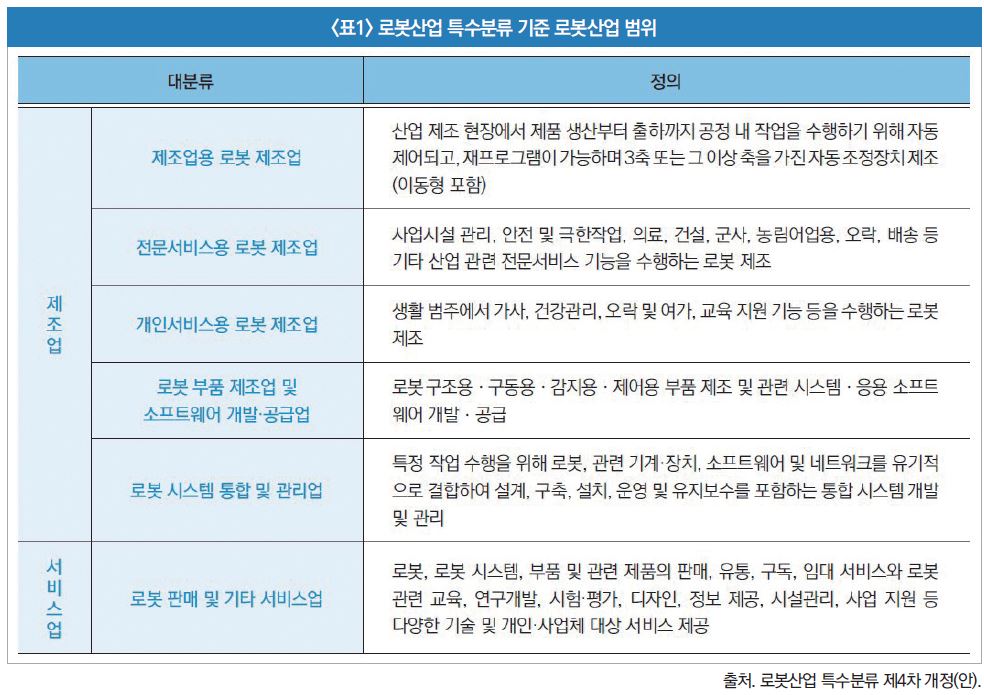
- 박상수 산업연구원 전략산업연구센터 전략산업분석실 연구위원 한국은 국제로봇연맹(IFR) 기준 제조용 로봇 판매 세계 4위, 로봇 밀도(제조업 종사자 1만 명당 로봇 보급 대수) 세계 1위를 기록하며 제조용 로봇 활용 측면에서 독보적인 경쟁우위를 확보하고 있다. 그러나 가치사슬 관점에서 보면 핵심부품과 소프트웨어, 시스템 통합 역량 등 선도국과의 격차가 여전히 존재한다. 특히 중국은 정부 주도의 대규모 지원을 통해 기술 내재화와 규모의 경제를 달성하며, 이미 종합 경쟁력 측면에서 한국을 앞지른 전략적 경쟁국으로 부상했다. 이는 한국 로봇산업이 높은 활용도에도 불구하고 가치사슬 전반에서는 구조적 보완 과제를 안고 있음을 보여준다. 이와 함께 최근 로봇산업을 둘러싼 대내외 환경은 더욱 급격히 재편되고 있다. 미·중 기술패권 경쟁의 심화는 로봇을 공급망 및 안보와 직결된 전략 자산으로 격상시켰으며, 로봇과 AI의 전략적 결합은 피지컬 AI 시대를 열며 하드웨어 중심의 경쟁을 데이터·플랫폼 중심의 통합 경쟁으로 전환시키고 있다. 국내 역시 대기업 주도의 인수합병(M&A)과 투자가 활발해지면서, 로봇산업은 단순 신사업 검토 단계를 넘어 본격적인 산업화 국면에 진입함에 따라 본지에서는 산업연구원의 ‘글로벌 로봇산업의 구조적 전환과 한국의 전략적 대응 방향’을 재조명해봤다. 1. 로봇산업의 개요와 핵심 트렌드 로봇은 우리나라 「지능형 로봇 개발 및 보급 촉진법」 제2조에 따라, 외부 환경을 스스로 인식(Perception)하고 상황을 판단(Cognition)하며 자율적으로 동작(Manipulation)하는 기계장치로 정의된다. 이러한 법적 개념을 바탕으로 2025년 12월 개정된 「로봇산업 특수분류(제4차)」는 국내 로봇산업의 특수성과 최신 법·계획, 그리고 고도화된 산업생태계를 반영하여 로봇산업의 범위를 총 6개의 대분류로 재구성하였다. 제조 부문에는 제조업용·전문서비스용·개인서비스용 로봇 제조와 더불어 핵심부품 및 소프트웨어 개발·공급, 로봇 시스템 통합(SI) 및 관리 분야가 포함되었으며, 서비스 부문에는 로봇 판매 및 기타 서비스가 명시되었다. 이는 로봇산업을 단순한 완제품 제조업에 국한하지 않고, 후방의 부품·소프트웨어부터 전방의 시스템 통합, 유통 및 서비스에 이르기까지 가치사슬 전반을 포괄하는 복합 융합 산업으로 파악해야 함을 시사한다. 로봇산업의 가치사슬은 일반적으로 ‘연구개발(R&D) 및 설계 → 부품·소프트웨어 조달 → 완제품 생산 → 판매 후 서비스 → 최종 수요산업’으로 이어지는 구조를 갖는다. 이 가운데 핵심부품과 소프트웨어 조달 역량은 로봇 완제품의 성능과 품질, 가격경쟁력을 좌우하는 핵심 요소에 해당하며, 특히 모터, 감속기, 제어기와 같은 핵심부품은 로봇의 기술적 완성도와 원가 구조를 결정하는 근간이 된다. 결국, 로봇산업의 경쟁력은 개별 완제품의 성능에 머물지 않고, 전방의 시스템 통합 및 유지보수와 후방의 부품·소프트웨어 산업이 유기적으로 맞물린 가치사슬 전반의 연계 수준과 공급 역량에 의해 결정된다고 볼 수 있다. 로봇의 적용 범위가 전 산업으로 확대됨에 따라 그 위상 또한 뚜렷하게 변화하고 있다. 과거의 로봇이 주로 제조업 자동화를 상징하는 수단이었다면, 오늘날에는 제조혁신을 넘어 새로운 시장과 가치를 창출하는 핵심 전략 분야로 재조명되고 있다. 그간 제조용 로봇은 자동차, 전기·전자, 금속 가공 등 주요 공정에서 생산 효율과 품질 안정성을 높이는 데 기여해 왔다. 그러나 최근의 로봇은 단순 반복 작업을 수행하는 기계장치의 영역을 넘어, 주변 환경을 인지하고 데이터를 해석하며 인간과 협업하거나 스스로 이동하는 방향으로 진화하고 있다. 이는 로봇 산업이 제조업의 보조적 설비 산업을 탈피하여, 인공지능(AI) 시대를 대표하는 실물 기반 응용 산업으로 그 위상을 확장해 가고 있음을 보여준다. 특히 최근에는 인공지능(AI), 엣지 컴퓨팅(Edge Computing), 5G·6G 등 첨단 ICT 기술이 로봇과 결합하면서 산업의 본질적 성격도 빠르게 재편되고 있다. 제조 현장에서는 공정 효율과 품질 안정성 확보를 위해 로봇 도입이 꾸준히 확대되고 있으며, 첨단 디지털 기술과의 융합을 통해 로봇이 수행하는 작업의 정밀도와 자율성이 획기적으로 향상되고 있다. 과거에는 단순 반복 작업의 대체가 주된 역할이었다면, 최근에는 복잡한 작업을 보다 정밀하게 수행하고 상황 변화에 따라 자율적으로 대응하는 방향으로 발전하고 있다. 나아가 인공지능과 로봇 기술의 융합은 개별 공정의 자동화를 넘어 ‘지능형 자율생산 시스템 구축’을 촉진하고 있으며, 이에 따라 협동로봇, 양팔로봇, 모바일 매니퓰레이터(이동형 협동로봇)와 같이 복합 작업에 대응할 수 있는 첨단 제조용 로봇에 대한 수요도 확대되고 있다. 이러한 흐름은 제조업 내부에 머물지 않고 농업, 운송·물류, 고객서비스 등 다양한 서비스 분야로 이어지며 로봇산업의 외연을 한층 넓히고 있다. 동시에 제조업 전반의 생산성 제고 요구, 저출산·고령화에 따른 노동력 부족, AI·컴퓨터비전·통신기술의 발전이 맞물리면서 로봇은 단순한 자동화 설비를 넘어 다양한 산업과 서비스를 연결하는 지능형 플랫폼으로 진화하고 있다. 결국 최근 로봇산업의 변화는 기술 고도화에 그치지 않고, 제조 공정의 디지털 전환과 서비스 혁신을 동시에 견인하는 핵심 신산업으로 부상하고 있다.2. 지능화가 이끄는 로봇 기술의 진화 최근 로봇 기술의 발전 방향은 정밀 자동기계에서 상황을 이해하고 스스로 대응하는 ‘지능형 자율 시스템으로’의 전환으로 요약된다. 과거에는 고속·고정밀의 반복 수행 능력이 핵심 경쟁력이었다면, 이제는 변화하는 작업 환경을 인식하고 예외 상황에 유연하게 대응하며 스스로 과업을 학습하는 능력이 더욱 중요해지고 있다. 즉, 로봇 기술의 경쟁축이 하드웨어적 정밀성을 넘어 인지, 판단, 학습, 협업이라는 소프트웨어적 지능으로 빠르게 확장되고 있다. 이러한 변화의 중심에는 인공지능 기술이 자리한다. 컴퓨터비전은 로봇이 주변 환경과 사물을 정교하게 인식하는 눈의 역할을 수행하며, 강화학습과 생성형 AI는 복잡한 작업을 스스로 학습하거나 상황에 맞춰 작업 방식을 조정하는 기반을 제공한다. 구체적으로 분석형 AI는 경로 최적화, 설비 이상 탐지, 자원 배분 등에 최적화되어 있으며, 생성형 AI는 가상 시뮬레이션 데이터 생성과 자연어 기반의 상호작용을 가능케 함으로써 로봇의 활용 범위를 획기적으로 넓히고 있다. 결과적으로 로봇은 사전에 입력된 명령만 수행하는 기계적 장치를 넘어, 데이터를 바탕으로 환경을 해석하고 능동적으로 작업을 조정하는 시스템으로 진화하고 있다. 이와 동시에 로봇은 개별 장비의 성능 개선을 넘어 생산 및 운영 전반을 연결하는 방향으로 발전하고 있다. 정보기술(IT)과 운영기술(OT)의 융합이 본격화되면서 로봇은 공정 제어, 생산관리, 데이터 분석, 원격관제 시스템과 긴밀하게 연동되고 있으며, 이에 따라 디지털 트윈(Digital Twin), 시뮬레이션, 클라우드 연동, 운영 소프트웨어의 전략적 가치도 높아지고 있다. 이는 향후 경쟁의 무게중심이 하드웨어 자체보다 통합 운영 역량과 시스템 연결성으로 옮겨갈 가능성이 크다는 점을 시사한다. 이러한 기술 발전의 흐름은 제조용 로봇의 형태와 활용 방식에도 반영되고 있다. 협동로봇은 사람과 같은 공간에서 함께 안전하게 협업하도록 설계되어 기존 제조용 로봇과 차별화되며, 자율이동로봇(AMR)과 모바일 매니퓰레이터(Mobile Manipulator)는 공정 간 이송과 복합 작업 수행을 가능하게 한다. 이는 제조용 로봇의 수요가 개별 공정 중심에서 공정 간 연결과 유연한 작업 전환을 중시하는 방향으로 이동하고 있음을 보여준다. 최근 가장 주목받는 휴머노이드 로봇은 이러한 기술 진화의 정점에 있다. 아직은 상용화 초기 단계에 머물러 있지만, 사람 중심으로 설계된 기존 작업환경에 즉각 투입 가능하다는 점에서 차세대 범용 로봇으로 큰 기대를 모으고 있다.  특히 자동차 제조, 물류 분야를 중심으로 현장 실증이 확대되면서 기술 시연 단계를 넘어 산업적 실효성을 검증하는 단계로 진입하고 있다. 물론 작업 속도, 에너지 효율, 정밀한 손동작, 안정성, 유지보수성 등 해결해야 할 기술적 과제는 여전하지만, 그럼에도 휴머노이드가 주목받는 이유는 향후 사람 중심 환경에서 다양한 작업을 유연하게 수행할 수 있는 최적의 범용 플랫폼으로 발전할 잠재력을 보유하고 있기 때문이다. 이러한 흐름과 맞물려, 물리적 실체를 지닌 시스템이 현실 세계를 인식·판단·행동하도록 하는 피지컬 AI의 중요성도 한층 부각되고 있다. 이는 최근 로봇 기술의 경쟁 구도가 단순한 하드웨어 성능의 우열을 넘어, 물리적 세계와 상호작용하는 지능을 얼마나 정교하게 구현할 수 있는가를 중심으로 재편되고 있음을 보여준다. 글로벌 기술 경쟁 구도 또한 이러한 방향으로 전개되고 있다. 미국은 AI, 반도체, 소프트웨어 플랫폼을 기반으로 차세대 자율로봇과 휴머노이드 분야를 선도하려 하고 있고, 중국은 대규모 내수시장과 공급망, 실증 기반을 활용해 기술 상용화와 양산 역량을 빠르게 높이고 있다. 일본과 독일은 기존의 정밀기계와 자동화 강점을 바탕으로 AI 융합형 제조 로봇으로의 전환을 꾀하고 있다. 이는 앞으로의 로봇 경쟁이 단순한 제품 경쟁을 넘어, AI·소프트웨어·하드웨어·실증 역량이 결합된 종합 경쟁으로 전개될 가능성이 크다는 점을 보여준다. 이에 따라 기술 발전의 무게중심도 하드웨어 성능 개선에서 지능화·자율화·시스템 통합 역량으로 이동하고 있으며, 향후 경쟁우위는 개별 기술의 우수성보다 기술개발–실증–운영–서비스를 하나의 흐름으로 연결하는 산업 역량에 의해 좌우될 가능성이 높다.3. 글로벌 로봇 시장 재편과 주요국의 대응글로벌 로봇 시장은 최근 단순한 경기 순환적 확대를 넘어 구조적 성장 국면에 진입하고 있다. 제조용 로봇 시장의 경우, 2024년 신규 설치 대수는 54만 2,076대로 역대 두 번째로 높은 기록을 달성하며 지난 10년간 판매 규모가 2배 이상 대되었다. 전년 대비 증가율은 0.1%로 보합세를 보였으나, 최근 5년간 연평균 7.0%의 성장세를 꾸준히 유지해 왔다는 점에 주목해야 한다. 국제로봇연맹(IFR)은 2028년까지 연평균 7%대의 안정적 성장이 이어지면서 연간 신규 설치가 약 70만 대에 이를 것으로 전망하고 있다. 이는 제조용 로봇 시장이 이미 성숙기에 접어들었음에도 불구하고, 중장기적으로 여전히 강력한 확장 여력을 보유하고 있음을 시사한다. 이 같은 성장세는 주요 제조 강국을 중심으로 더욱 뚜렷하게 전개되고 있다. 2024년 기준 중국, 일본, 미국, 한국, 독일 등 상위 5개국이 전 세계 제조용 로봇 판매량의 79.6%를 차지하고 있으며, 이 가운데 중국은 글로벌 판매량의 54.4%를 점유하며 시장을 주도하고 있다. 이어 일본(8.2%), 미국(6.3%), 한국(5.6%), 독일(5.0%) 순으로 나타나는데, 이러한 편중 구조는 글로벌 제조용 로봇 시장이 여전히 주요국의 산업 역량과 정책적 대응에 의해 좌우되고 있음을 보여준다. 즉, 로봇 시장의 확대는 단순한 기술 확산의 결과라기보다 제조업 경쟁력과 공급망 전략, 국가 산업정책이 맞물린 결과로 이해해야 한다. 전문서비스용 로봇 시장은 제조용 로봇보다 더욱 역동적인 성장 흐름을 나타내고 있다. 2024년 전문서비스용 로봇 판매는 19만 9,090대로 전년 대비 8.9% 증가했으며, 2028년까지 연평균 26.5%라는 가파른 성장세가 이어질 것으로 전망된다. 특히 운송·물류 분야가 전체 시장의 절반 이상을 차지하며 성장을 주도하는 가운데, 의료, 전문 청소, 검사·유지 분야에서도 수요가 빠르게 확대되고 있다. 이는 로봇의 역할이 제조업의 생산성 제고 수단에 머무르지 않고, 물류 효율화, 의료 서비스 지원, 인력 부족 대응 등 다양한 사회·산업적 과제에 대응하는 방향으로 활용 범위를 넓혀 가고 있음을 시사한다. 협동로봇 역시 빠른 속도로 존재감을 키우고 있다. 2024년 판매량은 전년 대비 12.9% 증가한 6만 4,542대를 기록했으며, 제조용 로봇 내 비중도 11.9%로 상승했다. 인간과의 안전한 협업과 공정 적용의 유연성을 바탕으로 제조업뿐 아니라 서비스 분야에서도 활용 범위가 넓어지고 있어, 향후 로봇 시장 재편을 주도할 핵심 동력으로 평가받는다. 이러한 시장 변화에 대응하는 주요국의 정책 방향은 각국이 처한 산업적 이해관계와 전략적 목표에 따라 차별화된 양상을 보이고 있다. 미국은 로봇을 첨단 제조 경쟁력과 공급망 회복력을 뒷받침하는 전략 자산으로 인식하며, 리쇼어링과 안보를 결합한 정책 기조를 강화하고 있다. 중국은 로봇산업을 제조강국 전략의 핵심 축으로 설정하고, 핵심부품부터 완제품, 응용시장까지 아우르는 전주기 산업생태계 육성에 집중하고 있다. 일본은 고령화와 노동력 부족 대응을 위해 로봇 활용 범위를 사회 전반으로 확대하는 한편, 기존 정밀기계 강점을 살린 AI 융합형 제조 로봇으로의 전환을 서두르고 있다. 독일과 EU는 스마트 제조와 디지털 주권을 결합해 AI·데이터·로보틱스 기반의 역내 산업생태계를 강화하는 데 주력하고 있다. 결국 각국은 공통적으로 로봇을 미래 산업경쟁력의 핵심 자산으로 간주하면서도, 미국은 안보와 공급망, 중국은 산업생태계와 양산 기반, 일본은 사회문제 대응과 AI 융합, 독일·EU는 스마트 제조와 기술 주권에 각각 정책의 무게를 두고 있다는 점에서 차별화된다. 종합하면, 글로벌 로봇 시장은 제조용 로봇의 안정적 성장, 전문서비스용 로봇의 고속 확대, 협동로봇의 부상이라는 세 흐름이 동시에 전개되는 가운데, 주요국의 정책 경쟁과 산업생태계 재편이 맞물리며 새로운 국면에 진입하고 있다. 4. 최근 로봇산업 이슈와 구조 변화 최근 글로벌 로봇산업은 단순한 시장 확대를 넘어 산업 질서 자체가 근본적으로 재편되는 전환점에 서 있다. 특히 미·중 기술패권 경쟁의 심화, 로봇과 AI의 전략적 결합에 따른 피지컬 AI 시대의 도래, 그리고 국내 대기업 중심의 인수합병 및 지분투자가 동시에 전개되면서 산업 지형의 구조적 변화가 가속화되고 있다. 과거 로봇산업이 제조 현장의 자동화 설비 공급에 주력했다면, 이제는 공급망과 통상, 국가안보, AI, 자본의 투자 전략이 복합적으로 작동하는 ‘전략산업’으로 그 성격이 진화하고 있다. (1) 미·중 기술패권 경쟁 심화와 공급망 지형의 변화가장 주목할 변화는 미·중 기술패권 경쟁의 전선이 반도체와 통신장비, AI 모델을 넘어 로봇산업 전반으로 확산되고 있다는 점이다. 특히 트럼프 2기 이후 미국의 대중 견제와 공급망 재편 기조가 한층 강화되면서, 로봇 기업들 사이에서는 중국 경유 생산 비중을 축소하고 생산기지 다변화, 미국 내 현지 생산 거점을 확보하려는 전략 조정이 뚜렷해지고 있다. 이는 로봇산업에서 기술 경쟁력 못지않게 생산 입지와 공급망 구성 방식이 기업 경쟁력의 핵심 변수로 부상하고 있음을 시사한다. 미국의 최근 정책 행보는 이러한 변화를 상징적으로 보여준다. 2025년 9월, 미국 상무부는 무역확장법 제232조에 근거해 로봇과 산업기계, 관련 부품의 수입이 국가안보에 미치는 영향을 조사하는 절차에 착수했다. 이어 산업계는 연방 차원의 국가 로봇 전략과 전담 조직 신설, 연구개발 확대 필요성을 공개적으로 제기했고, 정치권에서는 적성국(敵性國)산 휴머노이드 로봇의 조달·사용 제한과 중국산 로봇의 연방 조달 규제를 겨냥한 입법 움직임이 이어지고 있다. 이는 미국이 로봇을 단순 제조업 품목이 아닌, 공급망 회복력과 기술 안보의 관점에서 관리해야 할 핵심 전략 분야로 격상했음을 방증한다. 이러한 통상 환경의 변화는 기업의 투자 전략으로 직결되고 있다. 화낙(FANUC), 야스카와(Yaskawa), ABB 등 글로벌 선도기업들은 미국 내 생산 확대와 현지화 전략을 본격화하고 있으며, 국내 기업인 두산로보틱스 역시 2025년 미국 자동화 솔루션 기업 ‘ONExia’를 인수하며 북미 시장 대응 역량을 강화했다. 결국 미국 시장은 단순한 수출 대상지를 넘어 생산과 조달, 서비스가 통합된 전략적 요충지로 재정의되고 있다. 반면 중국은 규제와 방어보다는 시장 규모와 산업생태계 확대를 통해 우위를 구축하는 방식을 취하고 있다. 중국은 로봇산업을 제조강국 전략의 핵심 축으로 설정하고, 핵심부품부터 완제품, 응용시장, 실증 인프라까지 아우르는 전주기 생태계를 빠르게 확장해 왔다. 최근에는 휴머노이드와 임바디드 인텔리전스(Embodied Intelligence)를 차세대 전략산업으로 상향 조정하고, 중앙정부의 산업 로드맵과 지방정부의 보조금·투자펀드·실증사업을 결합해 산업화를 가속화하고 있다. 미국이 안보와 규제를 통해 중국과의 거리를 벌리려 한다면, 중국은 거대한 내수시장과 양산 기반을 바탕으로 기술과 시장을 동시에 확장하는 기조를 이어가고 있다. 이러한 흐름은 글로벌 로봇산업의 가치사슬 구조에도 변화를 초래하고 있다. 과거에는 비교적 개방적인 공급망과 기술협력 체계를 기반으로 산업이 성장해 왔다면, 최근에는 미국과 중국을 중심으로 기술, 조달, 판매 체계가 점차 이원화되는 블록화 현상이 강화되고 있다. 특히 휴머노이드와 첨단 제조용 로봇처럼 AI, 센서, 제어, 데이터가 복합적으로 결합되는 분야에서는 양 진영 간 협력 가능성이 축소되고, 생산 및 판매 가치사슬 역시 상이한 블록을 중심으로 재편될 가능성이 높아지고 있다. 이는 대외의존도가 높은 한국 로봇산업에 새로운 기회요인인 동시에 구조적 위험요인으로 작용할 수 있다. (2) 로봇-AI의 전략적 결합과 피지컬 AI 시대의 본격화두 번째 구조적 변화는 로봇과 AI의 결합이 개별 기술 적용 단계를 넘어, 전략적 제휴와 사업 재편의 형태로 본격화되고 있다는 점이다. 최근 로봇산업의 경쟁 구도는 단순한 하드웨어 성능 우위를 넘어, 물리적 환경을 인지하고 자율적으로 행동할 수 있는 피지컬 AI 구현 역량을 중심으로 재편되고 있다. 이는 기계 중심의 제품 경쟁이 하드웨어, 소프트웨어, 데이터, 시뮬레이션을 포괄하는 통합 플랫폼 경쟁으로 전환되고 있음을 보여준다. 엔비디아와 화낙의 협력 사례는 이러한 변화를 단적으로 보여준다. 화낙은 제조용 로봇 분야의 대표 기업으로서 오랜 기간 축적한 제조현장 데이터와 자동화 운영 경험을 보유하고 있으며, 엔비디아는 AI 학습 및 시뮬레이션 도구를 통해 로봇 개발과 검증의 효율을 높이는 데 강점을 갖고 있다. 양사의 협력은 화낙 로봇을 가상공장 환경에 디지털트윈 형태로 구현하고, 이를 AI 학습과 생산 검증에 활용하는 방식으로 구체화되고 있다. 이는 제조용 로봇의 경쟁력이 더 이상 기계적 정밀도만으로 결정되지 않고, 현장 데이터와 시뮬레이션, AI 학습 체계를 얼마나 효과적으로 결합하느냐에 의해 좌우될 수 있음을 보여준다. 이러한 흐름은 개별 기업 간 협력에 머물지 않고 사업 재편으로도 이어지고 있다. 2025년 소프트뱅크그룹이 ABB의 로봇사업부를 53억 7,500만 달러에 인수하기로 결정한 사례는 제조용 로봇 시장에서도 하드웨어 자산과 AI 소프트웨어 역량의 결합이 생존을 위한 필수 과제가 되었음을 보여준다. 과거에는 정밀한 하드웨어와 안정적인 부품 공급망이 경쟁력의 핵심이었다면, 최근에는 현장 데이터, 학습용 시뮬레이션, AI 모델, 운영 소프트웨어를 얼마나 유기적으로 통합할 수 있느냐가 보다 중요한 경쟁 요소로 부상하고 있으며, 이번 인수는 이러한 방향의 사업 재편이 제조용 로봇 시장에서도 본격화되고 있음을 보여주는 사례로 해석할 수 있다. 특히 피지컬 AI는 컴퓨터비전, 라이다·레이다와 같은 센서, 대규모 데이터 기반 AI 모델, 정밀 제어 기술, 로봇동역학이 결합해 실제 환경 속에서 최적의 행동을 선택하도록 하는 기술이라는 점에서, 개별 장비나 부품 차원의 경쟁을 넘어 종합적 시스템 역량을 요구한다. 이런 점에서 로봇과 AI의 전략적 결합은 단순한 기술 트렌드의 변화가 아니라, 로봇산업의 경쟁질서와 가치사슬 전반을 재편하는 구조적 변화로 이해해야 한다. (3) 국내 대기업의 로봇기업 인수·지분 투자 확대와 대내 투자환경 변화마지막으로 주목해야 할 변화는 국내에서도 로봇산업을 미래 성장동력으로 인식하는 흐름이 빠르게 확산되면서, 대기업을 중심으로 로봇기업 인수와 지분투자가 본격화되고 있다는 점이다. 과거에는 기술 검토나 제한적 협력에 머무는 경우가 많았지만, 최근에는 경영권 확보, 전략적 지분 확대, 해외 솔루션 기업 인수, 서비스 로봇 기업의 자회사 편입 등 보다 적극적인 방식으로 투자 형태가 변화하고 있다. 이는 로봇이 더 이상 부수적 사업영역에 머무르지 않고, 제조·물류·서비스·AI를 연결하는 핵심 산업 축으로 자리매김하고 있음을 시사한다. 대표적인 사례로는 삼성전자의 움직임을 들 수 있다. 삼성전자는 레인보우로보틱스에 대한 투자와 지분 확대를 통해 최대주주 지위에 올라섰고, 미래로봇추진 조직을 별도로 두어 휴머노이드 등 미래 로봇 기술 확보에 속도를 내고 있다. LG전자는 베어로보틱스에 대한 지분 확대를 통해 자회사 편입을 결정했고, 두산로보틱스는 미국 자동화 솔루션 기업 ONExia 인수를 통해 북미 현지 솔루션 역량과 고객 대응 기반을 확충하였다. SK온 역시 로봇기업 투자와 지배력 확대를 통해 배터리·제조 자동화와 로봇을 결합하는 방향으로 사업전략을 넓혀 가고 있다. 이러한 흐름은 국내 대기업들이 로봇을 단순한 신사업이 아니라, 그룹 차원의 미래 사업 포트폴리오와 제조 혁신 전략 속에 본격적으로 편입시키기 시작했음을 시사한다. 이 같은 투자 흐름은 몇 가지 측면에서 주목할 필요가 있다. 투자 대상이 협동로봇과 서비스 로봇을 넘어 휴머노이드와 체화지능 분야까지 확대되고 있고, 단순 지분투자보다 경영권 확보나 자회사 편입, 솔루션 기업 인수와 같이 보다 적극적인 방식이 늘어나고 있다. 아울러 국내 시장 대응에 그치지 않고 북미 등 해외 시장 진출과 현지화 전략을 함께 고려하는 사례도 확산되고 있다. 이러한 흐름은 국내 로봇산업이 스타트업 중심의 초기 성장 단계를 지나, 대기업 주도의 생태계 재편과 본격적인 산업화 단계로 진입하고 있음을 보여주는 변화로 평가할 수 있다.  종합하면, 최근 로봇산업의 구조 변화는 세 가지 축에서 동시에 전개되고 있다. 첫째, 미·중 기술패권 경쟁의 심화는 로봇산업을 공급망, 안보, 통상 이슈와 직결된 전략산업으로 재위치시키고 있다. 둘째, 로봇과 AI의 전략적 결합은 피지컬 AI 시대를 앞당기며, 하드웨어 중심의 경쟁을 데이터·소프트웨어·시뮬레이션까지 포함하는 통합 플랫폼 경쟁으로 전환시키고 있다. 셋째, 국내에서는 대기업의 적극적인 인수와 지분투자가 이어지면서 로봇 산업이 신사업 검토 단계를 넘어 본격적인 산업화 국면으로 이동하는 양상이 나타나고 있다. 결국 최근의 대내외 변화는 글로벌 로봇산업이 더 이상 개별 제품 시장의 경쟁에 머무르지 않고, 기술·시장·공급망·투자가 복합적으로 맞물리는 구조 속에서 재편되고 있음을 보여준다.5. 한국 로봇산업의 과제와 대응 방향 (1) 한국 제조용 로봇산업의 위치와 경쟁우위 진단한국은 글로벌 제조용 로봇 시장에서 독보적인 활용 역량을 보유한 국가다. 국제로봇연맹(IFR) 통계 기준, 한국의 제조용 로봇 설치량은 세계 4위권이며, 특히 제조업 종사자 1만 명당 로봇 보급 대수를 의미하는 로봇밀도는 1,220대로 세계 1위를 기록하고 있다. 이는 자동차, 전기·전자 등 주력 제조업을 중심으로 로봇 도입이 보편화되었음을 입증하며, 한국이 명실상부한 ‘로봇 활용 강국’임을 보여준다. 다만 이러한 양적 성장이 가치사슬 전반의 종합 경쟁력으로 이어지는 것은 아니다. 주요국과 비교할 때 한국은 로봇의 도입과 활용 측면에서는 세계 최고 수준이나, 핵심부품, 소프트웨어, 시스템 통합(SI), 글로벌 시장 지배력 측면에서는 여전히 보완해야 할 과제를 안고 있다. 국내 로봇산업은 외형상 일정한 저변을 형성하고 있으나, 기업 규모와 생태계의 두께 측면에서는 제약이 뚜렷하다. 2024년 로봇산업 실태조사에 따르면 국내 로봇사업체 수는 2,509개사에 이르지만, 전체 기업의 97.9%가 중소기업이고 로봇 매출액 100억 원 이상 기업은 3.2%에 불과하다. 이러한 산업 기반의 영세성은 중장기적 연구개발 투자와 글로벌 시장 개척을 제약하는 구조적 요인으로 평가된다.  종합 경쟁력 측면에서도 위기감이 고조되고 있다. 산업연구원(2025)에 따르면 한국의 제조용 로봇산업 종합 경쟁력은 72.9점으로 일본(95.5점), 독일(88.4점), 미국(80.6점), 스위스(79.5점), 중국(79.4점)에 이어 세계 6위에 머물러 있다. 특히 중국은 거대 내수시장과 정부의 전폭적인 지원을 바탕으로 기술 내재화와 규모의 경제를 동시에 달성하며 한국을 추월한 전략적 경쟁국으로 부상했다. 이제 한국 로봇산업은 일본·독일과의 전통적 기술 격차 해소를 넘어, 종합 경쟁력 측면에서 한국을 앞선 중국에 대응하기 위한 산업생태계 차원의 전략을 본격적으로 재설계해야 하는 시점이다. 가장 취약한 부문은 조달, 즉 부품·소프트웨어 영역이다. 감속기, 서보모터, 센서, 제어기 등 핵심부품은 완제품의 성능과 가격경쟁력을 좌우하는 핵심 요소지만, 국내 산업은 여전히 높은 수입 의존 구조를 벗어나지 못하고 있다. 주요 로봇 핵심부품의 국산화율이 44% 수준에 머물고 있다는 점은 조달 부문의 기술 자립성과 공급망 안정성 확보가 한국 로봇산업의 구조적 약점임을 보여준다. 종합하면, 한국은 높은 로봇 활용도와 제조 기반이라는 강점을 보유하고 있지만, 가치사슬 전반의 종합 경쟁력에서는 여전히 보완 과제가 적지 않은 구조에 놓여 있다고 평가할 수 있다. (2) 대내외 환경 변화에 대응한 전략적 방향한국 로봇산업이 마주한 구조적 전환점을 고려할 때, 향후 대응 전략은 단순한 보급 중심의 외연 확장을 넘어 가치사슬 전반의 본원적 경쟁력과 산업생태계의 복원력을 강화하는 방향으로 재설정될 필요가 있다. 특히 미·중 기술패권 경쟁의 심화, 피지컬 AI 시대의 본격화, 국내 대기업의 투자 확대라는 복합적 환경 변화는 한국 로봇산업에 새로운 도전과 기회를 동시에 제기하고 있다. 따라서 향후 대응 전략은 기술, 데이터, 실증, 생태계, 대외협력을 포괄하는 통합적 전략 체계로 정교화될 필요가 있다. 첫째, AI 첨단로봇 신시장 선점을 위해 핵심부품과 소프트웨어를 포괄하는 기술개발 지원을 강화해야 한다. 원가 비중이 크고 수입 의존도가 높은 핵심부품에 대해서는 원천기술 개발과 국산화 지원을 집중적으로 추진하고, 자율주행·조작 플랫폼, 인간-로봇 상호작용(HRI), 강화학습 기반 제어 등 지능형 소프트웨어 분야에 대한 지원도 병행해야 한다. 향후 로봇산업의 경쟁은 핵심부품 자립도와 지능형 소프트웨어 역량을 얼마나 함께 확보하느냐에 의해 좌우될 가능성이 크다. 둘째, 피지컬 AI 경쟁력 확보를 위한 산업 현장 데이터의 표준화와 축적 기반을 강화해야 한다. 피지컬 AI 시대에는 현장의 고품질 데이터를 얼마나 확보하느냐가 승부처가 된다. 특히 제조 현장의 작업 동작과 공정 노하우 등 ‘행동 데이터’는 휴머노이드 등 차세대 로봇의 핵심 학습 자원이다. 따라서 현장 데이터를 통합·정제할 수 있는 표준화 체계를 마련하고, 대규모 실증사업을 통해 데이터 확보와 기술 고도화를 동시에 달성하는 선순환 구조를 구축해야 한다. 셋째, 완제품 기업과 부품 기업이 함께 참여하는 수요 연계형 실증·보급 사업을 확대해야 한다. 국산 부품과 완제품은 실제 산업 현장에서 함께 적용·검증되는 과정을 거쳐야만 성능과 신뢰성을 확보할 수 있으며, 이를 통해 수입 의존 구조 완화와 공급망 안정성 제고로 이어질 수 있다. 자동차, 전기·전자, 물류 등 로봇 수요가 높은 산업 현장을 중심으로 실증과 보급, 성능 검증이 연계되는 구조를 마련하는 것이 필요하며, 이는 국산 부품과 완제품의 신뢰성을 높이고 가치사슬의 강건성을 제고하는 핵심 수단이 될 수 있다. 넷째, 전문기업 육성과 산업생태계 고도화를 통해 성장 기반을 보다 두텁게 만들어야 한다. 우수한 제품과 기술력을 갖춘 기업이 산업 내 앵커기업으로 성장할 수 있도록 지원하고, 이를 중심으로 대기업–중견기업–중소기업 간 공동 제품 개발과 부품 내재화, 신규 수요처 발굴이 가능한 협업 구조를 구축할 필요가 있다. 특히 서비스 로봇 분야는 시장 확대 가능성과 기술 경쟁력이 비교적 뚜렷한 만큼, 유망기업의 제품 고도화, 사업화, 해외 진출을 연계한 스케일업 지원이 요구된다. 다섯째, 미국 중심의 공급망 재편과 시장 변화에 대응한 글로벌 진출 및 협력 전략을 적극 모색해야 한다. 미·중 블록화 현상은 불확실성을 높이는 요인이기도 하지만, 동시에 미국 시장 내 중국산 대체 수요를 공략할 수 있는 전략적 기회이기도 하다. 따라서 한·미 기술동맹을 바탕으로 공동 연구개발과 실증 협력을 확대하고, 이를 통해 미국 내 공급망에 진입할 수 있는 기반을 마련할 필요가 있다. 이는 단순한 수출 확대를 넘어, 글로벌 공급망 내에서 한국의 전략적 위상을 재정립하는 계기로도 활용될 수 있다. 향후 한국 로봇산업의 경쟁력은 ‘얼마나 많은 로봇을 보급했는가’보다 ‘얼마나 강건한 산업생태계를 구축했는가’에 의해 좌우될 가능성이 크다. 핵심기술의 자립, 데이터 기반의 지능화, 글로벌 공급망 진입 전략이 유기적으로 작동할 때 한국 로봇산업은 세계 시장에서 보다 확고한 주도권을 확보할 수 있다. 결국 활용 강국의 위상을 넘어 글로벌 로봇산업의 주도국으로 도약하기 위해서는 산업 구조와 정책 체계를 아우르는 전략적 전환이 본격화되어야 한다. 문의: 산업연구원 전략산업연구센터 전략산업분석실 spark@kiet.re.kr / 044-287-3830   
기사제목
미·중 경쟁 2.0, 중국의 AI·공급망 전략 변화와 우리의 대응: K-제조 대체불가성의 전략적 육성과 활용

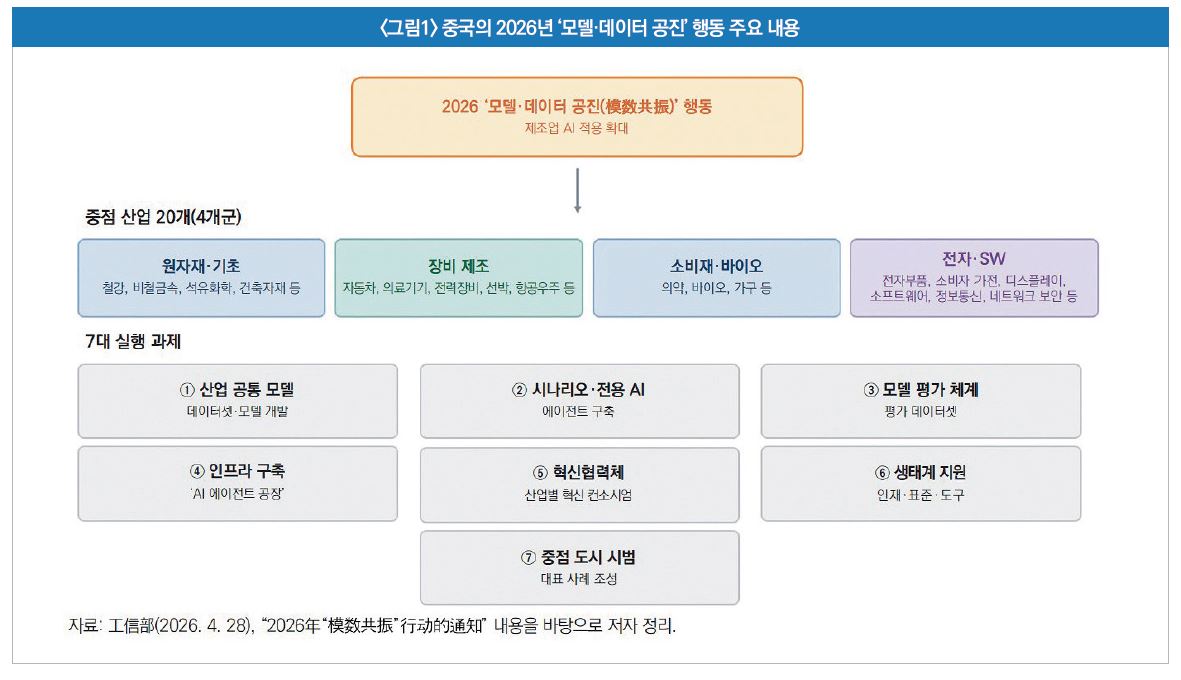
- 조은교 산업연구원 경제안보·통상연구실 연구위원 미·중 경쟁은 관세와 핵심기술을 둘러싼 통상·기술 압박의 제1라운드를 지나, 피지컬 AI 시대의 글로벌 AI 생태계 선점과 산업 아키텍처의 표준화 경쟁으로 진화하고 있다. 중국은 AI·공급망 전략 변화를 추구하고 있다. 첫째, 미국의 수출통제의 실효성이 약화되는 사이, 수요시장 레버리지와 독자적 반도체 생태계를 구축하고 있다. 둘째, UN 산업분류상 공업 전 부문을 갖춘 유일한 국가로서 전통 제조업까지 고도화하기 위해 AI 적용을 추진함으로써 제조업 전반을 전략자산화하고 있다. 셋째, 피지컬 AI를 앞세워 제조·공정 기반 표준의 글로벌 확장을 추진하고 있다. 미·중 경쟁의 제2라운드에 대응하여 우리 역시 단순한 수세적 공급망 다변화를 넘어선 새로운 대응 전략이 요구된다. 한국의 대응 전략으로는 고난도 공정의 판단 데이터를 학습한 제조 LLM과 초크포인트 자산을 수직 결합하는 K-제조 아키텍처의 구축, 전통 주력산업의 AI화를 통한 K-소재산업의 고도화, 그리고 기술·생산능력·표준·현장 데이터에 걸친 개별 강점을 하나의 자산 체계로 묶어내는 K-제조의 아키텍처 자산화를 추진할 필요가 있다. 나아가 이렇게 육성된 대체불가 자산을 매개로 한국이 부품 공급자를 넘어 주요국 기술 생태계의 공동 설계자로 참여하는 전략적 파트너십의 고도화를 병행해야 한다. 이에 본지에서는 미·중 경쟁 2.0의 구조와 중국의 AI·공급망 전략 변화를 분석하고, 한국 산업의 대응 전략을 제시한 조은교 산업연구원 경제안보·통상연구실 연구위원의 ‘미·중 경쟁 2.0, 중국의 AI·공급망 전략 변화와 우리의 대응: K-제조 대체불가성의 전략적 육성과 활용’을 소개하고자 한다. 1. 미·중 경쟁 2.0: 관세 전쟁에서 AI 생산 질서 주도권 경쟁으로 미·중 패권 경쟁은 관세와 무역적자를 둘러싼 제1라운드 통상 압박의 시대를 지나, AI 표준의 주도권과 제조업을 기반으로 글로벌 생산질서의 통제력을 겨루는 구조적·장기적 경쟁인 ‘미·중 경쟁 2.0’으로 전면 이행하고 있다.  2026년 7월 17일 상하이 세계인공지능대회 (WAIC)에서 발표된 시진핑 주석의 기조연설은 글로벌 AI 가치사슬의 주도권 경쟁이 완전히 새로운 차원으로 진입했음을 공표한 결정적 계기가 되었다. 시 주석은 자국 AI 생태계의 독자적 확 장과 함께 국제 협력을 제안하며, 딥시크 등 오픈소스 모델을 통해 세계 표준을 주도하겠다는 의지를 보였다. 29개국이 참여하는 중국 주도의 AI 협력기구인 세계인공지능협력기구(WAICO)도 이날 발족됐다.  특히 최근 본격화된 중국의 독자적 오픈소스 생태계의 확산과 다자간 AI 협력 기반의 구축은 경쟁의 단위가 기존 반도체 등 개별 품목의 접근 제한을 넘어선 글로벌 AI 생태계 선점과 산업 아키텍처의 표준화 경쟁으로 진화하고 있음을 보여준다. 아울러 시진핑 주석이 연설에서 안전하고 통제 가능한 AI 발전과 글로벌 거버넌스 구축을 강조한 것은 기술 경쟁을 넘어 규범 경쟁의 주도권까지 겨냥한 신호로 읽히며, 미·중이 오는 9월 첫 AI 대화를 개최할 예정인 만큼 AI 표준과 거버넌스를 둘러싼 양국의 경쟁과 협상은 더욱 본격화될 전망이다.  이러한 변화는 글로벌 가치사슬에 깊이 편입된 제조강국이자 수출주도형 국가인 한국에 구조적 위기와 전략적 기회를 동시에 제기한다. 당초 미국의 수출통제 의도와 달리 중국의 자립과 세력권 확장이 가속화되면서 AI 시대의 글로벌 공급망은 더욱 블록화될 가능성이 높아지고 있다.  이에 본고는 미·중 경쟁 2.0의 구조와 중국의 AI·공급망 전략 변화를 분석하고, 한국 산업의 대응 전략을 제시하고자 한다. 2. 중국의 AI·공급망 전략 변화와 함의   (1) 미국 반도체 수출통제의 역설과 중국의 자립 생태계 구축미·중 경쟁 2.0에서 가장 뚜렷한 변화는 미국 반도체 수출통제의 역설과 그 실효성의 약화이다. 통제가 중국에 시간과 명분을 주고 있다는 점이다. 공급 차단은 중국의 자립화를 재촉했고, 중국이 수요시장을 협상 카드로 쓸 공간을 열어 주었다.  트럼프 행정부는 2025년 12월 그동안 수출을 금지했던 H200의 대중 판매를 허용했고, 2026년 5월 개최된 미·중 정상회담 직전에는 엔비디아 젠슨 황 CEO를 막판에 에어포스원에 합류시키는 파격적 제스처까지 동원했다. 그러나 중국 정부가 자국 내 AI칩 국산화를 위해 수입통제를 감행하면서 지난 5월 정상회담 당시 기준, 중국의 대표적인 테크기업 어느 곳도 H200을 인도받지 못했다.  엔비디아의 대중국 시장 점유율은 95%에서 사실상 제로로 떨어졌다. 즉, 미국의 수출통제 무기가 중국의 수입통제로 역전되어 도리어 중국에 유리한 판을 만들어 주고 있는 셈이다. 중국은 이 국면에서 세계 최대 반도체 수요시장이라는 지위를 지렛대로 삼아, 무엇을 언제 살지 스스로 통제하는 수요 거버넌스로 판의 주도권을 쥐어 가고 있다.  또한 중국은 대외 통제로 가로막힌 기술적 병목을 정면 돌파하기보다 기술 경로를 다변화하여 우 회하는 ‘시스템 중심의 대안적 자립 경로’를 구축하고 있다. 글로벌 첨단 반도체 공급망의 핵심 초크포인트(Choke Point)이자 미세공정 고도화의 필수재인 극자외선(EUV) 노광장비의 접근이 봉 쇄되자 장비 확보 자체에 집착하는 대신 EUV 미세화 공정을 대체할 수 있는 구조적 대안을 모색하고 있다. 대표 사례가 화웨이의 독자 아키텍처 전략이다.  화웨이는 미세공정의 물리적 한계를 회로 설계와 시스템 차원에서 우회한다. 무어의 법칙이 트랜지스터를 더 작게 새겨 넣는 ‘공간의 미세화’를 추구했다면 화웨이는 신호 전달 경로와 시간을 최적화하는 접근으로 방향을 틀었다. 2026년 5월 전기전자공학자협회 회로 및 시스템 국제 심포지엄(ISCAS)에서 화웨이가 발표한 ‘타우(τ) 스케일링 법칙(Tau Scaling Law)’ 기반의 독자적 아키텍처 재편 전략이다. 회로를 층층이 쌓아 올리는 3차원 적층과 첨단 패키징을 결합해 EUV 없이 구형 DUV 장비만으로도 최첨단에 근접한 성능을 끌어내려는 것으로, 하드웨어의 부족분을 소프트웨어와 시스템 설계로 메우는 셈이다.  단일 칩의 미세공정 성능에서는 미국·대만에 뒤지더라도 칩을 묶어 시스템 단위로 성능을 확장하는 방식으로 승부하겠다는 것이다. 여기에 소프트웨어 생태계까지 결합된다. 화웨이는 엔비디아의 CUDA(Compute Unified Device Architecture)에 맞서 독자 소프트웨어 플랫폼을 키우고 있다. 화웨이의 CANN(Compute Architecture for Neural Networks)은 화웨이 어센드(Ascend) AI 가속기와 연산 모델 사이를 매개하며, 딥러닝 커널 최적화 및 연산 효율성을 극대화하여 하드웨어 제약을 소프트웨어 연산으로 보완하고 있다.  이처럼 중국의 AI 모델들이 국산 하드웨어· 소프트웨어 조합 위에서 구동되면서 ‘국산 모델- 국산 소프트웨어(CANN)-국산 칩’이 서로를 끌어 올리는 선순환이 형성되고 있다. 미국의 통제가 오히려 중국식 독자 생태계의 자생력을 키우는 결과를 낳고 있는 것이다.  또한 중국은 공급망의 뿌리, 즉 소재·부품·장비(소부장)와 메모리를 국산으로 채워 넣고 있다. 우회 설계에 성공하더라도 이를 실제로 찍어낼 장비와 소재, 그리고 양산할 메모리가 없으면 자립은 완성되지 않기 때문이다. 중국은 첨단 노광장비를 제외한 상당수 중저위 공정 장비와 소재의 국산화가 진전되었다. 번스타인 리서치(Bernstein Research, 2026)에 따르면 중국 기업들의 세계 시장 점유율(생산능력 기준)은 2020년 3%에서 2025년 약 28%로 급증했으며, 2026년에는 32%까지 성장할 것으로 예상했다.  불과 수년 만의 변화다. 메모리에서는 창신메모리(CXMT)가 글로벌 DRAM 시장 4위로 부상한 가운데, NAND 분야에서는 양쯔메모리테크놀로지(YMTC)가 대규모 팹 증설을 통해 2027년까지 캐파(Capa)를 두 배 이상 확장하는 공세적 투자를 지속하고 있다.  특히 한국과 미국의 선도기업들이 고 마진 AI용 HBM(고대역폭 메모리) 및 최선단 공정으로 자원을 집중하는 사이, 자국 정부의 정책적 지원을 바탕으로 범용(Legacy) DRAM 및 NAND 시장의 대량 생산 체계를 구축해 나가고 있다. 이처럼 레거시 반도체 분야에서 확보한 가성비 기반의 대량 공급 능력과 공급망 내재화는 향후 글로벌 범용 반도체 공급망에서 중국의 통제력과 가격 결정력을 강화하는 결정적 지렛대로 작용할 것으로 전망된다. 2) 중국의 AI 적용을 통한 전통 제조업 고도화 전략 두 번째 변화는 전통 제조업의 고도화를 통한 제조업의 전략자산화이며, 그 함의는 경쟁의 공수(攻守) 구도 전환이다. 그간의 미·중 경쟁은 미국이 통제와 제재로 공세를 취하고 중국이 방어하는 구도였으나, 중국이 전통 제조업까지 고도화하면서 이제는 중국이 제조 기반을 지렛대로 공세적으로 대응할 가능성이 커지고 있다.  이러한 중국의 전략 토대는 제조업 공급망의 완결성이다. 중국은 UN 산업분류상 공업 전 부문을 모두 갖춘 세계 유일의 국가이며, 세계 제조업 부가가치의 약 30%를 차지한다. 제15차 5개년규획(이하 15·5 규획)에서 전통산업의 고도화를 가장 강조한 점은 전통 산업을 공급망 안정과 산업안보를 지탱하는 전략 자산으로 재정의하고 있다고 해석할 수 있다. 이러한 중국의 전통 제조의 고도화 전략은 선언에 그치지 않고, AI를 전통 제조업 현장에 적용하는 구체적 실행 조치로 뒷받침되고 있다. 대표적인 사례가 중국 공업정보화부와 국가데이터국이 2026년 4월 발표한 「2026년 ‘모델·데이터 공진’ 행동」이다. 철강·석유화학·비철금속 등 전통산업을 우선 대상으로 선정하였으며, 실제로 확산 가치가 높고 기술적 실현 가능성이 큰 AI 응용 시나리오를 대거 발굴하고, 제조업 고유의 기술 원리를 담은 업종별·전용 모델과 특화 에이전트를 개발하는 것이 골자이다.  목표는 2026년 말까지 ‘데이터-모델-현장 응용’의 상호 업그레이드해 나가는 선순환 구조를 구축해 AI가 제조업 고도화를 뒷받침하도록 하는 데 있다. 실제로 중국 정보통신연구원(CAICT)의 추산에 따르면 중국의 생산·제조 분야 AI 모델 응용 사례 비중은 2024년 19.9%에서 2025년 25.9%로 상승하였으며, AI 적용의 분야는 인터넷, 사무 등의 서비스 영역에서 제조업 현장으로 이동하고 있다.  중국은 방대한 제조 기반과 현장 데이터, 그리고 그것을 순환시키는 AI 체계를 결합함으로써 전통산업을 구조조정의 대상이 아니라 지켜야 할 자산으로 여기고 있다. 통제받는 첨단 영역에서의 자립화와, 통제 밖 전 통 제조업의 고도화가 맞물리면서 중국의 제조업 기반 전체가 경쟁의 지렛대로 재편되고 있다. (3) 피지컬 AI 표준 선도 전략  미·중 간 경쟁이 제조업을 중심으로 가장 극적으로 나타나는 전장은 피지컬 AI(Physical AI) 분야이다. 시진핑 주석은 2026년 7월 17일 세계인공지능대회(WAIC) 기조연설에서 AI가 디지털 세계에서 물리 세계로 이행하고 있다고 선언하고, 이를 전통산업 개조와 미래산업 선점의 역사적 기회로 규정하였다.  AI 경쟁이 모델 성능을 겨루던 단계를 지나, 누가 AI로 실물경제를 먼저 장악하는가를 겨루는 단계로 진입한 것이다. 중국이 이 전환을 우연히 맞이한 것이 아니라 이미 준비해 온 흐름이라는 점은 2025년 3월 전국인민대표대회 정부업무보고에서 중국식 피지컬 AI인 ‘구신지능 (具身智能)’을 처음으로 미래산업으로 명기하고 휴머노이드 로봇 관련 산업 육성정책에 착수한 데서 확인할 수 있다.  2026년 중국 휴머노이드 로봇산업은 ‘기술 탐색’ 단계에서 벗어나 ‘상업적 대량 생산 및 실제 적 용’ 단계로 나아가고 있다. 현재 중국은 전 세계 휴머노이드 로봇 제품의 절반 이상을 차지하고 있으며, 2026년 7월 기준 휴머노이드 로봇 제조업체가 140개 이상, 제품 종류가 400여 개에 이른다. 따라서 피지컬 AI의 승부를 가르는 것이 모델의 지능이 아니라 지능을 구현할 제조 기반과 적용 현장의 규모라면, 이 영역에서는 중국이 미국보다 우위에 설 가능성도 배제할 수 없다. 주목할 부분은 중국식 피지컬 AI의 성격이다. 미·중 피지컬 AI 특허 비교 분석(LENS, 2023~2025년)에 따르면 양국의 전략은 특허의 언어에서부터 달라진다.   중국 특허는 지능형 제어, 시스템 통합, 효율 개선 등 산업 현장 중심의 어휘를, 미국 특허는 학습 아키텍처, 일반화, 연속 학습 등 모델과 학습 구조 중심의 어휘를 사용한다. 미국이 로봇을 지능을 구현하는 모델의 집합체로 정의한다면, 중국은 로봇을 효율적으로 작동시키는 시스템으로 규정하며 AI를 산업 인프라의 운영 기술(OT)로 흡수한다. 출원 주체도 미국은 민간 주도, 중국은 국유·지방계 기업과 대학 주도다. 양국의 경쟁은 기술 성능의 우열이 아니라 어느 기술 층위를 지배할 것인가, 곧 산업 적용 방식의 경쟁으로 전개되고 있다(<표 1> 참조).  이 차이의 함의는 표준 경쟁의 경로에서 드러난다. 중국은 범용 모델의 깊이를 극대화하기보다 충분히 작동하는 AI를 제조·물류 현장에 대규모로 투입하고, 제어 구조와 작업 흐름 같은 운영 로 직을 반복 구현하면서 작업 표준(workflow standard)을 만들어 간다. 중국에서 검증된 시스템이 글로벌 사우스에 현장 패키지 형태로 이전되면서 국제 표준으로 명문화되지 않고도 중국의 제조·공정 기반 표준이 로봇과 함께 글로벌 산업 현장의 사실상 기준으로 확장되는 경로다.  이러한 운영 로직이 한 번 채택되면 교체 비용이 매우 높은 기술적 고착(lock-in)이 발생하고, 로봇의 행동 로직과 업데이트 권한을 누가 통제하는가라는 운영 주권(Operational Sovereignty)의 문제가 뒤따른다. 즉 피지컬 AI 경쟁의 본질은 단순한 로봇 기술 경쟁이 아니라, 피지컬 AI 시대에 제조업 작동 방식을 누가 정의하고 통제하느냐를 둘러싼 경쟁이다. 결국 중국은 단품 칩이나 모델 성능의 열세를 글로벌 제조업 현장 실증을 통해 극복하고, 자국 주도의 작업 표준과 운영 로직을 ‘사실상의 국제 표준(de facto standard)’으로 확장함으로써 피지컬 AI 시대의 글로벌 생산 아키텍처를 선점하겠다는 전략을 추구하고 있다.  3. 우리의 대응: K-제조의 대체불가성 확대와 능동적 자산화 미·중 패권 경쟁의 전장이 단품 기술 제어에서 실물 제조 생태계의 주도권 경쟁으로 이동함에 따라 글로벌 가치사슬(GVC)에 깊이 편입된 우리 나라 제조업에도 새로운 AI·공급망 전략이 필요하다. 이러한 전면적 지각변동 속에서 기존의 수세적 공급망 다변화 정책이나 메모리 수혜에 안주하는 방식에 머물러서는 안 된다.  대응의 요체는 K-제조의 고유한 제조 강점에 기반한 K-제조 대 체불가성(Indispensability)의 심화와, 기술·생산 능력·표준·현장 데이터에 걸친 개별 강점을 하나의 자산 체계로 묶어 대외 협력의 기반으로 전환하는 능동적 자산화(Active Assetization), 곧 K-제조의 아키텍처 자산화로의 패러다임 전환이다. 지금은 AI가 촉발한 시장 수혜에 안주할 시기가 아 니라, 대체불가성을 심화하고 능동적으로 자산화하여 블록화된 공급망의 대체 불가능한 상수로 도 약해야 하는 골든타임이다. 변화하는 생산질서 속에서 우리 산업의 지위를 주체적으로 재설계하는 구조적 접근이 요구된다. (1) K-제조 피지컬 AI 전략: 로봇을 넘어 제조 아키텍처로 한국은 세계적 수준의 제조 역량을 보유하고 있으나 중국과 같은 거대 내수시장 기반의 완결 형 공급망 생태계를 그대로 구축하기는 어렵다. 따라서 우리의 전략은 수십 년간 축적한 공정 기술과 유연 생산 시스템을 바탕으로 글로벌 생산질서 안에서 대체 불가능한 핵심 초크포인트를 점 유하는 데 맞춰져야 한다. HBM 등 첨단 메모리와 선단 파운드리 공정에서 한국이 차지하는 위치는 어느 국가도 단기간에 대체하기 어려우며, 이것이 우리 산업의 가장 큰 전략적 자산이다. 다만 단품의 우위는 시간이 갈수록 침식될 수 있는 만큼, HBM 우위를 차세대 반도체 주도권으로 연결하고 취약한 팹리스·EDA·AI 소프트웨어를 국가 전략자산으로 육성해 K-반도체의 빈 고리를 메워 나가야 한다.  특히 주목해야 할 전장은 피지컬 AI 분야이다. 그 본질은 로봇이라는 완제품이 아니라, 산업 현 장의 지각·판단·실행 루프가 자동화에서 자율화로 이행한다는 데 있다. 자동화가 정해진 동작을 반복하는 단계라면 자율화는 현장의 판단 자체를 기계에 위임하는 단계이며, 경쟁의 본질은 어떤 판단을 누구의 모델에 맡길 것인가라는 실행 논리의 통제권 문제로 바뀐다. 따라서 피지컬 AI 전략을 휴머노이드 등 로봇 완제품 경쟁으로 좁혀서는 안된다.  양질의 데이터 수집, 플랫폼 구축, 파운데이션 모델 개발을 넘어 우리만이 쥘 수 있는 병목을 식별할 필요가 있다. 이 병목은 피지컬 AI를 구동하기 위한 판단 데이터다. 초정밀 반도체 공정, 세계 최고 수준의 제철 조업, 조선 건조 같은 고난도 공정에서 수십 년간 축적된 조업 판단과 암묵지는 인터넷 텍스트처럼 긁어모을 수도 시뮬레이션만으로 합성할 수도 없다. 이 판단 데이터를 학습해 공정의 자율 운전을 구현하는 모델이 곧 제조 LLM(한국형 제조 파운데이션 모델)이다.  작업 스킬을 학습하는 범용 모델의 층위를 넘어, 제조 LLM을 한국이 이미 쥐고 있는 초크포인트 자산인 HBM 등 AI 메모리와 고부가 소재, 정밀 장비·부품, 지능형 제어 미들웨어와 수직적으로 결합할 때 비로소 K-제조 아키텍처가 완성될 수 있다. 아울러 이때 아키텍처를 완성시키는 마지막 조건은 실증 무대다. 정부가 생태계의 설계자이자 최초 수요자가 되어 공공·산업 현장을 제조 LLM의 실증 시나리오로 개방하고, SW-HW 기업이 연합한 컨소시엄 위에서 제조 LLM과 초크포인트 자산의 결합을 검증하는 체계를 갖출 때, K-제조 아키텍처는 설계도를 넘어 작동하는 자산이 된다. (2) 전통 주력산업의 AI화: K- 소재산업의 고도화 K-제조 대체불가성의 전선은 첨단산업에 국한되지 않는다. 중국의 공세가 향후 빠르게 진행될 영역은 오히려 철강·석유화학·섬유 등 전통 소재 산업이다. 중국은 15·5 규획에서 전통산업을 전략 자산으로 재정의한 데 이어, 이를 피지컬 AI와 결합하는 산업 지능화를 국가 차원에서 추진하고 있다. 2026년 1월 공업정보화부 등 8개 부처가 「AI+ 제조 실시의견」을 발표한 이후 철강의 고로 조업부터 석유화학의 공정 운전, 기계·장비의 설계와 품질 검사, 섬유의 방적·염색에 이르기까지 업종별 AI 빅모델이 생산 공정 단위로 이식되고 있다.  따라서 전통 주력 제조업은 버려야 할 부담이 아니라 K-제조 피지컬 AI 전략의 토대이며, 별도의 구조조정 과제가 아니라 피지컬 AI 전략의 하위 축으로 통합해 추진해야 한다. 첫째, 전통산업을 제조 LLM의 학습 원천이자 첫 적용의 전장으로 삼아야 한다. 우리나라는 전통 주력산업에서 이미 세계 최고 수준의 공정기술을 보유하고 있어 조업 판단과 암묵지를 핵심자산으로 우선순위화하여 제도화하는 등 핵심 제조 데이터 자산의 확보에 힘을 쏟아야 한다. 축적된 제조 역량과 현장 데이터야말로 글로벌 빅테크가 단기간에 따라올 수 없는 한국 피지컬 AI의 원천 경쟁력이기 때문이다.  아울러 피지컬 AI 생태계 확산이 유발하는 새 로운 고부가 소재·부품 수요를 선제적으로 포착하고 시장을 선점해야 한다. 휴머노이드 로봇에 필수적인 초경량·고강도 복합재료와 고정밀 액추에이터용 소재, AI 데이터센터용 초고속·저전력 반도체 기판 소재, 그리고 전력망 확충에 동반되는 초고압 전력 케이블 소재 등 신수요 체인을 정부의 메가프로젝트와 직접 연계하여 초기 시장을 창출할 필요가 있다. (3) K-제조 아키텍처 기반 통상 전략: 리스크 관리를 넘어 전략적 활용으로 글로벌 가치사슬(GVC)의 패러다임이 과거의 비용 효율성 중심에서 제조시스템의 안정성과 회복 탄력성 확보 중심으로 급격히 이행함에 따라 이에 부합하는 다차원적 통상 전략의 수립이 시급한 시점이다. 주요국과의 산업적 연계성과 상호보완적 협력 구조를 균형 있게 분석함으로써, 우리 제조업의 글로벌 지위를 다져 나가는 새로운 접근법이 요구된다.  기술 우위 품목을 단순한 교역재로 취급하던 전통적 시각에서 벗어나, 글로벌 분업 구조 안에서 우리가 점유한 가치를 우리 산업의 전략적 위상과 발언권을 높이는 방향으로 연계하는 능동적 자산화(Active Assetization)로 관점을 전환할 필요가 있다. 그 본질은 기술·생산능력·표준·현장 데이터 라는 개별 강점을 하나의 아키텍처로 결합해 지속가능한 경쟁우위로 육성하는 데 있다. 아울러 이렇게 육성된 대체불가 자산을 매개로 공급망 협력·시장진출 전략과 연계한 새로운 통상 전략을 수립하고, 한국이 부품 공급자를 넘어 글로벌 AI 기술 생태계의 공동 설계자로 참여하는 전략적 파트너십을 고도화할 필요가 있다.  미·중 경쟁으로 인한 글로벌 공급망 블록화 심화는 이미 우리 통상환경의 상수가 되었다. 결국 관건은 다가오는 피지컬 AI 시대에 한국 산업의 대체불가성을 입체적으로 발굴·육성하는 데 있으며, 이를 통해 글로벌 공급망의 불확실성 속에서도 모든 주요 교역 상대국에게 신뢰할 수 있는 협력 파트너로 자리매김해야 할 시점이다. 출처: 산업연구원 조은교 경제안보·통상연구실 연구위원 ekcho@kiet.re.kr / 044-287-3828    
기사제목
미국-이란 종전 이후 호르무즈 리스크와 한국 산업 영향 및 대응 방향

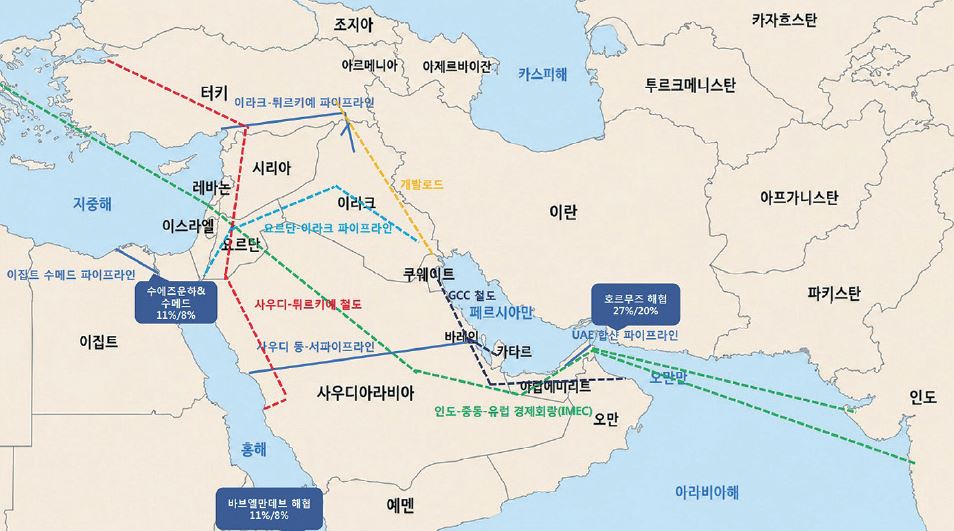
- 비용·경로 재편과 산업별 회복 격차를 중심으로 산업연구원 빙현지 전문연구원  • 미국-이란 MOU로 종전 국면에 진입했으나, 핵심 쟁점과 통항 관리 문제가 후속 협상으로 이연되어 전쟁 전 통항·비용 구조로의 단기 복귀는 제한적- 제재 종료·핵 프로그램 처리·이행 감시 등이 최종 합의로 넘겨졌고, 특히 핵 문제는 사찰·검증까지 합의해야 하는 최난도 쟁점으로 2015년 JCPOA 본협상에도 약 2년이 걸린 점에 비춰 60일 내 타결은 쉽지 않은 상황- 교전 당사자인 이스라엘이 서명국이 아니어서 MOU 체결 이후에도 레바논 전선을 둘러싼 무력 충돌이 재연되는 등 합의와 충돌이 교차하는 불안정한 국면이 지속될 전망이며, 60일 무상 통항 이후 수수료·해상 서비스 비용의 지위도 불분명해 통항 통제권은 여전히 이란에 잔존 • 이번 호르무즈 사태는 에너지·원자재·물류가 동시에 제약된 복합 공급망 충격으로, 종전 기대에 유가는 하락했으나 통항 비용과 일부 원자재 가격은 새로운 비용 기준으로 고착될 가능성- 에너지 가격 충격만으로도 제조업 생산비가 약 4.7% 상승한 것으로 추정(저자 추정, 전 산업 3.73%)- 유가는 종전 기대 선반영으로 이미 하락했으나, 단기간에 전쟁 전 수준으로 복귀하기보다 연말까지 배럴당 70~80달러 수준에서 등락할 전망이며, 봉쇄가 장기화될 경우 완충 요인 소진으로 공급 차질이 본격화될 가능성- 반면 국제 LNG 가격은 저장·대체가 어렵고 카타르발 공급 차질까지 겹쳐 빠르게 정상화되기 어려우며, 전쟁 위험 보험료는 위험이 낮아진 뒤에도 더디게 하락하고, 60일 무상 통항 이후에는 이란이 새로운 통항 비용을 부과할 소지 • 종전은 산업 충격을 일괄 해소하는 계기가 아니라, 비용 전가·신규 수요 확보가 가능한 산업과 구조적 공급과잉·수요 둔화에 노출된 산업 간 격차를 고착시키는 K자형 분기점으로 작용- 수혜·기회: 조선은 고부가 LNG 운반선·중소형 탱커, 방산은 걸프 방공 수요, 반도체는 중동 AI 데이터센터발 메모리·HBM, 건설은 약 340억~580억 달러 전후 복구 수요에서 기회가 기대되며, 중동 시장 진출은 저가 경쟁보다 금융 동반·현지화 대응 역량이 좌우하는 방향으로 성격이 변화- 제약·시차: 석유화학은 단기적으로 공급과잉 재부각으로 수익성 회복이 지연되나 글로벌 고비용 설비 합리화로 중장기 수급은 점진적으로 개선될 여지, 자동차는 선진 시장 수요 둔화·비용 부담으로 회복이 제약 • 통항·보험·운임 비용을 일시 요인이 아닌 구조적 안보 비용으로 인식하고, 핵심 통로·원자재의 무기화 가능성을 상수로 둔 경제 안보 전략으로 재설계할 필요- 공급망 다변화는 필요하나 특정 산지·항로·결제망으로의 재고착을 경계하고, 안보의 무게를 가격 안정에서 공급 신뢰성·공급망 탄력성으로 전환- 산업별로 피해 부문은 비용 보전·조달 안정을, 기회 부문은 금융·현지화·수주 역량 강화를 지원하는 차등 대응과 함께, 조달·금융·물류 영역의 구체적인 수단을 검토  종전 MOU 체결에도 핵심 쟁점과 통항 정상화 리스크가 남아 전쟁 전 수준으로의 복귀는 단기간에 어려운 상황 • 미국-이란 MOU는 군사행동 중단과 호르무즈 해협 재개를 위한 잠정 합의이나, 핵심 쟁점 상당 부분이 후속 협상으로 이연되어 합의의 안정성은 여전히 제한적- 미국과 이란은 MOU를 통해 군사행동 중단, 호르무즈 해협 재개, 60일 내 최종 합의 협상이라는 기본 틀을 마련했으며, 미국의 해상 봉쇄 해제와 이란의 60일간 무상 통항 보장 등 일부 조치는 즉시 이행 대상으로 제시 - 다만 제재 종료 일정, 핵 프로그램의 향후 처리, 농축물질 관리, 재건·개발 자금 집행 구조, 향후 이행 감시 체계 등은 최종 합의에서 확정하도록 남겨져 있어 MOU만으로 모든 쟁점이 해소된 것은 아닌 상황 - MOU는 조약과 달리 국내 비준 절차를 거친 구속적 합의가 아니므로, 후속 협상이 교착되거나 상대방의 이행 위반이 제기될 경우 초기 조치가 다시 중단되거나 협상 카드화될 가능성* 2015년 JCPOA도 법적 구속력이 제한된 정치적 합의로 처리된 이후 2018년 미국의 탈퇴와 제재 복원으로 사실상 무산된 전례가 있어, 이란 관련 합의의 지속가능성은 미국 정치 변화에 민감하게 반응* 특히 핵 프로그램 처리와 농축물질 관리는 사찰·검증 체계까지 합의해야 하는 최난도 쟁점인데, 2015년 JCPOA 타결에도 본협상에만 약 2년이 걸린 점에 비춰 60일이라는 후속 협상 시한 내 최종 타결은 쉽지 않은 상황 - 최대 쟁점은 레바논 전선으로, MOU는 레바논을 포함한 전 전선의 군사행동 종료를 담고 있으나 실제 교전 당사자인 이스라엘은 서명국이 아니어서 이스라엘의 레바논 작전 지속 여부가 합의 전체의 안정성을 흔들 가능성* MOU 발효 직후, 이스라엘이 헤즈볼라와의 휴전 이튿날 레바논 남부를 재차 공습하자 이란은 레바논 포함 전 전선 군사행동 영구 중단 불이행을 이유로 호르무즈 해협 재봉쇄를 선언 - 또한 호르무즈 해협 통항은 재개 국면에 들어섰으나, 60일 이후 통항 관리 방식과 수수료·해상 서비스 비용의 지위가 불분명해 제도적 불확실성이 잔존* MOU 제5항은 상업 선박의 안전 통항을 60일간 무상으로 보장하는 내용을 담고 있으나, 이는 영구적 무료 통항 보장이 아니라 60일 이후 관리 방식과 해상 서비스 체계를 별도 협의하도록 남겨둔 구조* 미국은 통행료 없는(toll-free) 개방을 강조하나, 이란은 신설한 페르시아만 해협관리청(PGSA)을 통해 서비스 수수료 명목으로 오만과의 공동 관리를 주장* 명목상 개방이 통제권 이양을 뜻하지는 않는 상황으로 실제 운항 비용을 둘러싼 회색지대가 잔존해 해운업계는 비용의 장기 지위가 불분명해 국제해협의 통과통항 원칙과 충돌할 수 있다는 점에서 추가 분쟁 가능성을 우려 - 호르무즈를 둘러싼 무력 충돌이 재발한 데서 드러나듯, 합의와 충돌이 교차하는 불안정한 국면이 상당 기간 지속될 가능성* MOU 서명 이후에도 이란이 호르무즈를 통과하던 상선을 공격하고 미국이 이란 군사시설을 보복 타격했으며, 이에 이란이 다시 쿠웨이트·바레인의 미군기지를 공격하는 등 무력 충돌이 재연* 양측 모두 결정적 승리나 최종 타결의 유인이 약해, 완전한 종전도 전면전도 아닌 저강도 분쟁이 장기화되는 국면으로 굳어질 수 있다는 평가가 제기 • 이에 본고는 종전 이후에도 남을 통항 비용과 시장 회복 지연 요인을 전제로, 호르무즈 사태 장기화가 한국산업에 남긴 비용 충격과 구조 변화를 점검- 합의가 유지될 경우에도 통항 정상화에는 물리적·제도적 시차가 존재하고, 합의가 흔들릴 경우 해협 통항과 제재 완화가 다시 협상 레버리지로 전환될 가능성- 따라서 전쟁 이전의 비용 구조와 공급망 흐름으로 단기간에 복귀하기는 어려우며, 본고는 사태 장기화 과정에서 발생한 산업별 충격과 종전 이후에도 잔존할 비용 요인, 운송 경로 및 산업에 미친 영향을 중심으로 분석  호르무즈 사태가 과거 중동발 충격과 구분되는 지점은 차질의 성격과 범위 • 과거 중동발 충격은 주로 특정 산유국의 생산·수출 차질 또는 해상 안전 비용을 상승시키는 수준- 1973년 아랍 석유 금수, 1979년 이란 혁명, 1990년 이라크의 쿠웨이트 침공, 2019년 아브카이크·쿠라이스 피격은 모두 국제 유가와 수급에 큰 충격을 주었으나, 기본적으로 특정 국가의 생산·수출 또는 특정 시설의 가동 차질이 중심 - 2019년 아브카이크·쿠라이스 피격은 하루 약 570만 배럴의 생산 차질을 초래해 당시 세계 공급의 약 5%에 해당하는 충격을 발생시켰으나, 전략비축·재고 활용과 설비 복구를 통해 비교적 단기간에 공급이 회복 - 1984~1988년 탱커전쟁은 걸프 해역의 선박 안전과 보험료를 크게 악화시켰으나, 미국의 호위 작전 등에 힘입어 호르무즈 해협의 통항 기능 자체는 유지 - 이들 사례는 단기간에 세계 석유 공급의 상당 부분을 위축시켰지만, 해상 수송로 자체가 장기간 봉쇄되어 다수 산유국의 수출과 에너지·원자재 물류가 동시에 제약된 사례는 아니었다는 점에서 이번 사태와 구분 • 이번 사태로 호르무즈 해협을 통과하는 석유·LNG·원자재가 동시에 제약되면서, 과거보다 차질의 규모와 파급 경로가 크게 확대- 호르무즈는 평시 전 세계 석유 교역의 약 5분의 1, 해상 석유 수출의 약 3분의 1이 통과하는 단일 초크포인트로, 이번 봉쇄로 약 1,580만 b/d, 전 세계 공급의 약 15%에 해당하는 물량이 시장 접근에서 차단 - 사우디아라비아와 UAE의 송유관 등 우회 인프라가 존재하지만, 가용 우회 능력은 평시 호르무즈 통과 물량의 일부를 대체하는 수준으로, LNG와 비료·헬륨 등 비석유 품목의 우회 여력은 더욱 제한적 - 이에 따라 충격은 에너지 가격에 그치지 않고 농업 투입재, 석유화학 원료, 반도체용 특수가스 등 산업 원자재로 확산 * 세계경제포럼(WEF)·WTO 등에 따르면, 전 세계 헬륨 공급량의 약 3분의 1, 요소 교역량의 30% 이상, 암모니아·인산염 교역량의 약 20%가 이 해협을 통과1 - 과거 공급 차질은 주요 산유국의 여유 생산능력, 전략비축유 방출, 재고 활용 등을 통해 일정 부분 흡수될 수 있었으나, 이번에는 여유 생산능력과 주요 수출 물량 상당 부분이 호르무즈 권역에 묶여 있어 완충 여력이 제한 - 따라서 이번 호르무즈 사태는 단순한 공급 감소가 아니라 공급 충격과 수송 충격, 에너지와 산업 원자재 충격이 동시에 결합된 복합 공급망 충격으로 해석할 필요1. https://www.weforum.org/stories/2026/04/beyond-oil-lng-commodities-impacted-closure-hormuz-straithttps://datalab.wto.org/Strait-of-Hormuz-Trade-Trackerhttps://www.aljazeera.com/opinions/2026/3/27/the-strait-of-hormuz-is-not-just-an-oil-chokepoint 가격·물량 충격이 직접 비용 부담을 넘어 공급망 전반으로 확산• 직접 충격은 원유·LNG·나프타 등 중동 직수입 품목의 가격 상승과 물량 차질로 시작되어 국내 생산비와 가동률 하락으로 현실화- 호르무즈 봉쇄 이후 해협 경유 화물 흐름이 급감하면서, 에너지 가격 상승과 원자재 물량 부족이 동시에 발생 - 원유 가격 상승은 정유·석유화학 원료와 운송 연료 비용을 통해 나프타·석유제품·물류비로 파급되고, LNG 가격 상승은 발전·도시가스 비용을 통해 전력 다소비 업종의 생산비로 전이* 산업연관표를 이용한 저자 추정 결과, 이 같은 에너지 가격 충격으로 전 산업 3.73%, 제조업 4.70%, 서비스업 1.32%의 생산비 상승이 발생한 것으로 추정2 - 특히 나프타는 중동산 원유 정제 물량과 직수입 물량이 함께 줄어들면서 석유화학 업종의 직접 충격으로 연결되었고, 근월물 가격이 원월물보다 높은 백워데이션3이 확대되며 단기 물량 부족 압력이 가격 구조에 반영* 일부 NCC 설비는 나프타 수급 불안으로 3월 가동률이 50%대까지 하락한 뒤 정부 지원과 대체 공급선 확보로 회복세를 보였으나, 평시 수준에는 미치지 못해 원료 조달 불확실성이 잔존 - 중소기업중앙회 5월 조사에서도 국내 중소·중견 제조기업은 원가 부담 증가와 원부자재 물량 부족을 동시에 호소해, 가격 충격과 물량 충격이 현장 단위의 생산 조정 압력으로 현실화42. 전쟁 전 가격은 2월 27일 자, 전쟁 기간 가격은 3월 1일~6월 8일 평균치를 사용. 브렌트유는 배럴당 달러, LNG는 JKM 선물의 MMBtu당 달러 가격 기준. 한국은행 산업연관표에 기초해 저자 산출. 원유·LNG 가격의 직접 투입 비중과 중간재를 통한 간접 전달 경로를 함께 반영하나, 공급 차단에 따른 물량 충격(수량 효과)은 포착하지 못해 추정치는 실제 충격의 하한선으로 해석할 필요.3. 백워데이션(backwardation)은 근월물 가격이 원월물 가격보다 높은 상태로, 시장이 미래 인도 물량보다 당장의 현물 확보에 더 높은 가격을 지불하고 있음을 의미함. 이는 현물 수급 경색을 보여주는 지표로 해석됨.4. https://www.sedaily.com/article/20050898 • 간접·시차 충격은 제3국 생산공정, 계약가격 반영, 하류 산업 전이를 통해 시차를 두고 확산- 간접 충격은 한국이 중동에서 직접 수입하지 않는 품목이라도, 중동산 에너지·원자재가 제3국 생산공정의 투입재로 사용된 뒤 국내 공급망으로 전이되는 경로에서 발생 - 이 경우 위험은 한국의 직접 수입의존도만으로 포착하기 어렵고, 제3국의 생산 차질이나 수출 통제에 좌우되므로 종전 기대로 유가·나프타 등 직접 충격 품목 가격이 반락하더라도 조달 불확실성이 시차를 두고 잔존하거나 확대될 가능성 - 황산은 대표적인 간접 충격 품목으로, 중동산 공급 차질과 중국의 수출 제한이 겹치면서 국제 가격이 급등했고, 이는 인산비료·구리·니켈 제련 등 서로 다른 산업의 비용 상승 요인으로 작용 - 비료 역시 간접·시차 충격이 작동하는 품목으로, 요소·암모니아·황 등 비료 관련 원료의 해상 이동이 제약될 경우 영농 비용 상승과 식량 가격 부담으로 후행 전이 - 따라서 종전 이후, 충격이 곧바로 소멸되는 것은 아니며, 에너지 가격의 직접 충격이 완화되는 시점에도 원자재·비료·금속 소재 등에서는 간접·시차 충격이 남아 산업별 회복 속도를 다르게 만들 가능성   종전 이후에도 물류 정상화에는 시차가 있고, 통항 비용과 운항 경로의 재편 압력은 지속• 종전 기대로 낮아지는 비용도 있으나, 통항 비용은 더디게 내려와 새 기준으로 남고 운항 경로도 우회·다각화가 구조화되는 등 비용과 경로 양면에서 재편이 지속 • 호르무즈 통항이 재개되더라도 실제 물류 흐름은 안전 확인·보험 재개·선박 재배치를 거치며 단계적으로 회복 - 명목상 재개방 이후에도 기뢰 제거, 제한 항로 운영, 대기 선박 해소, 선복 재배치, 보험 인수 재개 등이 순차적으로 필요해 평시 수준의 통항량 회복까지는 시차가 발생할 가능성* 걸프 일대에 만재 300척·빈 선박 250척, 오만만 진입 대기 300척이 묶여 있고, 기뢰 제거에는 40~50일에서 최대 6개월이 소요될 수 있다는 전망도 제기 - 합의 직후 일부 선박의 통항이 재개되었으나, 평시 수준에 비해 통항량은 여전히 제한적이며, 에너지·원자재 화물의 물량 회복은 가격 반등락보다 늦게 나타날 가능성* 합의 발표부터 6월 17일까지 통과한 선박은 7척에 그쳤으며, 케플러(Kpler)는 첫 달 통항량이 하루 40척 안팎으로 회복되는 데 그칠 것으로 전망55. https://www.cnbc.com/2026/06/15/oil-tanker-strait-hormuz-traffic-us-iran-deal.htm• 통항 관련 비용은 하방 경직성이 커 종전 이후에도 새로운 비용 기준으로 잔존할 가능성- 전쟁 보험료는 위험 발생 시 빠르게 상승하지만, 위험이 낮아진 이후에도 해상 안전과 재보험 시장의 판단이 바뀌기 전까지는 더디게 하락하는 경향* 호르무즈 통항 선박에 대한 전쟁 위험 보험료는 전쟁 전 선박 가치의 0.2% 수준에서 2~3%로 상승한 것으로 추정되며, 선가 1억 달러 선박 기준 보험료율이 0.4%포인트만 상승해도 항차당 약 40만 달러의 추가 비용이 발생* 1980년대 탱커전쟁 당시에도 미국의 호송 작전에도 불구하고 종전 이후 통항·보험 정상화에 1년 이상, 보험료 정상화에는 수년이 걸린 만큼 이번에도 단기 정상화 가능성은 낮은 편 - 운임에는 항로 우회·선박 대기·선복 부족·보험료·위험 할증료가 함께 반영되는 구조여서, 유가 하락이 운임 하락으로 즉시 연결되기 어려운 상황 - 또한 60일 무상 통항 이후 이란이 통항 관리 또는 해상 서비스 비용 부과를 추진할 경우, 이는 전쟁 전에는 존재하지 않던 제도적 비용으로 작용할 가능성* 미국 OFAC는 이란 정부·IRGC 관련 주체에 대한 대가 지급이 제재로 이어질 수 있다고 경고한 바 있어, 단순 운임 상승을 넘어 법적·금융 리스크로 확대될 소지 • 운항 경로도 종전 직후 전쟁 전으로 되돌아가기보다, 우회·다각화 흐름이 일정 부분 구조화될 전망- 봉쇄 기간 선사들은 안전성·보험 인수 가능성을 기준으로 호르무즈 통항을 중단·제한했고, 이 관행은 종전 이후에도 안전성 확인 전까지 일정 기간 지속될 전망 - 홍해 사태 이후 희망봉 우회가 일반화된 것처럼, MSC·CMA CGM 등은 희망봉 노선을 2026년 기본 항로로 공식편입했으며, 이번 봉쇄로 선사들이 홍해(바브엘만데브)와 호르무즈 두 길목을 동시에 피하게 되면서 우회 고착이 한층 강화 - 걸프 국가들도 의존도를 낮추기 위해 송유관·홍해·오만만 항만·육상 복합 물류 회랑 확충을 추진하며, 이는 중동–유럽–아시아 물류 구조의 다중 경로화를 촉진 - 경로 다각화에 더해, 화주·수입국이 단일 초크포인트 의존을 줄이기 위해 수요지 인근에 저장·중계 시설을 확충하는 등 재고를 소비지 가까이 재배치하려는 투자도 확대될 가능성 - 다만 상당수 우회 회랑은 아직 구상 또는 초기 단계이고, 이라크·시리아·이란 등 경유지의 정치·안보 불안이 새로운 병목으로 작용할 수 있어, 다각화 방향은 분명하나 어느 경로가 중심이 될지는 추가 관찰 필요  에너지 가격도 종전 기대로 일률 하락하기보다, 정상화 속도는 품목별로 상이 • 복구 속도는 저장 가능성·대체 가능성·계약 구조와 차질의 성격 등에 따라 차별화- 실제로 종전 기대로 유가가 하락하는 국면에서, 봉쇄 초기 급등했던 요소 가격은 비교적 빠르게 반락한 반면, 황 가격은 여전히 높은 수준을 유지* 요소 가는 2~3월 약 47% 올라 4월까지 전쟁 전의 약 2배 수준에 이르렀으나, 종전·통항 재개 기대와 중국의 수출 재개로 질소비료 공급이 회복되며 전쟁 프리미엄이 상당 부분 해소* 반면 황산은 정유·가스 가동에 연동되는 부산물이어서 가격이 올라도 단기 증산이 어렵고, 에너지 대비 통항 우선순위에서 밀리는 후순위 화물인 데다, 주요국의 수출 제한이 겹쳐 공급 회복이 더딘 상황 • 원유는 종전 기대와 공급 확대 요인이 가격 하락 압력으로 작용하고 있으나, 실제 공급 회복과 재고 보충 수요를 고려할 때 정상화 속도는 여전히 불확실- 종전 기대의 선반영, OPEC+ 감산 완화, 대서양 분지(미국·브라질 등)의 증산은 하락 요인이나, 봉쇄기 소진된 재고·전략비축 보충 수요와 필드 재가동 지연이 하방을 제약 - 이에 유가는 단기간에 전쟁 전 수준으로 복귀하기보다 올해 말까지 배럴당 70~80달러 수준에서 등락할 가능성* 우드맥킨지는 조기 재개 시 4분기부터 하락해 연말 약 80달러·2027년 약 65달러를, EIA도 연말 약 70달러·2027년 약 64달러로 유사하게 전망6* 캐피털 이코노믹스는 에너지 공급이 9월까지 전쟁 전 80% 수준 회복, UAE 국영사(ADNOC)는 완전 물동량 회복을 2027년으로 추정7 - 다만 이번 종전 합의가 조건부·가역적인 만큼, 주변 전선 재격화나 호르무즈 재봉쇄로 봉쇄가 재발·장기화되면 유가는 다시 상방 압력을 받을 가능성* IEA는 개전 이후 중동 에너지 시설 80여 곳이 피해를 입었고, 이 중 3분의 1 이상이 중대 피해로, 전쟁 전 생산 수준 회복에는 국가별로 상이하나 전반적으로 약 2년이 소요될 것으로 평가8* 특히 유정·가스전의 저류층 등 지하 설비 손상 규모는 아직 확인되지 않아 회복 지연 위험이 추가로 잠재* 그간 가격 급등을 억제해 온 완충 요인(개전 전 출하된 물량, 해상 저장 재고, 우회 파이프라인 등)이 순차적으로 소진되는 국면으로, 봉쇄가 장기화될 경우 실제 공급 차질이 본격화되면서 유럽 등 일부 지역에서는 에너지 부족이 제조업 생산 차질로 전이될 가능성6. https://gcaptain.com/hormuz-closure-could-send-oil-to-200-and-trigger-global-recession-wood-mackenzie-warns/ 7. https://safety4sea.com/adnoc-ceo-full-recovery-of-hormuz-oil-flows-to-not-occur-until-2027/8. https://www.cfr.org/event/oil-and-energy-markets-the-geoeconomic-ramifications-of-the-iran-war  - 반면 LNG는 저장과 대체가 원유보다 어렵고 장기계약·현물 조달이 병행되는 구조여서, 종전 기대만으로 가격이 빠르게 정상화되기 어려운 품목* 카타르의 공급 차질이 물리적·장기적이라는 점도 차이로, 분쟁이 완전히 해소되더라도 카타르 LNG 수출 능력의 일부가 장기간 가동 제약을 받을 수 있고, 이는 2026년 예상됐던 LNG 공급 과잉분을 상당 부분 상쇄할 가능성* 수요 측면에서도 유럽의 저장률은 5년 평균을 밑돌아 동절기 전 재고 보충 수요가 불가피하며, 아시아와 유럽이 카타르산 가스 물량을 두고 경쟁하면서 위기 이전보다 가격 하단이 높아졌다는 평가 - 카타르산 LNG 공급 차질이 장기화되더라도 연말까지 필요한 물량을 상당 부분 확보해 실제 인도 차질은 제한적일 전망이나, 부족분 보전을 위한 현물 조달 부담과 유가 연동 장기계약의 가격 반영 시차가 겹치면서 하반기 국내 LNG 도입단가는 후행적으로 상승할 가능성9* 이 경우 LNG 도입 비용은 발전 비용과 전력요금 인상 압력을 통해 반도체·디스플레이·철강·시멘트 등 전력 집약 제조업의 비용 부담으로 시차를 두고 전이 - 다만 중장기로는 카타르 시설 정상화와 함께 미국 등 신규 LNG 공급이 확대되며 수급이 완화될 가능성도 있어, LNG 시장은 단기 경직성과 중장기 완화 가능성을 함께 고려할 필요9. 에너지경제연구원은 조기 종전 시에도 8월 도입 단가가 15~16.7달러로 정점을 형성할 것으로 전망. 산업별 회복은 비용 전가력과 수요 회복 경로에 따라 K자형으로 분화 • 호르무즈 통항 재개와 에너지 가격 반락은 공통적인 부담 완화 요인이지만, 산업별로 원가 구조, 수요처, 재고·계약 구조, 공급과잉 정도가 달라 회복 속도는 차별화될 전망- 종전은 충격을 일괄 해소하는 계기라기보다, 비용 전가·신규 수요 확보가 가능한 산업과 구조적 공급과잉·수요 둔화에 노출된 산업 간 격차를 고착시키는 분기점으로 작용 - 조선·방산·일부 중동 EPC는 수송망 재편, LNG 공급선 다변화, 걸프 안보 수요, 전후 복구 수요가 맞물려 회복·수요 확대 가능성이 크나, 전후 수요는 저가 수주가 아니라 금융 조달 동반·현지화 대응 역량이 수주를 좌우하는 방향으로 성격이 변화할 가능성 - 석유화학은 봉쇄기 가려졌던 글로벌 공급과잉이 종전 후 재 표면화될 우려가 크고, 자동차·건설은 수요 둔화·자재비·금융비용 부담으로 회복이 제한되며, 반도체는 직접 충격은 제한적이나 중동 AI 인프라 투자가 메모리·HBM 수요로 연결될지가 변수  비용·경로·의존 구조 재편에 대응한 복원력 중심 전략 필요• 종전 합의 이후에도 전쟁 전 비용 구조로의 단기 복귀가 제한적인 만큼, 통항·보험·운임·제재 리스크를 구조적 안보 비용으로 인식할 필요- 핵심 쟁점이 후속 협상으로 이연된 상황에서 주변 전선 재격화, 60일 이후 통항료 부과, 제재 대상 기관과의 거래문제는 해협 통항의 불확실성을 다시 높일 가능성 - 이에 운임·보험료·통항 비용 상승을 일시 요인으로 보기보다 일정 기간 원가 구조에 남을 비용으로 인식하고, 계약·보험·무역금융 리스크 관리 체계에 상시 반영할 필요 - 가령 전쟁 위험 보험료 급등분에 대한 무역보험 등 정책금융을 통한 분담, 무역금융의 리스크 프리미엄 부담 완화 등을 검토 가능 • 공급망 다변화는 필요하나, 특정 지역 의존을 또 다른 의존으로 대체하는 락인(lock-in)에 빠지지 않도록 관리할 필요- 걸프 에너지 인프라가 이번 전쟁 이전에도 2017년 이후 200여 차례 공격을 받는 등 공급 안정 측면의 위험이 이미 존재했음에도 가격이 우선시되어 온 만큼, 핵심 통로·공급선의 안보는 과거의 가격 안정 중심에서 공급 신뢰성·공급망 탄력성 중심으로 무게가 옮겨갈 필요 - 위기 시 다변화를 추진했다가 가격 안정 이후 다시 최저가 중심의 단일 공급선으로 회귀하는 방식으로는 공급망 복원력을 높이기 어려우므로, 핵심 품목의 다변화를 제도적으로 정착시키기 위해 핵심 원자재별 최소 재고 기준, 다변화·장기계약에 대한 인센티브, 전략비축 대상 품목 확대 등을 검토 - 재생에너지 확대가 태양광·배터리·핵심 광물의 중국 의존을 높일 수 있듯, 수입선 다변화는 에너지·원자재·부품·장비·물류 경로 전반의 의존 구조를 함께 점검하는 방식이 필요 - 직접 수입하지 않는 품목도 제3국 생산공정의 핵심 투입재라면 황산·비료·금속 소재처럼 시차를 두고 국내 공급망에 전이될 수 있으므로, 조기경보·모니터링을 해외 생산국의 투입재 의존도까지 포함하는 방식으로 확장• 핵심 통로와 원자재의 무기화 가능성을 상수로 두고 조달·물류·안보 전략을 재설계할 필요- 이번 사태는 호르무즈 해협이 단순 수송로가 아니라 통행 조건 변경, 통항 비용 부과, 공급 지연을 통한 압박 수단으로 활용될 수 있음을 시사 - 관세 갈등, 희토류·핵심 광물·비료 수출 통제와 마찬가지로, 공급망 리스크는 특정 지역의 전쟁 여부를 넘어 어느 국가가 어떤 원료·통로를 통제하고 있는가의 문제로 확대 - 따라서 조달 전략은 원료 가격뿐 아니라 항로 안정성, 보험 조건, 대체 가능성, 재고 비용까지 포함해 평가하고, 제조업의 핵심 길목이 타국의 압박 수단으로 전환될 가능성을 반영한 경제 안보 전략으로 재설계할 필요 - 또한 대체 항로별 비용·소요일수의 상시 모니터링, 항만·해운 정보 공유 체계 등을 통해 우회·재배치 의사결정을 뒷받침하는 방안 등을 고려  저자: 빙현지 산업연구원 글로벌산업협력연구실 전문연구원anissabing@kiet.re.kr|044-287-3950    
BIO 매거진 |

기사제목
한국환경공단, 스포츠경기장에서 다회용기 이용 확산

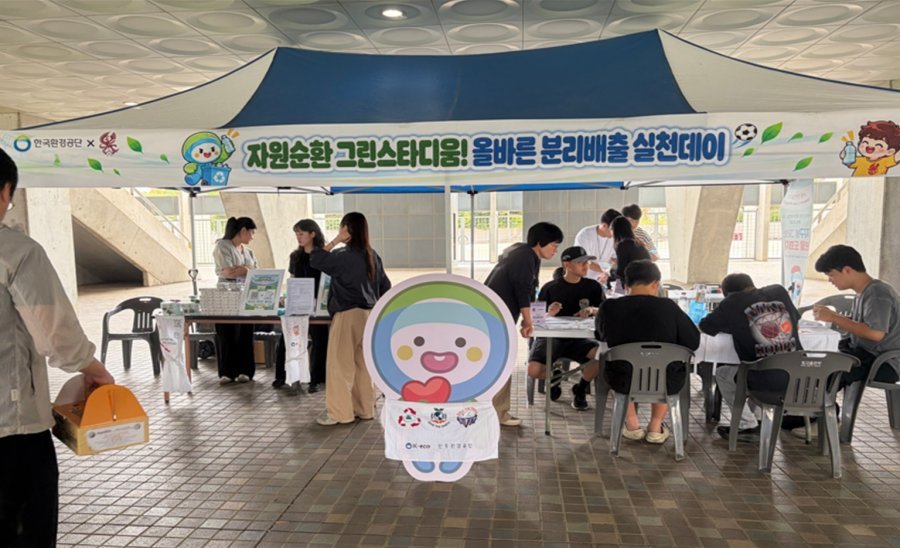
- 야구·축구 관람객의 다회용기 사용과 반납 참여로 자원순환 실천 기회 확대- 지역자활센터·자원봉사자·조선대학교 학생이 함께하는 지역 협력형 운영   기후부 산하 한국환경공단 광주전남제주환경본부(본부장 고호영)는 지난 9월 17일 광주-기아챔피언스필드와 10월 11일 광주FC 경기가 열린 광주월드컵경기장에서 관람객을 대상으로 다회용기 이용과 올바른 분리배출을 안내하는 자원순환 실천 행사를 운영했다고 밝혔다.   이번 행사는 많은 사람이 함께 이용하는 스포츠경기장에서 일회용품 사용을 줄이고, 다회용기를 사용하고 반납하는 경험을 관람문화 속 일상적인 실천으로 확산하기 위해 마련됐다. 야구와 축구라는 서로 다른 종목을 즐기는 관람객들이 자원순환이라는 공통의 가치에 함께 참여했다.  관람객들이 한국환경공단 자원순환 캠페인 부스를 방문하고 있다.   관람객들이 올바른 분리배출 실천 캠페인 부스에서 자원순환 체험에 참여하고 있다.   공단은 경기장 식음료 매장에 다회용기를 공급하고, 관람객이 이용 후 반납할 수 있도록 회수함과 현장 안내 인력을 운영했다. 서구지역자활센터는 용기공급·운반·세척에 참여해, 사용한 용기를 회수하고 다시 사용하는 순환 체계를 뒷받침했다.   다회용기 사용은 한 번 쓰고 버리는 소비 방식을 반복 사용으로 전환하는 실천이다. 이번 행사는 용기를 제공하는데 그치지 않고 반납 안내와 회수체계를 함께 운영해, 관람객의 작은 참여가 자원의 재사용으로 이어지도록 했다.   현장 서포터즈 운영에도 지역사회가 함께했다. 야구장 행사에서는 1365자원봉사포털을 통해 모집한 자원봉사자가, 축구장 행사에서는 조선대학교 학생들이 서포터즈로 참여해 회수함 운영과 다회용기 반납 안내를 지원하였다.   두 행사에서는 관람객을 대상으로 다회용기 사용인식, 다회용기 확산을 위해 필요한 유인책 등이 포함된 인식조사를 진행했다. 인식조사 결과는 구단, 지자체에 제공하여 정책 지원 자료로 활용될 계획이다.   어린이와 보호자들이 폐린넨 앞치마 꾸미기 체험에 참여하고 있다.   폐린넨을 새활용해 만든 어린이 체험용 앞치마와 다회용기 인식조사 안내물   행사 운영 결과, 두 경기장에서 다회용기 사용으로 혼합폐기물 발생량을 약 560kg 줄이고, 온실가스 약 735kgco2eq*를 감축했다. 이는 소나무 83그루**가 1년간 흡수하는 이산화탄소와 유사한 수치이다. 아울러 서구지역자활센터의 18명이 참여함으로써 지역 일자리 연계도 함께 이끌었다.* 다회용기 이용 횟수에 국가 온실가스 감축 정책 및 분류 사례의 수치 적용한 추정치** 국립산림과학원 기준 30년생 소나무 1그루의 연간 이산화탄소 흡수량 8.8kg 환산   한국환경공단 광주제주환경본부 고호영 본부장은 “이번 행사가 일회성에 그치지 않고 스포츠경기장을 찾는 관람객들 모두 다회용기를 사용하고 올바른 분리배출 문화가 정착될 수 있도록 지속적으로 노력하겠다”라고 말했다.         

기사제목
사빅, 탁월한 성능을 갖춘 PCR 기반의 LNP™ ELCRIN™ 복합소재 출시

- 우수한 치수 안정성, 높은 탄성률 및 안정된 난연성 제공  세계적인 종합 화학 기업인 사빅(SABIC)은 재활용 플라스틱 수지(PCR) 함량이 75%인 LNP™ ELCRIN™ DC0051RC1 복합소재를 출시했다. 제품의 순환성을 높이고 고성능 기계적 특성을 제공하는 이 제품은 사빅이 최초로 선보이는 PCR 기반의 탄소섬유강화 복합소재이다.  폴리카보네이트(PC) 수지가 배합된 이 특수 소재는 우수한 치수 안정성, 높은 탄성률(modulus) 및 얇은 두께에서도 난연 표준인 UL94의 V0 등급을 충족하는 안정된 난연성(FR)을 제공, 소비자 가전제품의 하우징에 최적화된 소재이다. 사빅의 스페셜티즈 사업부 세르지 몬로스(Sergi Monros) 부사장은 “사빅은 순환성을 높이는 신소재를 개발하여 고객을 지원하고 있다. 하지만 사빅은 특수 열가소성 플라스틱에 재활용, 업사이클링 혹은 바이오 기반 원료를 활용하는 것에 그치지 않고, 사빅의 배합 전문가들을 통해 한층 더 높은 수준의 성능, 심미성 및 가공성까지 구현해 내고 있다. 일례로, 새로 출시된 LNP ELCRIN 복합 소재는 높은 함량의 재활용 원료를 포함하면서도 다양한 우수한 특성이 결합된 제품이다. 사빅은 고객들이 품질 저하 없이 순환성을 향상시킬 수 있도록 지원하는데 전념하고 있다”라고 말했다.  사빅, 재활용 플라스틱 수지(PCR) 원료 75%를 사용해 제품의 순환성을 제공하면서도 고성능 기계적 특성을 제공하는 LNP™ ELCRIN™ DC0051RC1 복합 소재 출시. (사빅 제공). 사빅은 LNP ELCRIN DC0051RC1 복합소재에 핵심적인 기계적 특성과 난연성을 유지하면서도 순환성 목표를 지원할 수 있는 새로운 배합법을 개발했다. 재활용 원료를 함유하면서도 난연성을 유지하는 것은 배합 과정에서 많은 어려움이 따르지만, 사빅 연구팀은 0.8㎜의 얇은 두께에서 UL94 V0 등급을 획득하는 데 성공했다. 이 소재는 박막 설계를 통한 경량화뿐만 아니라, 노트북 하우징 및 기타 대형 구조 부품에 필요한 치수 안정성과 낮은 휨(low warpage) 특성을 제공한다. 이 외에도, 이 소재는 PCR 원료 75%를 함유하여 순환성을 개선했을 뿐만 아니라, 비할로겐(Non-brominated, Nonchlorinated) 난연 화학기술을 적용하여 건강 위험 및 환경에 미치는 부정적 영향을 줄였다. LNP ELCRIN DC0051RC1 복합소재는 전 세계에서 구입이 가능하다.   

기사제목
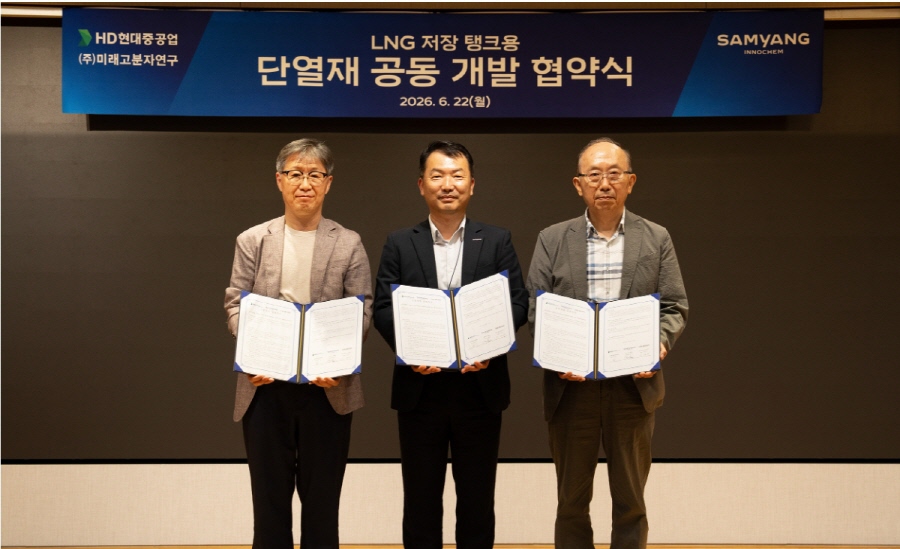
삼양이노켐‧HD현대중공업‧미래고분자연구, LNG 저장탱크용 단열재 공동 개발 협약 체결

- 친환경 바이오 소재 ‘이소소르비드’ 활용한 차세대 LNG 저장탱크용 단열재 개발- 기존 단열재 대비 열효율, 내구성, 난연성 개선… 단열재 기능성 첨가제로 활용 가능- ‘원료 생산-기술 최적화-최종 제품화’ 전 과정 원천기술 확보해 시장 선점 도모   삼양이노켐이 중동 정세 불안에 따른 원유 공급망 리스크가 확대되는 상황에서 석유화학 원료를 대체하는 차세대 친환경 LNG 저장탱크용 단열재 개발에 나선다. 삼양이노켐(대표 이운익)은 지난 6월 22일, 서울 종로구에 위치한 삼양그룹 본사 1층 강당에서 HD현대중공업, 미래고분자연구와 함께 ‘액화천연가스(LNG) 저장탱크용 단열재 공동 개발 협약(MOU)’을 체결했다고 밝혔다.   삼양이노켐이 서울 종로구에 위치한 삼양그룹 본사 1층 강당에서 HD현대중공업, 미래고분자연구와 함께 ‘LNG 저장탱크용 단열재 공동 개발 협약식’을 가졌다.(왼쪽부터 HD현대중공업 최병기 선박해양연구소장, 삼양이노켐 류훈 사업PU장, 미래고분자연구 이대수 대표)   이번 협약에 따라 삼양이노켐은 친환경 바이오 소재인 ‘이소소르비드’ 공급과 관련 물성 데이터를 제공하고, HD현대중공업은 이소소르비드를 활용한 차세대 LNG 저장탱크용 단열재 시제품 개발과 물성 평가 및 최종 제품 양산화를 맡는다. 미래고분자연구는 단열재의 배합비와 공정 최적화 솔루션 설계에 힘을 보탠다. 조선업계에서는 최근 원유 파동을 계기로 기존 석유화학 기반의 LNG 저장탱크용 단열재를 대체하는 친환경 특수 소재에 관심이 쏠리고 있다. LNG 저장탱크는 내부와 외부의 온도 차가 180도(℃) 이상 발생하기 때문에 열전도율이 낮고 내구성이 강한 단열재가 필수적이다. 이소소르비드는 옥수수 등 식물 자원에서 추출한 전분을 화학적으로 가공해 만든 바이오 소재로 친환경적인데다 기존 단열재 대비 열효율과 내구성, 난연성이 크게 개선되는 등 단열재 기능성 첨가제로 활용이 가능하다. 현재 이 소재는 국내에서 삼양이노켐이 유일하게 생산하며, 기존 화학 소재를 대체해 플라스틱과 도료, 전기차용 모터 코어 접착제 등에 쓰이고 있다. 이번 협약을 통해 각 사는 원료 생산부터 기술 최적화, 최종 제품화에 이르는 전 과정의 원천기술과 친환경 공급망을 확보하는 한편, 친환경 자재 시장에서 독보적인 기술 장벽을 구축해 시장을 선점하겠다는 구상이다. 삼양이노켐 류훈 사업PU장은 “이번 협약의 목표는 친환경 바이오 소재를 활용해 단열재의 강도와 단열 효율을 높이는 고부가가치 기술 개발”이라며, “이를 통해 선박 핵심 단열 소재의 기술 자립화를 넘어, 글로벌 친환경 선박 시장에서 HD현대중공업 가스선의 기술 우위 확보에 기여할 것”이라고 강조했다. 한편, 삼양이노켐은 2022년 군산 자유무역지역 내 7천 평 규모로 국내 최초이자 세계 두 번째로 이소소르비드(제품명: NOVASORB) 생산공장을 준공했다. 해당 공장의 연간 생산량은 1만 5천 톤 규모이며, 향후 설비 효율화와 증설 투자를 통해 연간 생산량을 지속적으로 늘려갈 계획이다.  협약기업인 HD현대중공업은 세계 최대 규모의 조선소를 운영하며 선박 건조, 해양에너지, 엔진 기계 분야에서 업계를 선도하는 글로벌 조선 해양 기업이다. 미래고분자연구는 선박 단열재를 비롯해 건축자재, 자동차, 접착제 등 다양한 산업에 쓰이는 폴리우레탄 소재 분야의 전문 컨설팅 기업이다.    

기사제목
한·일 최초로 폐기물 통계 상호 비교, 공동연구 결과 공개

기후에너지환경부 소속 국립환경과학원(원장 박연재)은 일본 국립환경연구소와 공동연구를 통해 한·일 최초로 양국의 폐기물 발생 및 재활용 통계를 비교 분석한 ‘한·일 폐기물 통계자료집’을 6월 8일 발간했다고 밝혔다.  국립환경과학원은 지난 2024년 3월 일본 국립환경연구소와 양해각서를 체결하고 폐기물 관리 분야에서 공동연구를 지속해 왔다. 그간 양국은 폐기물 조사 체계와 정의가 달라 비교가 어려웠던 양국의 폐기물 통계를 통일된 양식에 따라 정리하여 폐기물 발생부터 처리, 재활용 현황을 한눈에 비교할 수 있도록 했다. 이번 자료집은 생활폐기물, 건설폐기물, 지정폐기물, 의료폐기물 등 주요 폐기물에 대한 양국의 △정의 및 분류 방식, △발생 및 처리 현황, △재활용 및 자원화 방식 등을 상세히 담고 있다. 비교 결과에 따르면, 2023년 우리나라의 생활폐기물 발생량은 약 2천 2백만 톤으로 일본(약 3천 9백만 톤)의 절반 수준이나, 재활용률은 약 59%로 일본(약 20%) 대비 약 3배 높은 것으로 나타났다.또한 우리나라는 생활폐기물 발생량*은 지속적으로 증가하는 추세를 보였으며, 2023년 기준 총 404개의 소각시설(총 처리용량 4천 1백만 톤/일)을 운영 중인 것으로 확인됐다.* 2014년 약 1천 8백만 톤 ➝ 2023년 약 2천 2백만 톤   이 자료집은 양국의 폐기물 관리체계에 대한 상호 이해를 높이고, 향후 폐기물의 정책 수립과 제도 개선에 중요한 기초자료로 활용될 예정이다. 또한 국가별 폐기물 처리 여건과 재활용 흐름을 파악해야 하는 산업현장 및 폐기물 감량 정책을 만드는 여러 국가에도 유용한 지침서가 될 것으로 기대된다.국립환경과학원과 일본 국립환경연구소는 앞으로도 해당 자료집을 지속적으로 최신화하고, 비교 범위를 확대할 계획이다. 나아가 한국과 일본을 넘어 더 많은 국가들이 폐기물 통계자료집 공동 발간에 참여할 수 있도록 협력을 추진할 계획이다. ‘한·일 폐기물 통계자료집’은 국립환경과학원 환경정보도서관 누리집(ecolibrary.me.go.kr/nier)에서 6월 8일부터 누구나 전자문서 형태로 열람 및 내려받기를 할 수 있다. 자료집 발간을 주관한 박정민 국립환경과학원 환경자원연구부장은 “이번 자료집은 양국의 폐기물 관리 현황을 비교할 수 있는 소중한 기초자료”라며, “앞으로도 순환 경제 발전을 위해 국제적 데이터 협력을 더욱 확대해 나갈 계획”이라고 말했다.     

전시/세미나/교육 |

기사제목
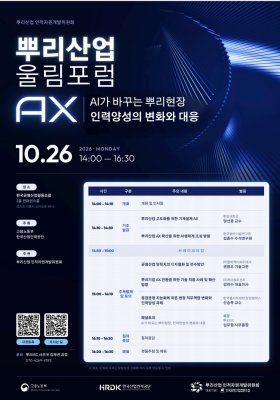
“AI 활용에서 제조 혁신까지, 함께 만드는 미래” 화학·바이오 산업울림포럼 오는 12월 1일 개최

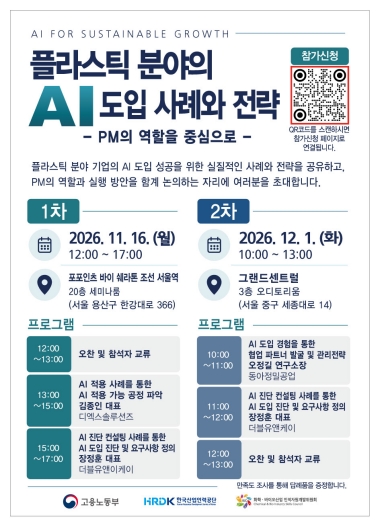
  “AI 활용에서 제조 혁신까지, 함께 만드는 미래” 화학·바이오 산업울림포럼 오는 12월 1일 개최… 플라스틱 분야 AI 도입 전략 세미나도 11월 16일· 12월 1일 연계 운영    - 고용노동부·한국산업인력공단·화학·바이오산업 인적자원개발위원회, 화학·바이오 산업의 AI 도입 확산과 인재 양성 전략 논의- LG화학 등 대기업과 AI 전문 기업의 현장 사례 공유, 중소기업 AI 확산 방안 집중 토론- 플라스틱 분야 PM(프로젝트 매니저) 역할 중심의 AI 도입 세미나 2회 운영   고용노동부와 한국산업인력공단이 후원하고 화학·바이오산업 인적자원개발위원회(화학·바이오산업 ISC)가 개최하는 ‘2026년 화학·바이오 산업울림포럼’이 오는 12월 1일(화) 오후 2시부터 4시 50분까지 서울 중구 그랜드센트럴 3층 오디토리움에서 개최된다. 이번 포럼은 ‘AI 활용에서 제조 혁신까지, 함께 만드는 미래’를 주제로, 화학·바이오 산업의 지속 가능한 성장을 위한 AI 도입 확산 방안과 인재 양성 전략을 논의하는 자리로 마련됐다. 화학·바이오 분야 기업, 산업협회, AI 전문 기업, 교육훈련기관, 정부 및 유관기관 관계자 등이 참석 대상이다.   ◆ 2026년 화학‧바이오 산업울림포럼  AI 활용에서 제조 혁신까지, 함께 만드는 미래  △ 주제 발표 – 현장 사례로 보는 AI 활용과 제조 혁신 전략     오후 2시 10분부터 3시 30분까지 진행되는 주제 발표에서는 산업 현장에서 AI를 실제로 활용한 사례와 전략이 소개된다.• 플라스틱 성형 분야 AI 활용 사례와 표준 모델 – 황선혜 화학·바이오 ISC 팀장• 화학·바이오 분야 AI 기반 제조 혁신 전략 – 윤현웅 화학·바이오 ISC 과장• LG화학의 AI 활용 및 역량 강화 교육 사례와 중소기업에 대한 시사점 – 김강회 LG화학 부장• 화학 분야 AI 활용 사례와 중소기업의 AI 도입 전략 – 변창현 온빌리에이아이 대표  △ 전문가 토론 – 중소기업 AI 확산과 인재 양성 전략 오후 3시 40분부터 4시 40분까지는 ‘화학·바이오 분야 중소기업 AI 확산과 인재 양성 전략’을 주제로 전문가 토론이 이어진다. 이후 만족도 조사와 폐회, 만찬 및 참석자 교류의 시간이 마련된다. △ 참가 방법 • 산업울림포럼 사전 등록: 11월 27일(금)까지(포스터 내 QR코드 접속)• 산업울림포럼 현장 등록: 12월 1일(화) 오후 1시 30분부터 • 온라인 참여: 컴바이오넷 YouTube 생중계 참가 신청링크 : https://m.site.naver.com/2jTGF   ◆ 플라스틱 분야의 AI 도입 사례와 전략 – ‘PM의 역할’ 중심으로  2회 운영  포럼과 연계해 ‘플라스틱 분야의 AI 도입 사례와 전략 – PM의 역할을 중심으로’ 세미나도 총 2회에 걸쳐 개최된다. 플라스틱 분야 기업의 AI 도입 성공을 위한 실질적인 사례와 전략을 공유하고, 프로젝트 매니저(PM)의 역할과 실행 방안을 함께 논의하는 자리다. △ 1차 (11월 16일, 월) • 일시: 2026. 11. 16.(월) 12:00~17:00• 장소: 포포인츠 바이 쉐라톤 조선 서울역 20층 세미나룸(서울 용산구 한강대로 366) • 프로그램 시간 주요 내용12:00~13:00 오찬 및 참석자 교류13:00~15:00 AI 적용 사례를 통한 AI 적용 가능 공정 파악    – 김종인 대표(디엑스솔루션즈)15:00~17:00 AI 진단 컨설팅 사례를 통한 AI 도입 진단 및 요구사항 정의   – 장정훈 대표(더블유앤이케이)  △ 2차 (12월 1일, 화) • 일시: 2026. 12. 1.(화) 10:00~13:00• 장소: 그랜드센트럴 3층 오디토리움 (서울 중구 세종대로 14) • 프로그램 시간 주요 내용 10:00~11:00 AI 도입 경험을 통한 협업 파트너 발굴 및 관리 전략  – 오정길 연구소장(동아정밀공업)11:00~12:00 AI 진단 컨설팅 사례를 통한 AI 도입 진단 및 요구사항 정의  – 장정훈 대표(더블유앤이케이)12:00~13:00 오찬 및 참석자 교류 특히, 2차 세미나는 산업울림포럼과 같은 장소에서 열려, 12월 1일 오전 세미나부터 오후 포럼까지 하루 동안 연계해서 참여할 수 있다. 세미나 참석자에게는 만족도 조사를 통해 답례품이 증정된다. △ 참가 방법 • 플라스틱 분야의 AI 도입 사례와 전략 세미나: 포스터 내 ‘참가 신청’ QR코드를 스캔해 신청 페이지에서 접수 < 행사 개요 > 2026 화학·바이오 산업울림포럼   /   플라스틱 분야의 AI 도입 사례와 전략 세미나 일시: * 화학·바이오 산업울림포럼 AI활용에서 제조혁신까지 함께 만드는 미래   2026.12.1(화) 14:00~16:50  그랜드센트럴 3층 오디토리움   (서울 중구 세종대로 14)  * 플라스틱 분야의 AI 도입 사례와 전략 – ‘PM의 역할’ 중심으로  1차 11. 16(월) 12:00~17:00   포포인츠 바이 쉐라톤 조선 서울역 20층 세미나룸(서울 용산구 한강대로 366)  2차 12. 01(화) 10:00~13:00  그랜드센트럴 3층 오디토리움   (서울 중구 세종대로 14)  대상: 화학·바이오 분야 기업, 산업협회, AI 전문 기업, 교육훈련기관, 정부 및 유관기관 관계자 등 플라스틱 분야 기업 및 PM 등 주관·후원: 고용노동부, 한국산업인력공단, 화학·바이오산업 인적자원개발위원회 문의: 화학‧바이오산업 ISC 사무국 (02-540-7152, hsh@chem-bio.net) 화학‧바이오산업 ISC 관계자는 “AI 도입이 대기업을 넘어 중소기업 현장까지 확산되기 위해서는 실제 사례 공유와 이를 실행할 인재 양성이 함께 이뤄져야 한다”라며, “이번 행사가 화학·바이오산업의 제조 혁신을 위한 협력의 장이 되길 기대한다”라고 밝혔다.  문의: 화학·바이오산업 인적자원개발위원회 사무국T. 02-540-7152 / E. hsh@chem-bio.net  

기사제목
KIST, AI로 ‘일하는 방식’부터 바꾼다… 2026 AIX 성과 공유회 개최

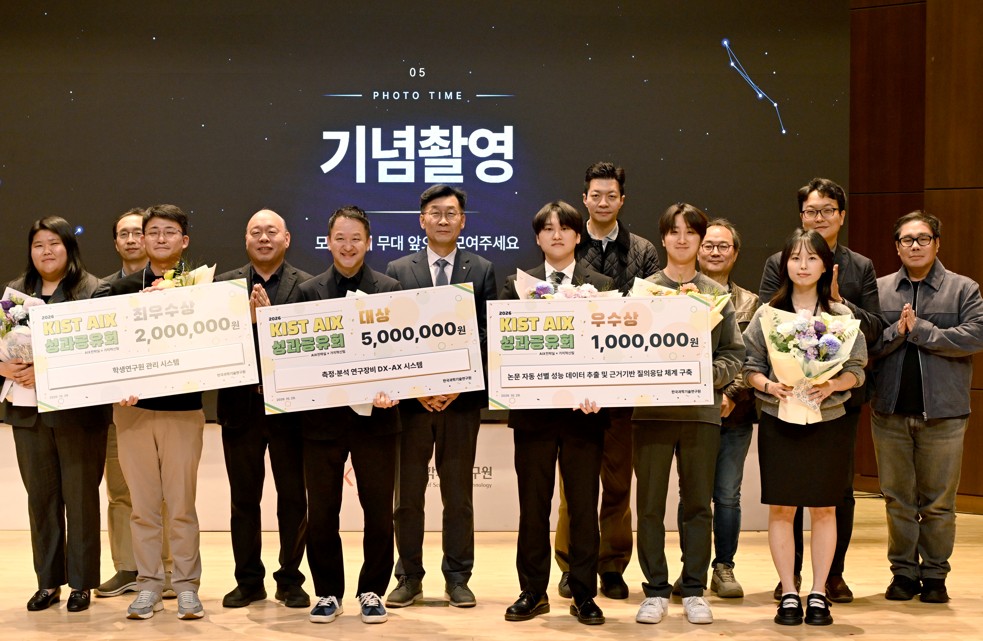
 KIST, AI로 ‘일하는 방식’부터 바꾼다… 2026 AIX 성과 공유회 개최 - 보직자 중심 ‘AI 100인 특공대’ 육성…직접 개발한 AI 도구로 연구·행정 혁신 확산- 학생연구원부터 책임연구원·행정직원까지 총 26건 출품- 대상에 측정·분석 연구장비 DX-AX시스템 개발한 특성분석·데이터센터 김홍규 센터장팀 선정   장준연 KIST 부원장이 AIX 성과공유회 개회사를 하고 있다.   한국과학기술연구원(KIST, 원장 오상록)은 연구·행정 전반의 인공지능 전환(AIX, AI Transformation)을 촉진하고 구성원들의 AI 활용 성과를 공유하기 위해 10월 29일(목) 서울 성북구 KIST 본원 존슨강당에서 ‘2026 AIX 성과 공유회’를 개최했다.KIST는 올해 창립 60주년을 맞아 AI를 연구와 행정의 업무 방식 전반에 도입하는 AIX를 추진하고 있다. 특히 보직자 중심의 ‘AI 100인 특공대’를 선발해 코딩 경험 없이도 AI를 활용해 프로그램을 개발하는 ‘바이브 코딩(Vibe Coding)’ 교육을 실시했다. 부서 내 업무 전반을 파악하는 보직자들이 AI 전환 주제를 도출하는 한편, 구성원들이 현업에 필요한 AI 도구를 직접 개발하고 부서 내 활용을 지원하도록 하여 불필요한 보여주기식 성과를 최대한 배제하고자 하였다. 이 외에도, AI 강연과 타 기관의 AI 연구자들과의 교류회 등을 통해 AI 활용 저변을 넓혀왔으며 궁극적으로는 연구와 행정 업무 프로세스 전체를 AI에 맞게 전환하고자 노력해왔다.이번 성과 공유회는 이러한 노력의 일환으로 구성원들이 직접 개발해 업무에 적용한 AI 활용 우수사례를 발굴하고, 성과를 기관 전체로 확산하기 위해 마련됐다. 지난 9월 17일부터 10월 2일까지 진행된 공모에는 총 26건의 AI 활용 사례가 접수됐다. 연구데이터 분석 자동화, 멀티 에이전트 시스템을 활용한 연구 프로세스 개선, 행정 업무 효율화 등 다양한 분야에서 실제 업무의 시간과 비용을 줄인 사례들이 출품됐다. 학생연구원과 인턴연구원부터 책임연구원, 행정직원까지 직급과 직무를 아우르는 구성원들이 참여해 AI 활용이 연구·행정 현장 전반으로 확산되고 있음을 보여줬다.  심사위원이 평가를 하고 있다.  접수된 사례는 내·외부 AI 연구 및 과학기술 전문가 6명으로 구성된 심사위원단의 1차 서면 평가를 거쳤다. 심사위원단은 ▲AI 활용 방식의 창의성(40점) ▲실제 업무 적용 수준과 효과를 평가하는 업무 활용성(30점) ▲다른 부서로의 확산 가능성(30점)을 종합적으로 평가해 본선 진출 6개 팀을 선정했다.본선 진출 과제는 ▲논문 자동 선별·성능 데이터 추출 및 근거 기반 질의응답 체계 구축(수소연료전지연구단 김찬 학생연구원) ▲랩 업무 연동 플랫폼(뇌질환연구단 고민서 학생연구원) ▲기획지원서비스 AI 에이전트(정책실 이동현 인턴 연구원/연구기획분석팀 홍지현 책임연구원) ▲저가 현미경과 생성형 AI를 결합한 저비용 실시간 분석법(청정에너지연구센터 이웅희 책임연구원) ▲학생연구원 관리 시스템(학연운영팀 장동혁 관리원) ▲측정·분석 연구장비 DX-AX 시스템(특성분석·데이터센터 김홍규 센터장, 권경환 전문원, 김소희 선임전문원, 이병현 선임전문원)이다.이날 오후 2시 장준연 부원장의 개회사로 시작된 본선에서는 6개 팀이 직접 개발한 AI 도구와 현업 적용 성과를 발표하고 심사위원단과 질의응답을 진행했다. 발표와 심사 과정은 존슨강당 현장과 사내 온라인 방송망을 통해 전 구성원에게 공유됐다. 심사 결과를 집계하는 동안에는 출품작 26건을 소개하는 ‘KIST AIX 우수사례 1기 기념영상’도 상영됐다.  대상  최종 심사 결과, 대상(상금 500만 원)은 ‘측정·분석 연구장비 DX-AX 시스템’을 개발한 특성분석·데이터센터의 김홍규 센터장 팀에게 돌아갔다. 김홍규 센터장팀은 분석장비와 데이터 관리를 위한 통합시스템을 개발한 공로를 인정받았다. 성과 공유회에 참여한 소감을 묻는 질문에 김홍규 센터장은 “아직도 AI 구독 맥스 사용자는 극소수에 불가하다며, 지금이 아니면 AI 생태계에서 우위를 점할 수 있는 기회가 없을 것이라고 판단했다”며 “코딩능력이나 컴퓨팅 능력이 중요한 것이 아니라, 각각의 AI 사용 경험들이 모여 개인의 AX가 이루어지고 나아가 기관과 국가의 AX가 이루어질 것이라 믿는다”며, “KIST 직원 모두가 AX 경험을 할 수 있기를 희망한다”고 밝혔다. 최우수상은 학연운영팀 장동혁 관리원의 ‘학생연구원 관리시스템’에게, 우수상은 수소연료전지 연구단 김찬 학생연구원의 ‘논문 자동 선별 성능 데이터 추출 및 근거기반 질의응답 체계 구축’이 각각 선정되어 연구·행정 현장에서의 AI 활용 성과를 인정받았다.KIST는 이번 공모에 출품된 프로그램이 일회성 성과에 그치지 않도록 희망자를 대상으로 소프트웨어 저작권 등록을 지원한다. 아울러 우수사례를 다른 부서에서도 활용할 수 있도록 공유하고, AI 에이전트와 자동화 도구의 기관 차원 도입을 확대해 나갈 계획이다.KIST 오상록 원장은 “인터넷이 연구 정보 접근성을 바꿈으로써 연구의 패러다임을 바꾸었듯, 지난 4월에 시작한 100인의 AI 특공대가 연구소 전체로 스며들어 연구와 행정 전반에서 업무 혁신과 프로세스 전체가 변화하는 것이 이번 행사의 가장 큰 목적”이라고 밝히며, “앞으로도 성과 공유회를 정례화하고 우수 AI 도구를 전사적으로 활용할 수 있는 체계를 구축해 연구와 행정의 혁신을 이어가겠다”고 말했다.  KIST AIX 우수사례 시상식 수상자와 시상자 심사위원이 기념촬영을 하고 있다.   

기사제목
한국화학산업협회, 2026년 하반기 화학산업 전망 세미나 개최

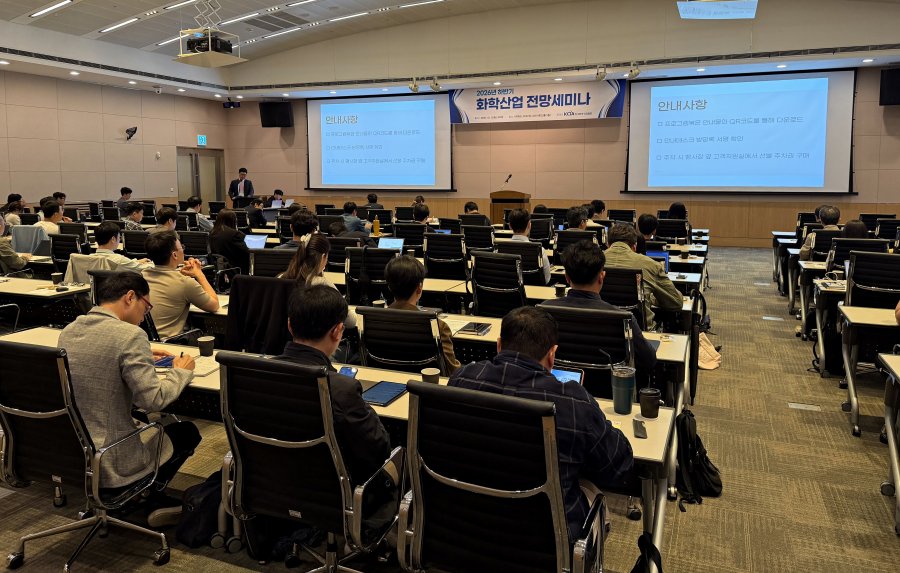
 한국화학산업협회, 2026년 하반기 화학산업 전망 세미나 개최 - 화학산업 글로벌 최신 동향 공유로 업계 실무자 대응역량 강화 지원  한국화학산업협회(엄찬왕 부회장, 이하 협회)는 10월 13일(화) 서울시 영등포구 여의도동 FKI타워(舊전경련회관) 컨퍼런스센터 3층 다이아몬드홀에서 ‘2026 하반기 화학산업 전망 세미나*’를 개최했다고 밝혔다.* 화학산업 전망 세미나는 협회 회원사 및 업계 실무자를 대상으로 연 2회, 글로벌 업계 최신 동향을 공유하기 위해 마련된 것으로 지난 ’17년부터 개최, 올해 10년 차를 맞이함   10월 13일(화) 서울시 영등포구 여의도동 FKI타워(舊전경련회관) 컨퍼런스센터 3층 다이아몬드홀에서 개최된 ‘2026 하반기 화학산업 전망 세미나'에서 엄찬왕 한국화학산업협회 엄찬왕 부회장이 인사말을 전하고 있다. 이번 세미나는 원료 시장 및 통상 환경의 불확실성이 지속되는 가운데, 탄소중립·ESG 등 산업 전환 이슈부터 원유·나프타·LPG 등 주요 원료와 석유화학 시장 전망까지 폭넓게 다루며 업계의 대응 방향 수립을 지원하기 위해 마련됐다. 특히, 하반기 세미나는 국내외 화학산업 전문가뿐만 아니라, 연구계, 법조계, 업계 실무자가 직접 연사로 참여하여 산업 동향과 향후 전망을 공유하는 내용으로 구성됐다.   10월 13일(화) 서울시 영등포구 여의도동 FKI타워(舊전경련회관) 컨퍼런스센터 3층 다이아몬드홀에서 개최된 ‘2026 하반기 화학산업 전망 세미나'에서 업계 실무자 등 150여 명의 참석자들이 발표를 경청하고 있다.  구체적으로, 1부 기조연설은 한국화학연구원 신석민 원장이 ‘국내 화학산업의 탄소중립 융합 전략’을, 법무법인 태평양 이윤남 ESG센터장이 ‘탄소중립·ESG 규제와 화학산업 경쟁력 확보 방안’을 주제로 발표하며 화학산업의 탄소중립 전환과 지속가능성 대응 방향을 짚었다. 2부 원료 세션에서는 에너지경제연구원 장태훈 박사가 ‘국내·외 석유 수급 시장 현황 및 전망’을 소개하고, 대한유화 심한제 차장이 ‘나프타와 나프타 시장에 대한 이해’를, SK가스 전평흠 매니저가 ‘국내 화학산업 경쟁력 제고를 위한 LPG의 역할’을 주제로 발표했다. 마지막으로, 3부 석유화학 세션에서는 글로벌 리서치 기관 ICIS와 Dow Jones Energy 전문가들이 참여해 2027년 글로벌 석유화학 시장 전망 등을 심도 있게 다뤘다. 이날 행사에는 협회 회원사 및 업계 실무자 등 약 150명이 참석해 업계 전반의 높은 관심을 반영했다. 엄찬왕 한국화학산업협회 부회장은 “이번 세미나를 통해 참석자들이 급변하는 산업 환경에 대한 이해를 넓히고, 업계가 변화에 선제적으로 대응할 수 있는 인사이트를 얻는 기회가 되었기를 바란다”라며, “앞으로도 협회는 업계가 급변하는 산업 환경에 선제적으로 대응할 수 있도록 현장에서 필요로 하는 정보와 전문 지식을 적극 공유하고, 회원사와의 소통을 지속적으로 강화해 나갈 것”이라고 강조했다.   

기사제목
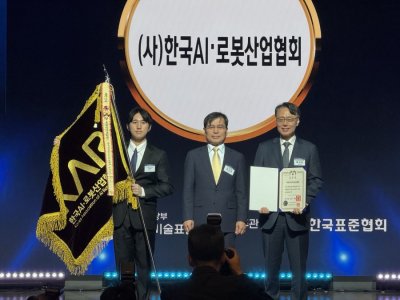
한국AI·로봇산업협회, ‘2026 국가로봇테스트필드 기술교류 세미나’ 개최

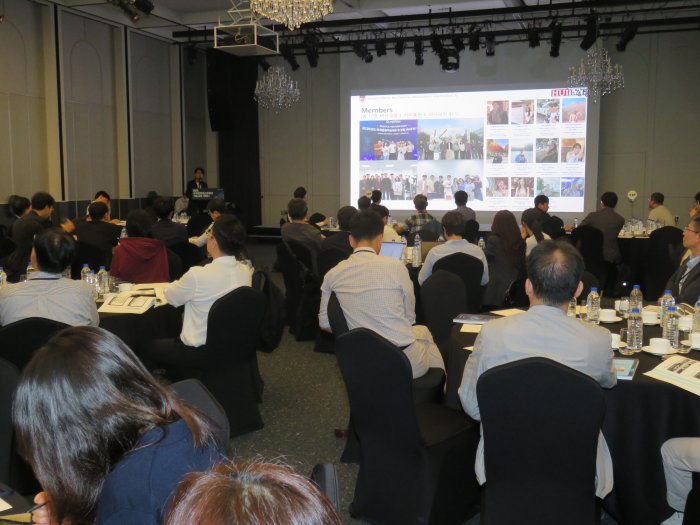
- 지난 9월 29일(화) 서울 용산 나인트리 로카우스 호텔에서 열려- 산·학·연·관 전문가 참여… Physical AI, 휴머노이드, 물류·서빙 로봇 실환경 적용 사례 공유- 데이터 플랫폼, 평가·안전성 검증 기술 등 로봇 산업 생태계 협력 기반 마련   한국AI·로봇산업협회(Korea Association of AI Robot Industry; KAR)는 지난 9월 29일(화), 서울 용산구 나인트리 로카우스 호텔 용산 5층 하모니홀에서 ‘2026 국가로봇테스트필드 기술교류 세미나’를 개최했다.    이번 세미나는 ‘로봇 서비스의 실환경 적용을 위한 주요 기술 및 응용 사례’를 주제로 개최되었으며, 로봇 관련 정보 공유와 네트워크 구축을 통한 산·학·연·관 협력 기반을 마련하기 위해 기획되었다. 국가로봇테스트필드 과제 관계자를 비롯해 로봇 어플리케이션 및 서비스 적용에 관심 있는 전문가 및 관계자 150여 명이 참석했다.  인사말 중인 KAR 배석태 상근부회장 [행사 개요]- 행사명: 2026 국가로봇테스트필드 기술교류 세미나- 일시: 2026년 9월 29일(화) 13:30~17:00(등록 13:00부터)- 장소: 나인트리 로카우스 호텔 용산 5층 하모니홀(서울 용산구 한강대로23길 25)- 주최/주관: 한국AI·로봇산업협회(KAR)- 참석 대상: 국가로봇테스트필드 과제 관계자 및 로봇 산업 산·학·연·관 관계자 등   세미나는 로봇 기술의 최신 동향과 현장 적용 사례를 다루는 다양한 발표 세션으로 구성됐다. 1부에서는 로봇 서비스 인프라 및 평가·검증 기술을 중심 주제로 다뤘다. 한국로봇산업진흥원 서우덕 선임의 ‘데이터 플랫폼 주요 기술 및 추진 현황’과 한국로봇융합연구원 신동빈 주임연구원의 ‘로봇 서비스 실환경 적용을 위한 평가 기술 개발’에 대한 발표에 이어, 세이프틱스 신헌섭 대표의 ‘서비스 현장 로봇 적용을 위한 안전성 검증 기술 개발’과 한국AI·로봇산업협회 기반혁신본부 김경원 주임의 ‘협소 공간 협동작업 로봇 자동화를 위한 표준 개발’, 그리고 고려대학교 서승호 교수의 ‘Physical AI를 위한 사람 중심 멀티모달 지능 – 산업현장 로봇 적용 사례와 과제’에 대한 발표되었다.    2부에서는 산업현장에서의 실제 적용 성공 사례와 대중화 과제가 공유됐다. 먼저, ▲ 필드로 송영은 대표의 ‘야외 이송에서 물류 자동화까지 - 로봇 기술과 현장 적용 사례’, ▲ 로브로스 남창모 부대표의 ‘휴머노이드 로봇 사업화 경험 및 실환경 적용 사례 기반의 향후 전망’, ▲ 베어로보틱스 홍재명 디렉터의 ‘서비스(서빙) 로봇 운영 및 도입 환경에 따른 이슈 개선 사례와 확산을 위한 과제’, ▲ SK인텔릭스 함윤태 매니저의 ‘Wellness Robot 나무엑스 사례로 본 실내 서비스 로봇의 USP와 실환경 적용 전략’, ▲ 크라우드웍스 최호민 리드의 ‘실환경 적용을 위한 피지컬 AI 데이터 플랫폼과 현장 데이터 구축 사례’ 등의 발표에 이어 한국AI·로봇산업협회 산업지원본부 산업협력팀 육미나 팀장의 협회 및 AI 역량 강화 로봇 교육 등에 대한 소개가 있었다.   1, 2부 세미나 발표 종료 후에는 참가자 간의 활발한 교류를 위한 저녁 만찬 및 네트워킹 시간이 이어졌다. 한국AI·로봇산업협회 관계자는 “이번 세미나는 로봇 서비스의 실환경 도입 시 직면하는 기술적·환경적 제약 극복 방안을 모색하는 뜻깊은 자리가 되었다”라며, “앞으로도 국가로봇테스트필드 사업과 연계해 대한민국 로봇 산업의 경쟁력을 높이고 네트워크를 강화하는 데 기여하겠다”라고 전했다.  

Technology & solutions |

기사제목
SK Chemicals targets banner fabric in closed-loop recycling push

SK Chemicals targets banner fabric in closed-loop recycling push   SK Chemicals is working with local partners in South Korea to establish regional closed-loop recycling systems that turn discarded banners back into new banner fabric using chemical recycling.   The company said on 6 October it had formed the Waste Banner Resource Circulation Consortium with MOA, Daehan Media, Upcloth and the Resource Circulation Team of Seogwipo City on Jeju Island.   The partners aim to establish a system covering the collection, pre-processing, chemical recycling and remanufacturing of waste banners in the Gyeongsang, Honam and Jeju regions.   More than 1,000 tonnes of waste banners are generated annually across the three participating regions, the Korean chemicals giant said in a statement. Nationwide, South Korea generates about 6,000 tonnes a year, about 70% of which is landfilled or incinerated, according to the Ministry of Climate, Energy and Environment.   Banners used for elections, events and advertising are typically discarded after a short period. While some have been upcycled into products such as bags, SK Chemicals said these applications generally do not provide a route for repeated recycling.   Under the new system, MOA and Daehan Media will collect waste banners in the Gyeongsang region, Upcloth will collect material in Honam and Seogwipo City will oversee collection in Jeju.   The collected material will be sent to MOA for pre-processing before being chemically recycled using SK Chemicals’ PET depolymerisation technology. The process breaks down polyester waste into chemical feedstock that can be repolymerised into material for new banner fabric.   Daehan Media will manufacture the chemically recycled banner fabric and distribute it through its nationwide sales network. Seogwipo City will work on the institutional framework needed to establish a local closed loop within the region.   The project builds on SK Chemicals’ efforts to expand the range of difficult-to-recycle polyester waste that can be processed using depolymerisation. The company has previously demonstrated closed-loop recycling of polyester airbags from end-of-life vehicles. It is also building a pilot facility in Ulsan to produce recycled bis(2-hydroxyethyl) terephthalate (r-BHET) from low-quality waste including fibres, films and automotive components.   SK Chemicals also operates PET depolymerisation capacity in Shantou, China, with the resulting material used to produce chemically recycled PET at its polymerisation facility in Ulsan.     More articles https://www.plasticsnews.com/processors/recycling/sp-sk-chemicals-chemical-recycling-fabric-banners-close-loop-south-korea/

기사제목
A load of latest plastics and rubber applications in automobiles

Automotive plastics and rubber play a crucial role in the innovations for all types of automobiles and in a wide spectrum of applications, including the interior, exterior, under-bonnet, and others. Technological advancement in the materials further boosts the development of the automotive industry beyond the conventional realm.Owing to their advantages of lightweight, ease of processing, design flexibility, and possible sourcing from sustainable raw materials, high-end plastics and rubber are increasingly used to replace metals in automotive components, without compromising on performance and safety.The latest examples of automotive plastics and rubber applications reveal how the rapid development of the materials is driving the mobility forward.PA6 enclosure for high-voltage EV batteryTechnical plastics such as polyamide 6 (PA6) offer numerous benefits for the design of battery enclosures for electric vehicles (EVs), such as sustainability, manufacturing costs, weight savings and economical functional integration.To prove such plastic enclosures can meet the very demanding mechanical and flame-retardant requirements, Kautex Textron and LANXESS carried out a comprehensive examination using a jointly developed technology demonstrator made from PA6.The results showed that the near-series demonstrator passes all relevant mechanical and thermal tests. An enclosure prototype has been being road tested in a test vehicle to verify its suitability for daily use. The companies are currently jointly tackling the first series-production development projects with automotive manufacturers.The large-format all-plastic enclosure, which measures around 1,400 millimeters in both length and width, meets the requirements of the mechanical shock test and crush test. The results of the drop and vibration tests were also positive, as were those of the bottom impact test.The demonstrator also proved its resistance to external sources of fire underneath the vehicle in accordance with ECE R100 (external fire).Besides, calculations revealed that the carbon footprint of the plastic enclosure is over 40% smaller compared to an aluminum design.The lower energy use in the production of PA6 compared with metal as well as other factors, such as the omission of time-consuming cathodic dip painting to prevent corrosion where steel is used, help to minimize the carbon footprint.The thermoplastic component design also makes recycling the enclosure easier compared with thermoset materials such as sheet molding compounds (SMC).As explained, the demonstrator was developed based on the aluminum battery housing of a mid-size EV and designed for mass production. It is manufactured in a single-stage compression molding process with a molding compound based on the PA 6 compound Durethan B24CMH2.0 from LANXESS and does not require any further rework.Crash-relevant areas are specially reinforced with locally placed blanks made from the continuous-fiber-reinforced, PA6-based composite Tepex dynalite 102-RGUD600. Compared with an aluminum design, there is a weight saving of around 10%, which is advantageous for the range and therefore the carbon footprint of the vehicle.The integration of functions, such as the fasteners, reinforcing ribs and components for the thermal management, reduces the number of individual components significantly. This simplifies assembly and logistical effort and reduces manufacturing costs. Blow molding monolayer hybrid vehicle fuel tankAs e-mobility continues to leap forward, regulations and standards are evolving alongside the automotive industry. European union regulations set a maximum CO2 emission rate of 95g/km for passenger cars, which necessitates a balance of materials and design to maximize fuel efficiency.DSM Engineering Materials has announced its partnership with Renault to develop an industry-first lightweight solution for hybrid vehicle fuel tanks.By using Akulon Fuel Lock, DSM's high-performance low-carbon-footprint PA6 material, the fuel tanks can be produced with a blow molding monolayer construction that significantly reduces weight and cost without compromising safety or risking additional emissions.Plug-in hybrid vehicles enable the use of smaller fuel tanks, making a polymer solution more viable, but high-density polyethylene (HDPE) still requires multilayer structures with complex additional features to prevent permeation and withstand the extended periods of internal pressure inherent to Plug-in hybrid vehicles.Akulon Fuel Lock PA6 grades are designed for injection or blow molding and extrusion, making them highly versatile for the design innovation of the e-mobility sector. High parison stability enables very narrow wall thickness distribution, and robust performance at both high and low temperatures ensures paramount safety.The materials thereby offer a drop-in solution and a second life to the monolayer blow molding machines dedicated to the production of the declining diesel monolayer fuel tanks.Engineering plastic used in front fenderLG Chem has started supplying LUCON TX5007 engineering plastic to Mitsubishi Motors for its powder coating parts used as the front fenders of the RVR, Delica D:5 and Outlander models.Front fender is located on the side of the vehicle, which not only acts as one of key factors in the exterior design but also protects wheels from road debris. Therefore, it not only should possess high mechanical robustness but also high exterior quality.LUCON TX5007 is a compound material that combines modified polyphenylene ether (mPPE) and polyamide (PA66) alloy with carbon nanotubes (CNTs). It has high electrical conductivity and shows strong mechanical properties.Moreover, the material has high heat resistance, making it suitable for the automotive on-the-line painting process at 200°C or higher. At the same time, it provides high dimensional stability thanks to its low coefficient of linear thermal expansion (CLTE).When a plastic fender is used, the weight of the vehicle is reduced by about 4kg, which also improves fuel efficiency. It can also provide other benefits, such as reduced fuel exhaust emission and carbon footprint.Using CNT in engineering plastics can support diverse requirements. CNT is a filler that provides high conductivity even with a small amount. The material covers a wider range of electrical conductivity compared to other carbon fillers such as carbon black and carbon fiber.Lightweight PC heat-sink for car lightingX2F has teamed up with Covestro to develop a thermally conductive automotive heat-sink with in-mold electronics (IME) using X2F’s transformative controlled viscosity molding technology.This new product molded of Covestro's Makrolon polycarbonate (PC) is approximately half as heavy as the typical aluminum part.It is part of an in-mold assembly that can be used to integrate LED modules directly into the headlamp housing, eliminating the weight and labor associated with the installation of brackets, screws, thermal pastes, and adhesives.According to Covestro, the LED module is attached directly onto the thermally conductive heat-sink without fundamentally changing the heat-sink adjuster module design.The X2F technology is production-ready and has been demonstrated in high-volume series manufacturing for other applications. It enables sensitive electronics to be insert molded, thus providing functional integration, heat management, modularity, and miniaturization.This innovative technology enables the manufacture of previously impossible-to-mold thermoplastic parts. The result is 30-200% improvement in performance depending on the applications and materials used, says X2F.In the case of heat-sink, it dramatically streamlines production, reduces manufacturing times, eliminates fasteners and paste, and increases product design flexibility.X2F’s ability to mold thermally conductive materials has applications far beyond heat-sink. Thermal management is critical for superior performance in battery, motor, and printed circuit board applications.X2F has recently added a rotary table that reduces cycle time and facilitates higher-volume production for its controlled viscosity molding machine. Production volume can reach up to four million parts per year with one unit depending on the cycle time. Bio-attributed PVC for seat upholsteryIndependent Volvo spin-off and high-performance EV manufacturer Polestar has adopted INEOS Inovyn's BIOVYN in the seat upholstery for its new Polestar 3 SUV model.BIOVYN bio-attributed vinyl is made of 100% renewable feedstock that does not compete with the food chain. It replaces fossil based raw materials with renewable materials obtained from crude tall oil, a byproduct of coniferous tree pulping.Having the same properties as conventional polyvinyl chloride (PVC), BIOVYN is billed as the first bio-attributed PVC available for commercial use that enables a carbon footprint reduction of over 70%. It is also the first PVC product certified by the Roundtable on Sustainable Biomaterials.First released in 2019, BIOVYN was designed to meet performance and quality requirement in different industry sectors while moving society closer to a circular and carbon neutral economy.Meanwhile, another INEOS Group company INEOS Styrolution’s Luran S SPF 30 grade has been selected for rear spoiler application in Dolphin model by BYD Auto.Luran S is the acrylonitrile styrene acrylate (ASA) copolymer brand of the company, boasting high weathering, impact and chemical resistance.The company’s portfolio of ASA products can be formulated with enhanced UV stability, such as SPF 30, to further increase protection from UV exposure. Luran S also offers high design flexibility due to its colorability and dimensional stability.In addition, the material provides good surface adhesion, making it possible for car manufacturers to overlay the Luran S substrate with a hot-stamped foil for decorative features on exterior parts.Translucent polyolefin foam for automotive interiorHow people interact with vehicles and how interiors can be optimized are catching more attention in future mobility. Seeing a growing trend towards making surface multifunctional, Sekisui Alveo has developed translucent foam for use in automotive interior.The special foam allows light to pass through soft trim elements such as the dashboard and door panels, displaying information or providing illumination. It drives the trend in automotive interior design, particularly that of EVs.The breakthrough in this new technology is translucent foam. Foams are typically opaque due to their cell structure and various components. However, they can be made translucent.The newly developed foams include the PE foams TL LV and TLA LV, in white and natural. They are suitable for applications with low thermal requirements like door roll and door panel.Thermal requirements are higher for applications above the belt line where polypropylene (PP) foams are required. The European manufacturer of high-quality polyolefin foams is now developing PP foams with greatly improved translucent properties.Bio-based PU system for automotive acoustic applicationsACOUSTIFLEX VEF BIO system is the bio-based viscoelastic foam technology launched by Huntsman for molded acoustic applications in the automotive industry. It contains up to 20% bio-based content derived from vegetable oils.This new solution can lower the carbon footprint of automotive carpet back-foaming by up to 25% compared to existing Huntsman systems for this application. The technology can also be used for dash and wheel arch insulation.There was a concern that incorporating bio-based content into a polyurethane (PU) foam system would have a detrimental impact on performance, specifically on emission and odor levels. The development of ACOUSTIFLEX VEF BIO system proves that doesn’t need to be the case, emphasizes Huntsman.When it comes to acoustic performance, analysis experiments show that original VEF systems can outclass standard high resilient (HR) foams at lower frequencies (<500 Hz). ACOUSTIFLEX VEF BIO system achieves the same magnitude of sound reducing capability.In developing ACOUSTIFLEX VEF BIO system, the company has continued its work in the development of zero-amine, zero-plasticizer, and extremely low aldehyde emitting PU foams. As a result, the system is both low emission and low odor, and remains lightweight as VEF systems.The company's automotive team has also ensured there are no associated processing disadvantages, with high productivity rates and demold times as low as 80s depending on part design.Synthetic rubber solutions to boost NEV developmentIn line with the increasing demands for sustainable mobility, ARLANXEO develops advanced synthetic rubber products and solutions with local innovation capabilities and collaboration across the industry chain.Leveraging the company’s environmentally-friendly Keltan ACE catalyst technology, Keltan Ultra-high Mooney 100+ Innovation Platform is primarily focused on the development of new and sustainable synthetic rubber grades with high Mooney viscosity, to optimize physical properties and cost, for upgraded applications in the automotive, transportation, and other sectors.The platform carries four grades currently. The new grade of Keltan 10675C has better abrasive resistance and elasticity, catering to the needs for customized new energy vehicles (NEVs) parts, such as wiring harness systems.Meanwhile, Keltan 10660C possesses both ultra-high molecular weight and a combination of processing and mechanical properties. It is applied to automobile hoses and railway rubber parts. Keltan 10950C features excellent extrusion performance, offering an alternative for producing high-performance sponge seals for automobiles and buildings.For tire technology, ARLANXEO teamed up with Bridgestone and Solvay to launch TECHSYN, which combines chemically optimized synthetic rubber with tailor-made silica to achieve up to 30% better wear efficiency and up to 6% less rolling resistance. The result is an overall reduction of fuel consumption and CO2 emissions.In addition, the Changzhou Li-ion Battery Lab located in ARLANXEO’s headquarter in China is designed to contribute to developing energy storage solutions for NEVs with customers.The lab was upgraded with a new pouch cell line, thus enables it to fully support research and development of Li-ion battery, including optimizing battery materials to improve battery energy density, exploring solutions in accordance with customer’s production process, enhancing production processes to reduce production costs, etc.                                                                 Demonstration tire made from 90% of sustainable materialsGoodyear has unveiled a demonstration tire comprised of 90% sustainable materials, which has passed all applicable regulatory testing as well as the company’s internal testing.The demonstration tire was also tested to have lower rolling resistance when compared to the reference tire made with traditional materials. Lower rolling resistance represents the potential to offer better fuel savings and carbon footprint reduction.As introduced, 17 featured ingredients across 12 different components are included in the demonstration tire. Four different types of carbon black, which are produced from methane, carbon dioxide, plant-based oil, and end-of-life tire pyrolysis oil feedstocks, are used.The use of soybean oil helps keep the tire’s rubber compound pliable in changing temperatures. High-quality silica produced from rice husk waste residue (RHA silica) is used to help improve grip and reduce fuel consumption.Traditional petroleum-based resins for enhancing tire traction performance are replaced with bio-renewable pine tree resins. The technical grade polyester for tire cords comes from post-consumer bottles recycling. ISCC certified mass balance polymers from bio- and bio-circular feedstocks are also included.Goodyear explained that bringing a 90% sustainable-material tire to market will require further collaboration with its supply base to identify the scale necessary for producing the materials to produce that specific tire at high volumes.Nevertheless, the tire manufacturing company plans to sell a tire with up to 70% sustainable material content in 2023 and introduce a 100% sustainable-material tire by 2030. source : https://www.adsalecprj.com/web/news/article_details?id=61510&lang=1edit : handler

기사제목
Ls Mtron High-Speed All-Electric Machine Line Launches

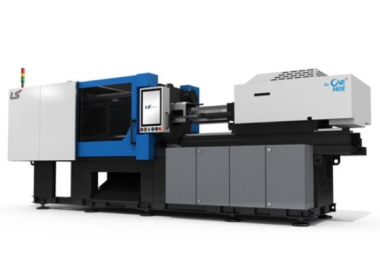
High-Speed All-Electric Machine Line LaunchesKorea’s LS Mtron will introduce the ONE*-E series with five sizes—120, 140, 190, 310, and 390 tons—with plans to introduce four more models later this year.LS Mtron (U.S. offices Peachtree Corners, Ga.) will introduce the ONE*-E line of all-electric injection molding machines at Plastec West (Anaheim, Calif.; April 12-14) in the Hirate America booth. The ONE*-E is a new, all-electric injection molding machine from LS Mtron that features a new toggle-link design for fast, best-in-class speeds (1.49 second dry cycle times). The ONE*-E will launch in the U.S. with five sizes of 120, 140, 190, 310, and 390 tons, with plans to introduce four more models later in 2022. The company says the machines are suited for  high-cavitation, high-speed, and thinwall molding typical in packaging and medical applications. The machines utilize a new optimized toggle for fast cycles and precision molding, according to LS Mtron. Specifically the company says the new toggle design allows a 30% faster link-speed ratio and a dry-cycle time of just 1.49 seconds. In addition, the ONE*-E features an overall smaller footprint compared to existing ONE*-E’s, shrinking from 5453 by 1499 by 1853 mm (approx. 215 by 59 by 74 in.) to 5281 by 1495 by 1800 mm (208 by 59 by 71 in.).Constructed from a rigid, one-piece casting, the ONE*-E offeres reduced vibration while shortening the injection acceleration time for thinwall molding by almost 4 times, according to LS Mtron, from 78 ms to 20 ms. The company says the rigid construction and a low-inertia design also reduced rotator inertia by 74%. The machine’s control features a 18.5-in. touchscreen as standard, with a 21.5-in. option that gives users swipe, pinch and zoom functionality. It also offers users LS Mtron’s CSI monitoring and control software for retrieving and controlling data, using a next-generation dual-core CPU. The CPU structure allows the machine’s control to separate the architecture into main and HMI CPUs. This allows it to improve load times and offer additional modes, including clamp-force optimization mode; clamping high-speed low-vibration profile mode; high-speed injection mode; packing (or holding) pressure pattern selection mode; and residual pressure elimination mode in case of charging completion.In addition to automatic weight control software, the ONE*-E can monitor clamp force via a tie bar sensor to automatically calibrate closing force. There is also an automatic zero-point adjustment mode for a spring mold. The machine’s dual center press die structure minimizes the platen deformation while also better distributing surface pressure in the mold, helping to extend tool life.  Digital load cells improve measurement control and process reproducibility. Specifically, the company says it allows minimized deviation through precise injection pressure and charging control; increased servo motor encoder resolution from 17 bits to 20 bits; enhanced response performance to the drive control frequency by 3.7 times; and faster Ethernet communication by 2 times.The ONE*-E line of all-electric injection molding machines will debut in the U.S. with five tonnages.Source:https://www.ptonline.com/products/high-speed-all-electric-machine-line-launchesEdit : handler

기사제목
In big shift to EVs, supplier forecasts differ

In big shift to EVs, supplier forecasts differGlobal supplier projections on how large the EV market will be over the next decade vary by quite a bit.Las Vegas — As established automakers and industry newcomers talked up new electric models at CES last week, major suppliers for many of those vehicles have significantly different forecasts for how quickly consumers will buy them.Take ZF Group and Magna International Inc., the world's third- and fourth-largest suppliers. ZF anticipates EV production accounting for about 45 percent of global vehicle output by 2030, with EVs representing 49 percent of all vehicles assembled in North America."We see the U.S. certainly catching up globally to the other major markets," said John Hawkins, ZF's vice president of electrified powertrains for North America.Magna, meanwhile, sees EV sales accounting for only about 20 percent of the global market by 2030, with the U.S. coming in below the global average.Magna Chief Technology Officer Anton Mayer told Automotive News that consumer acceptance of EVs might be hindered by each country's charging infrastructure."In Europe, I see a lot of activity in investments in infrastructure," he said. "In the U.S., I see the possibility of the Biden administration, that they want to spend on a lot of things. But I'm still critical about if this will be right in time."Pace of adoptionThe discrepancy between the two suppliers' forecasts underscores the lingering uncertainty over how quickly the new-vehicle market will shift toward EVs.President Joe Biden set a target of having half of all U.S. new-vehicle sales by 2030 be zero-emission. In November, Biden signed into law an infrastructure bill that included $7.5 billion for EV charging stations and $65 billion to upgrade the nation's electric grid.But plans to extend tax credits to foster EV adoption are now uncertain since the administration ran into a political wall in opposition to its ambitious Build Back Better legislation.John Bozzella, CEO of the Alliance for Automotive Innovation, believes the speed with which Americans adopt EVs will come down to how well the country can build up its charging infrastructure. The alliance, which represents most automakers in the U.S. and many suppliers, in December released a list of recommendations for public charging stations in the U.S. to help bolster EV adoption, including the use of DC fast chargers and stations that can accommodate different vehicle designs."We're moving strongly in that direction," Bozzella said. "But it'll take a significant degree of engagement and partnership across the private sector."In addition to auto manufacturers and suppliers and dealers, it's going to take utilities and builders of residences and commercial buildings and fleet purchasers to step up. And it's going to require thoughtful engagement on the part of government at the local, state and federal level."Their forecasts may differ, but ZF and Magna agree that North America will be slower to adopt EVs than Europe and China. ZF forecasts that EVs will account for 54 percent of Chinese vehicle production by 2030, while EV production in the European Union will account of 59 percent by then.French supplier Valeo forecasts that about half the of the global new-vehicle market will be composed of EVs and other electrified vehicles by 2030. But the rate of adoption will vary greatly by market, said Geoffrey Bouquot, chief technology officer at Valeo, the world's 10th-largest automotive supplier."It depends on the different places and regulations," Bouquot said.Automaker plansElectric vehicle plans dominated automotive activity at CES. General Motors unveiled its long-anticipated 2024 Chevrolet Silverado EV. Stellantis said its Chrysler brand will go all-electric by 2028, and Sony said it is now exploring entering the EV business.Mike Mansuetti, president of Bosch North America, said developing the country's charging infrastructure capabilities will be key to developing trust with consumers on EVs, as well as getting more of them inside of one during a drive."It's sort of like riding an e-bike," he said. "Once you ride one, it's like, 'Wow, I really like this.' "But Mansuetti declined to give a forecast for EV market share by 2030. Bosch is the world's largest automotive supplier, according to the Automotive News Research & Data Center, and the company is investing heavily in EV technologies.The varying supplier views in Las Vegas mirror those of the industry at large, according to a 2021 KPMG survey of 1,118 auto executives around the world.In the survey, executives anticipated that 52 percent of all new vehicles sold in the U.S., China and Japan would be electric by 2030, compared with 48 percent in western Europe. But opinions still varied wildly, with executives giving answers of anywhere between 5 and 90 percent, KPMG global head of automotive Gary Silberg previously told Automotive News.Jamie Butters contributed to this report.source : How big will the EV market be? Global auto suppliers disagree | Plastics Newsedit : plastic handler 

핸들러 동영상 |