사이트맵 ×

토탈산업
현대보테코

정책과 동향

엠쓰리파트너스
hnp인터프라
휴먼텍
한국마쓰이
기사제목
독일기업 다양한 산업분야에 3D 프린팅 적극적 도입, 수익창출 증가 중   독일의 3D 프린터 사용 현황3D 프린터 사용으로 다양한 제품이 이미 시장에 공급 중이다. 자동차 및 항공부품, 치과용 크라운 및 도구 등이 3D 프린터를 통해 빠르고 저렴하게 생산 가능해졌다. EY(Ernst&Young)의 지난 2016년 연구결과에 의하면, 전 세계 38%의 기업들이 3D 프린터로 시제품, 공구, 완제품을 생산한 경험을 가지고 있는 것으로 나타났다. 29%의 기업은 3D 프린터를 기계공학, 플랜트 건설, 자동차 및 우주항공 산업에 적극적으로 도입하는 작업이 진행되고 있다고 했다.4차 산업, 뜨는 산업 3D 프린팅                                                                                                                    자료 : 미국 Huffington Post판매액 분산으로 인하여 다른 나라에 비해 다소 저평가된 편이다. 전 세계적으로 3D프린팅으로 인한 영업매출은 약 100억 유로(한화 약 13조700억 원)로 추정된다. 독일기업은 그에 비해 3D 프린터로 생산한 제품으로 10억 유로(한화 약 1조3,000억) 매출이익이 발생됐다. 그러나 발생한 수입은 그에 비해 적게 산출됐다. 미국기업이 3D프린터 기술을 이용해 전체 5%의 영업이익을 창출하는 반면, 독일의 경우 평균인 3%에 미치지 못하는 1.8%를 발생시켰다.E기업 관계자는 “전반적인 비용절감이 가능해짐에 따라 독일기업들도 더 적극적으로 3D 프린터 기술을 도입할 것으로 예상된다”라고 답했다.  전망 및 시사점ㅇ 미래 공장으로서의 3D프린팅독일 플라스틱, 기계공항, 자동차, 우주항공 업계에서는 이미 적극적으로 3D 프린팅을 사용하고 있다. 3D프린팅한 상품을 통해 약 10억 유로의 매출이 발생하고, EY의 연구결과, 응답한 독일기업의 37%는 이미 해당기술을 도입했다고 한다. 3D 프린터를 성공적으로 유통하는 A 기업 관계자는 “오늘날 3D 프린팅은 성공 가능성이 높고, 궁극적으로 MP3처럼 일상생활의 한 부분을 차지하게 될 것이다”라고 예상했다.Gartner 보고서에 따르면, 전 세계적으로 생산지의 75%, 의료용 임플란트 및 장치의 30%는 물론 산업로봇용 구성 요소의 10%가 3D 프린팅을 통해 나온다고 전했다.   ㅇ 더 많은 재료, 산업 그리고 더 나은 실적이 예상특히 귀금속 분야의 금속 프린팅 기술은 최적화될 것이며, 점점 더 기반을 다지고, 확산될 것이다. 이 경우, 집 전체와 생활공간을 프린팅 하는 것 또한 미래에는 가능해질 것이다. 의료 산업계에서의 바이오프린팅의 경우 기증자의 장기까지 프린트 가능하게 됐으며, 의료장비의 경우 100% 3D 프린팅 가능하다.제조 시간 및 신기술 도입이 약 25% 감소할 것이며, 3D 프린팅를 통해 자체 프로토 타입을 제공하는 회사도 실제 생산에 3D 프린터를 구현할 것이다. 최근 독일 관련업계에서 보다 빠른 생산속도를 가진 신 모델과 짧은 시간에 더 높은 주파수로의 더 많은 출력을 내는 신기술에 큰 관심을 가지고 있다.미래 대량생산 가능성                                                                                                자료 : 독일 Deutsche Post DHL Group ㅇ 독일정부는 4차 산업관련 특정산업에 보조금을 지급 중독일 정부차원에서의 스마트기술 업그레이드를 위한 관련 산업에 최고 2억 유로까지 투자계획을 발표했다. 적용분야, 사용범위가 점차 광범위해지면서 3D 프린팅 기술이 수많은 산업, 생산 분야에 혁명을 일으키게 될 것으로 예상되고 있다. 자동화 및 협동로봇과 같은 개발, 자동화 프로세스에서의 암 툴링 및 3D 프린팅과 CNC 밀링, 통합 검사 시스템 및 지속적인 자동화와 같은 일반적인 개발의 결합이 전 세계적인 3D 프린팅의 확산을 도와줄 것이다. 43%의 설문 응답자는 이 기술이 생산기지를 국내 지역으로 재배치하는데 긍정적인 영향을 기대를 나타냈다. 제품 품질향상, 새롭고 혁신적인 제품의 도입, 개별 맞춤화 및 미래의 보다 복잡한 제품제조에 대한 더 큰 가능성이 예상된다. 이는 전통적인 생산수단으로는 달성하기에 어려움이 있다.   자료 : 독일 3D Activation, 독일 Deutsche Post DHL Group, 독일 zukunftsInstitut, 딜러 및 바이어 홈페이지, 미국 Gartner, 미국 Huffington Post, 바이어 인터뷰, 영국(본사) 독일(지사) EY(Ernst & Young), KOTRA 자체정보 종합
이용우 2017-08-09
기사제목
한국 휴대폰판매가 꾸준히 증가함에 따라 휴대폰부품 수요도 꾸준히 증가 추세   무선통신기기(HS code 851770) 한국 휴대폰(삼성, 엘지)이 이스라엘 시장에서 판매점유율 48.7%를 차지하며, 점유율 2, 3위 차지를 하고 있다. 꾸준히 증가하는 한국 휴대폰판매에 따라 휴대폰부품 수요도 꾸준히 증가세를 보이는 추세다. 2017년 4월 휴대폰에 부과되던 구매세 15%가 폐지돼 향후 국내 휴대폰 및 부품 수요가 꾸준히 증가할 것이며 수출유망품목에 해당된다.   시장규모 및 동향ㅇ 이스라엘은 스마트폰 판매율이 높아 휴대폰부품 수요도 높다.연평균 300만개의 휴대폰이 판매되며, 시장규모는 약 20억 달러 수준이며 꾸준히 증가세를 보이고 있다.   ㅇ 휴대폰 구매세 폐지로 이스라엘의 전반적인 휴대폰가격이 하향 조정되고 있다.이스라엘의 휴대폰은 구매세* 15%와 부가가치세 17%, 합 32%에 달하는 세금이 부가되는 품목에 해당한다. 지난 2017년 4월 재무부 장관 Mr. Moshe Kechlon이 휴대폰 구매세 폐지를 승인하면서 이스라엘의 전반적인 휴대폰 가격이 하향 조정되었다. 승인된 구매세 폐지는 휴대폰뿐만 아니라 관련부품인 USIM카드, 휴대폰 배터리에도 적용되며, 이 품목의 가격도 하향 조정될 것으로 전망되고 있다.* 구매세(purchase tax) : 일종의 특별소지세 성격의 세금으로 부가가치세와는 별도로 부과되며, 수입 시 관세와 함께 부과됨최근 3년간 수입규모 및 상위 10개국 수입동향이스라엘의 휴대폰부품 수입규모는 2,223만 달러이며, 주요 수입 대상국은 2016년 기준 중국(26.8%, 1위), 베트남(21.0% 2위), 홍콩(12.6% 3위), 한국(10.2% 4위) 등이다. 이스라엘의 휴대폰부품 수입은 중국제품이 가격경쟁력이 높아 시장에서 높은 점유율을 차지하고 있다.   이스라엘의 휴대폰부품 수입현황(단위 : 천 달러)자료 : GTA(Global Trade Atlas)대한 수입규모 및 동향2016년 기준 대한 수입규모는 2,000만 달러이며, 최근 증가세를 보이고 있다. 이스라엘 대한국 휴대폰부품 수입점유율은 10.28%로 수입대상국 중 4위에 해당된다. 한국 휴대폰 삼성, 엘지가 이스라엘 휴대폰 시장에서 인기를 이어가고 있어 한국의 휴대폰부품(정품) 수요가 높다. 최근 휴대폰에 부과되던 구매 15%가 폐지되면서 가격이 저렴한 중저가 휴대폰보다 브랜드 인지도가 높은 한국의 삼성, 엘지의 수요가 확대하면서 부품수요도 꾸준히 증가세를 이어갈 것으로 판단된다.   경쟁동향 및 주요 경쟁기업ㅇ 주요 경쟁기업2016년 기준 애플(미국)이 총 판매 23만 대로 시장 점유율 1위를 차지했으며, 삼성이 20만 대 2위, 엘지가 17만 대로 3위를 차지했다. 2015년까지 삼성이 점유율 1위를 차지한 바 있다. 2016년 삼성 노트 7 문제발생 여파로 휴대폰 판매규모가 다소 하락한 것으로 보이나 여전히 점유율 상위권을 차지하며 최근 회복세를 보이고 있다. 휴대폰부품의 경우 정품 수요보다는 중국 및 대만 등 저렴한 부품이 시장에서 높은 점유율을 차지하는 것으로 판단된다. 관세율, 수입규제, 인증절차 및 제도ㅇ 관세율(HS Code 851770) : 0%ㅇ 필요인증 : 품목에 따라 이스라엘 통신부 허가 필요   시사점구매세 폐지에 따라 이스라엘의 휴대폰 판매규모가 확대될 것으로 전망되며, 최근 국내 휴대폰 배터리 문제발생 여파로 하락한 국내 휴대폰 판매규모의 회복이 전망되고 있다. 판매규모 확대에 휴대폰부품 수요도 증가할 것이므로 관련 국내기업들의 이스라엘 시장진출에 관심이 필요하겠다.   자료 : 이스라엘 통계청, 이스라엘 경제지 Calcalist,GTA(Global Trade Atlas), DB Isreal, KOTRA 텔아비브무역관 종합
이용우 2017-08-09
기사제목
일본차 공격적인 신차 출시, 발 빠른 신기술 도입 효과                                                                                                                              자료 : 바이두올해 들어, 현지생산 일본차 중국시장 점유율 가장 빠르게 증가1~5월까지 일본차 매출증가가 가장 빠르며, 독일·미국은 소폭 증가, 한국·프랑스는 급감 추세를 보였다. 일본차 판매증가율이 전년 동기대비 17.6%로 가장 높았으며, 그 다음으로 독일차 판매증가율이 4.4%로 높은 편으로 나타났다. 이에 반해 한국차와 프랑스차는 전년 동기대비 각각 43.4%, 37.2%로 급감했다. 판매량 기준으로는 독일차가 189만 대로 1위를 차지했으며, 그 뒤를 이어 일본이 162만 대로 2위를 차지하였다.1~5월까지 시장점유율 기준으로 살펴보면, 독일이 1위로 20.1%를 차지했으며, 2위인 일본이 17.28%, 3위 미국 11.85%로 나타났으며, 한국은 4%에 그쳤다. 한국차 점유율이 지난해 7.2%에서 올해(1~5월) 4%로 추락해 3.2%p 하락한데 반해, 일본차 점유율은 지난해 14.95%에서 올해(1~5월) 17.28%로 2.33%p 상승했다. 5월 당월기준으로 독일, 일본, 미국, 한국, 프랑스의 자동차 판매비중이 각각 20.98%, 19.09%, 12.64%, 3%, 1.74%로 나타났다. 전체 시장의 41.67%는 로컬 브랜드가 차지하고 있으며, 일본차의 약진이 더욱 두드러지는 가운데 한국차는 부진세를 면치 못하고 있다.중국 현지생산 자동차 국별 판매량 및 점유율(2017년 1~5월)(단위 : 만 대, %)자료 : 중국 자동차공업협회현지 전문가들은 “한국차 부진 = 일본차 약진”이 직접적인 연관성이 있다기보다는 일본기업이 중국시장 대응에 발 빠르게 대응한 결과라고 분석하고 있다. 일본차는 최근 몇 년간 신기술을 빠르게 도입했을 뿐 아니라 소형차와 SUV 등 신차분야에서 빠르게 시장을 확장하고 있다. 동펑 닛산의 경우 2011년부터 2015년까지 누계기준 17종의 신차 출시했으며, 향후 5년 내 10개의 신차종을 도입할 계획(전기차종 포함)이다. 도요타는 2013년부터 2015년까지 전례가 없는 속도로 12종의 신차를 출시했으며, 현재까지도 지속적인 신차 개발에 나서고 있다. 또 도요타는 최근 몇 년간 COROLLA, LEVIN 및 다양한 전기차 신차를 출시했다.   중국 자동차시장 침체 속, 현지생산 합자 브랜드 판매량 부진금년 들어 중국 자동차시장이 침체됐을 뿐 아니라 경쟁이 격화되면서 합자 브랜드가 마이너스 성장을 했다. 올해 1~5월까지 10대 기업별 판매량을 살펴보면, 합자브랜드는 이치 도요타와 상하이 GM을 제외하고는 모두 판매량이 감소하고 있다. 이에 반해, 로컬 차는 지난해 같은 기간 10위 순위와 비교해 보면, 지리와 동풍이 10위권 안에 신규 진입했으며, 창청기차도 전년대비 2.3% 증가하는 등 로컬 자동차의 약진이 두드러지고 있다. 대신 지난해 같은 기간 10위권에 있던 베이징 현대(6위), 동풍닛산(7위)은 10위권 밖으로 밀려났다. 합자브랜드인 창안 포드는 전년대비 17.7% 감소한 34.71만 대, 상하이 폴크스바겐은 전년대비 3.5% 감소한 79.52만 대를 기록했다.2016년 1~5월 승용차 기업별 판매량                                     2017년 1~5월 승용차 기업별 판매량(단위 : 만 대, %)주) 노란색으로 표시한 것은 전년대비 판매량 감소                                                                    자료 : 중국자동차공업협회중국 현지생산 합자브랜드 판매량 하락의 3대 원인으로는, 중국 자동차시장 침체, 로컬차 브랜드 굴기, 한국차 판매 부진에 따른 것으로 분석된다. 5월은 계절적 하락요인이 비교적 크기 때문에 판매량이 감소했으며, 한국차 부진도 주요 요인으로 꼽힌다. 로컬차가 약진한 데에는 SUV 시장의 급성장 때문이다. 그러나 올해 1~5월까지 중국 SUV 시장성장은 17.1%에 불과해 이전 40~50%의 성장과 비해서 성장세가 꺾인 상황이며, 합자 브랜드의 SUV 시장진입도 빨라지고 있다.   시사점 및 전망중국시장에서의 젊은 소비층의 선호도에 따른 시장세분화 전략과 현지화 전략이 중요하다. 일본차가 최근 들어 시장점유율이 확장된 데에는 급변하는 중국 소비시장을 면밀히 모니터링하고 이에 따른 발 빠른 신차출시와 기술도입 등의 노력이 주효했다. 한국차가 기존에 “가성비”를 앞세워 로컬차보다 좋은 품질과 일본·독일차보다 저렴한 가격이 가장 큰 메리트가 됐으나 최근 중국 소비 업그레이드 현상이 나타나면서 브랜드와 품질에 대한 요구가 높아짐지고 있다. 따라서 중국 자동차시장의 주력 소비자로 부상하는 바링허우(80년대 생), 쥬링허우(90년대 생), 링링호우(00년대 생) 등의 소비시장을 세분화하고, 각 소비자에 맞는 현지화 된 마케팅이 시급할 것으로 분석된다.한편 전통적으로 9월 자동차판매 성수기가 오기 전까지 자동차시장은 앞으로도 몇 개월간 침체상황이 이어질 것이며, 자동차시장에서의 양극화도 더욱 뚜렷해질 것이다. 주류 자동차 기업의 세력이 더욱 커지는 한편, 비주류 기업은 점차 시장에서 도태될 것이다. 올해 연말까지 소형자동차 구매세 우대정책이 5%에서 7.5%로 상향됐고 취소된 것은 아니며, 내년에는 이 우대정책이 없어지거나 상향 조정될 것으로 예상되기 때문에 연말에 판매량 급증 상황이 나타날 것으로 예상되고 있다. 내년 소형자동차 구매세 우대정책이 취소되면 앞으로 자동차시장은 더욱 어려운 시기가 올수도 있을 것이다.   자료 : 중국 자동차공업협회, 제일재경 등 중국 현지 언론 종합, KOTRA 베이징무역관 자료
이용우 2017-08-08
기사제목
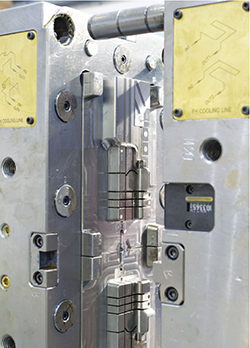
우리나라 금형수출 감소에도 불구하고 세계 금형수출 2위 유지  세계 경제위기, 국내 금형수출 감소 불구하고 수출 2위 유지국제유가 하락 및 세계경제 불황 등의 영향으로 지난해 세계 5대 금형강국의 수출은 모두 하락세를 보이며 힘든 시기를 보낸 가운데, 우리나라 금형수출은 3년 연속 세계 2위 자리를 유지했다. 한국금형공업협동조합(이사장 박순황 www.koreamold.com 이하 금형조합)이 국제산업분류 HSK Code를 기반으로 우리나라와 세계시장에서 경쟁하고 있는 세계 5대 금형강국인 일본, 중국, 독일, 미국, 이탈리아의 금형 수출입 현황을 조사한 결과, 2016년 우리나라 금형수출규모가 세계 2위를 기록한 것으로 나타났다.장기화된 일본 엔저 현상과 대기업 생산기지 해외이전, 미국의 보호무역주의 강화 정책 등 세계시장 변화로 금형업계뿐만 아니라 전 산업의 어려운 시기 속에서 우리나라 금형산업은 전년대비 4.4% 감소된 수출 27억9,811만 달러를 기록하였으나, 주요 경쟁국의 수출 동반 감소로 2위 자리를 지킨 것이다.   지독한 금형수출 부진으로, 소폭 상승최근 우리나라 금형산업은 세계경제 둔화를 비롯해 환율변동, 미국의 보호무역주의 강화 정책 등에 따라 세계 시장에서의 불확실성이 더해져 금형수출이 2년 연속 감속하며 수출시장에서 고전을 면치 못하고 있다. 그동안 우리나라 금형산업의 성장을 이끌어온 수출이 2015년 대비해서도 4.4% 하락한 것으로 조사되었으며, 올해 상반기 금형수출도 전년 동기대비 소폭 상승했지만 이는 지난해 상반기 극심한 수출감소 여파에 따른 기저효과로 엄격한 의미의 수출회복이라고 진단하기 어려운 상황이다.  韓·中·日 금형수출 강국 ‘굳건’세계 주요국 수출입 현황을 분석한 결과, 최대 금형수출 국가는 지난해와 마찬가지로 중국이 48억5,579만 달러를 기록하며 1위를 차지했다. 비록 수출 50억 달러를 기록한 작년에 비해 4.5%가 하락했지만, 중국은 지난 2013년 금형수출 규모 세계 1위 자리에 오른 이후 4년 연속 그 자리를 지키고 있다.이어서 우리나라가 27억9,811만 달러를 기록하여 3년 연속 2위 자리를 차지하였다. 이는 우리나라 금형수출을 주도해 온 시장보다는 인도, 베트남, 멕시코 등 신흥 제조국에 대한 다양한 판로개척에 따른 수출확대 등의 결과로 보여진다. 3위를 차지한 일본은 2015년 대비 5,213만 달러가 감소한 25억8,673만 달러로 나타났으며, 독일과 이탈리아는 각각 23억4,048만 달러, 18억9,143만 달러를 기록하였다.   미국·멕시코, 금형 수출시장으로 여전히 강세세계 금형수입 시장은 미국이 가장 큰 국가로 나타났다. 2016년 수입규모는 33억3,082만 달러로 제조업 부흥정책에 따른 미국 제조업의 내수활성화 노력과 전기차 등 자동차산업 확대로 인한 해외 금형수입 의존도 상승 등에 따른 것으로 보인다.이어서 지난해 중국의 수입규모는 20억255만 달러로 조사되었으며, 2013년부터 최근 4년간 지속적인 감소추세를 보이고 있다. 이는 금형기술 발달로 인한 내수활성화가 영향을 미친것으로 보여진다. 또한 美보호무역주의 외교정책의 ‘뜨거운 감자’로 부상한 멕시코가 자동차관련 프레스 금형 및 대형 플라스틱 금형수요가 꾸준히 증가하고 있는 것으로 조사되었으며, 이 같은 결과는 그동안 일본, 중국에 치우친 우리나라 금형산업의 수출구조를 개선하고 수출선을 다변화해야 하는 이유이기도 하다.   [중국]무역수지 흑자 2.7% 증가!지난해 중국의 금형산업은 수출 48억5,579만 달러, 수입 20억255만 달러로 28억5,324만 달러의 무역수지 흑자를 기록하였다. 이는 전년대비 수출 4.5% 감소, 무역수지 흑자 2.7% 증가한 수치다. 중국의 주요 금형수출 국가로는 미국이 5억9,676만 달러로 가장 큰 수출시장으로 조사되었으며, 일본 3억5,657만 달러, 독일 3억4,271만 달러로 그 뒤를 이었다. 그중 특히 자동차 제조국으로 각광받고 있는 멕시코는 2억882만 달러를 기록하며 전년대비 24%가 증가하였다.  낮아지는 금형 수입 수입의존도중국의 금형수입은 전년대비 19.5% 하락한 것으로 조사되었다. 중국의 금형산업은 고부가가치 금형의 경우 과거 수입에 전적으로 의존했지만 최근 자국 내 금형기술 향상을 기반으로 본격적인 자국산 구매우선 정책현상을 보이며 수입 의존도를 줄이고 있는 것이다. 한편 중국의 주요 금형수입 국가인 우리나라는 지난해 대비 28.7% 하락한 4억7,442만 달러를 기록하며 일본에 수입 1위국을 내주었다. 이는 엔화약세 영향으로 가격경쟁력을 갖지 못한 이유로 보인다.   [일본]내수 경제 활성화 불구, 수출은 5년 연속 감소엔저 현상 등이 지속됨에 따라 일본의 금형수출은 2015년 대비 2% 감소한 25억8,673만 달러를 기록하였다. 특히 일본의 금형수출은 2012년부터 매년 하락하고 있으며, 이는 자국 내 생산보다 현지직접 생산을 통한 수출비중이 커지는 것으로 보인다. 한편 지난해 일본은 미국으로 가장 많은 수출을 하였으며, 환율경쟁력을 기반으로 2015년 대비 對미 수출은 30% 상승한 6억5,555만 달러이다. 이어서 중국, 태국, 멕시코 순으로 조사되었다.  아시아 국가로부터 수입 93% 의존일본의 금형수입은 한국, 중국, 태국, 대만, 베트남 등 아시아 국가로부터 수입하고 있으며, 이들 5개 국가에 대한 수입비중은 일본 전체수입의 93%를 차지하였다. 우리나라로부터의 수입은 5억2,701만 달러로 2015년 대비 1억1,348만 달러가 증가하여 전체 수입액의 45.4%를 넘어섰다.한편 일본의 금형수입은 11억5,891만 달러를 기록하며, 3년째 10억을 넘어서는 등 내수경기 확대로 인해 지속적으로 증가하는 추세이다.   [독일]하이엔드 기술력과 다양한 수출판로로 경쟁력 확보지난해 독일은 수출 23억4,048만 달러, 수입은 16억4,683만 달러를 기록하며, 작년대비 수출은 577만 달러 하락하고, 수입은 2,396만 달러 증가하였다. 세계경제 성장둔화로 타 경쟁국의 고전에도 불구, 독일은 수출량이 큰 변화가 없는 것으로 나타났다. 유럽의 대표적인 금형강국인 만큼 하이엔드 금형기술로 다양한 금형 수출처를 가지고 있는 한편, 이를 통해 특정국가의 경제악화, 환율변동 등의 일시적인 악재에 큰 영향을받지 않는 경쟁력을 구축하고 있기 때문이다.  아시아 국가로부터 아웃소싱 확대특히 독일은 2016년에 이탈리아로 1억8,774만 달러와 스위스로 1억7,932만 달러를 수입하였는데, 이는 각각 1,391만 달러와 807만 달러 수입이 감소한 수치이다. 이러한 가운데 중국으로부터 3억9,970만 달러를 수입하며 5,053만 달러 수입이 증가했으며, 우리나라로부터는 3,788만 달러 증가한 8,652만 달러를 수입했다. 이를 통해 유럽 내 경제위기 지속현상에 따라 원가절감을 위해 아시아 국가로부터의 아웃소싱 추세가 두드러지고 있음을 알 수 있다. 따라서 국내 금형산업의 지속적인 독일 수출증가를 위해서는 독일의 고부가가치 기술에 대한 연구와 영업력 확보가 필요할 것으로 보인다.   [이탈리아]이탈리아 수출 엔진은 ‘유럽’2016년 이탈리아 금형산업은 수출 18억9,143만 달러, 수입은 5억7,636만 달러로 13억1,507만 달러의 무역수지 흑자를 기록하였다. 이탈리아 금형수출은 전년대비 150만 달러가 감소하고, 수입 또한 3,751만 달러 감소했다. 특히 이탈리아는 작년대비 프레스, 다이캐스팅 금형수출이 모두 감소한 가운데 플라스틱 금형이 1,751만 달러 상승해 전체품목 중 48%를 차지하며 플라스틱 금형을 중심으로 성장하고 있다. 이와 함께 주요 수출국은 1위부터 5위까지 모두 유럽국인 것이 가장 큰 특징으로 나타났다.  이탈리아 금형 수출입 1위 국가 ‘독일’이탈리아는 우리나라와 마찬가지로 수출에 비해 수입규모가 작아 무역수지 흑자폭이 크다. 이에 지난해 수출 4위 국가인 독일의 금형 무역수지 흑자(6억9,365만 달러)보다 약 6억 달러가 많은 13억1,507만 달러로 나타났다. 이와 함께 2016년 이탈리아의 금형 수출입 1위국은 모두 독일로 나타났으며, 수출은 5억9,893만 달러를, 수입은 2억 421만 달러를 기록하였다. 자료제공 : 한국금형공업협동조합
이용우 2017-08-08
기사제목
인도 등 7개국 바이어 30여 개 사 참가, 도내 70여개 중소기업과 상담   경기도가 유망 금형‧기계 뿌리산업 전문기업 70여 곳을 도와 인도·인도네시아 등 신흥시장 공략에 나섰다. 경기도는 지난 7월 6일 오전 10시부터 부천시 고려호텔에서 ‘2017 금형‧기계 산업 수출상담회’를 열고, 총 170건의 상담과 2,790만 불의 수출 상담실적을 거뒀다고 밝혔다.경기도가 주최하고 중소기업중앙회 경기지역본부가 해외 유망바이어 발굴‧초청을 지원한 이번 수출상담회는 금형‧기계 산업분야 우수 중소기업의 수출경쟁력을 제고하고 비즈니스 상담기회를 제공하고자 마련됐다. 특히 경기도는 금형‧기계 특화산업의 중심지이자 금형거점도시인 부천을 세계에 널리 알리고 세계금형산업의 메카로서 발돋움하는 기회로 삼는데 중점을 뒀다. 실제로 경기도 부천은 전국의 20%, 수도권의 70%가 밀집되어 있는 금형산업의 중심지기도 하다.이날 수출상담회에는 향후 수출증가가 기대되는 인도, 인도네시아, 베트남 등 주요지역에서 금형‧기계부문 대표기업 중 하나인 R H Works사(社) 등 30여 개 사의 바이어들이 참석, 경기도내 유망 중소기업 70여 개 사와 수출상담을 진행했다.       □ 바이어 현황 : 29개사※ 바이어 32개사 : 금형 15, 기계 14     □ 중소기업 현황 : 71개사※ 경기도외 기타 시‧도(서울 1, 인천 1) 포함   실제로 부천시에 소재한 금형제조업체 M사는 인도 바이어 J사와 수출상담을 벌여 여성 자궁경부암 치료 시 사용되는 바이오 의료기구의 금형에 대한 제작 크기, 사양, 최소주문수량 등을 협의했고, 이를 통해 20만 불 규모의 상담실적을 거뒀다. 상담회에 참여한 인도의 한 바이어는 “정해진 상담 외에도 한국의 우수한 업체들을 만나기 위해 점심시간도 쪼개서 업체들과 상담을 진행했다”며, “한국의 우수한 금형제품 업체들을 만나 그들과 비즈니스 상담을 할 수 있어 알찬 시간이었고 좋은 성과를 낼 것이라 기대한다”고 전했다. 경기도는 이밖에도 행사에 초청된 30여 개 사의 해외 바이어에게 부천 몰드밸리(Mold Valley)를 시찰할 수 있는 프로그램도 제공, 한국금형센터와 금형우수기업 견학을 통해 최첨단 금형시설 및 기술의 우수성을 알리는 계기도 마련했다.도 관계자는 “기존 소비재 종합품목 위주의 방식을 탈피, 금형 및 기계 산업 특화분야의 수출상담회 행사를 올해 처음 시도했다”며, “이 행사를 계기로 뿌리산업의 높은 기술력을 갖춘 중소기업이 세계시장에서 인정받고 우수기업으로 자리매김하여 좋은 비즈니스 성과를 내길 바란다”고 밝혔다.
이용우 2017-07-17
기사제목
‘수출 호조세’와 ‘새정부 기대감’ 작용, 2년여 만에 최고치 기록   제조업체들의 체감경기 전망이 2년여 만에 최고치를 기록했다. ‘수출 호조세’와 ‘새정부 기대감’이 작용한 덕분이다. 하반기 취업문도 지난해 하반기에 비해 더 넓어질 전망이다. 대한상공회의소(회장 박용만 www.korcham.net 이하 대한상의)는 최근 전국 2천2백여개 제조업체를 대상으로 ‘3분기 제조업체 경기전망지수(BSI : Business Survey Index) 조사’를 실시한 결과, 3분기 전국 경기전망지수는 2분기보다 5포인트 상승한 94를 기록했다고 밝혔다. 기준치(100) 아래지만 2015년 2분기(97) 이후 9분기 만에 가장 높은 수치다. 대한상의는 새정부가 출범하면서 정치적 불확실성이 해소되고 추경편성 등으로 내수심리가 개선될 것이라는 기대감이 작용했다며 지난해 11월부터 8개월째 이어지고 있는 수출 증가세 역시 기업 체감경기 개선에 긍정적 영향요인이라고 분석했다. 다만 수출증가세에 비해 견고하지 못한 내수의 회복세와 가계부채 문제 등은 불안요인이라며 본격적인 경기회복세를 예단하기에는 시기상조라고 덧붙였다. 실제로 수출·내수기업 간 체감경기는 온도차를 보였다. 3분기 수출기업의 경기전망지수는 104를 기록해 기준치를 넘긴 반면 내수부문 BSI는 92로서 기준치에 못 미쳤다. 전 분기와 비교해서는 수출·내수부문 모두 소폭 올랐다. (수출 103→104, 내수 87→92) 지역별로는 산업단지(광주·여수) 신규 조성과 지역맞춤형일자리 정부정책에 기대감이 큰 광주(115)와 전남(115)이 가장 높았으며 서울(111), 경기(107), 제주(107), 인천(105), 강원(102) 지역도 기준치를 상회했다. 반면 대전(95), 충북(92), 전북(88), 경북(85), 부산(84), 울산(84), 대구(78), 충남(77), 경남(75)은 기준치에 미달했다. 올 하반기 취업문은 지난해 하반기에 비해 좀 더 넓어질 전망이다. 상의가 신규채용 계획이 있는 제조업체를 추려 신규채용 BSI를 집계한 결과 103으로 기준치를 넘어섰다. 신규채용 분야는 ‘생산기술직’이 60.2%로 가장 많았고 이어 ‘사무직’(15.8%), ‘연구개발직’(11.4%), ‘영업직’(9.2%) 순이었다. 업종별로 ‘정유·석유화학’(142), ‘식음료’(115), ‘IT·가전’(101), ‘기계’(103) 등이 기준치를 웃돌았고 ‘자동차’(96), ‘철강’(87), ‘섬유·의류’(79), ‘비철금속’(94) 등은 기준치를 밑돌았다. 이에 대해 박지순 고려대 교수(대한상의 자문위원)는 “세계적 경기개선에 따른 수출호조세와 새정부의 일자리정책에 적극적으로 호응하려는 기업의 노력이 반영된 결과다”고 말했다. 조준모 성균관대 교수(대한상의 자문위원)는 “이러한 흐름을 이어가기 위해서는 경제체질 개선, 4차 산업혁명에 대한 선제적 대응, 노동시장 구조개혁 등을 지속적으로 추진해 가야 한다”고 조언했다. 이동근 대한상의 상근부회장은 “세계경제의 업턴(upturn) 훈풍이 불고 있는 만큼 모처럼 맞이하는 경기회복의 모멘텀을 잘 살려 나가야 한다”며, “경기를 본격회복궤도에 올려놓는 일과 중장기적 현안들을 해결하는 일을 병행 추진할 때다”고 말했다.대한상의 BSI는 100이상이면 다음분기 경기가 이번 분기보다 좋아질 것으로 예상하는 기업이 더 많은 것이고 100 미만이면 그 반대라고 설명했다.  
이용우 2017-07-17