사이트맵 ×

토탈산업
현대보테코

정책과 동향

엠쓰리파트너스
hnp인터프라
휴먼텍
한국마쓰이
기사제목
- 포장재 규정은 유럽연합(EU) 공통, 실제 이행 ‘확대 생산자책임제도’는 국별로 제각각- 코트라, 유럽 21개국 ‘확대 생산자책임제도(EPR)’ 시행 현황·대응 보고서 발간- 기업 수요 반영, ‘확대 생산자책임제도(EPR)’ 실무 해법 제시, 웨비나도 개최   2026년 8월 12일부터 유럽연합(EU)의 ‘포장 및 포장 폐기물 규정(PPWR)’이 본격 적용됨에 따라 수출 및 제조기업에 광범위한 영향이 예상되는 가운데, 실무 대응 지침서가 나왔다.   대한무역투자진흥공사(이하 코트라, 사장 강경성)는 10월 12일 포장 및 포장 폐기물 규정(PPWR) 대응 지원을 위해「유럽연합(EU) 포장 및 포장 폐기물 규정(PPWR) 국별 시행 현황(확대생산자책임제도(EPR)를 중심으로)」보고서를 발간했다.  코트라는 그간 ’25년 유럽연합 포장 및 포장 폐기물 규정의 주요 내용과 ’26년 실무 문답 자료를 발간하고, 규제 본격 시행 전후 두 차례 ‘유럽연합 포장 및 포장 폐기물 규정 대응 화상 설명회’를 개최해 우리 기업들의 규제 대응을 지원해 왔다. 이번 보고서는 특히 지난 8월 설명회에 수출기업 관계자 500여 명이 참여하는 등 실무 수요가 높은 것으로 나타나, 유럽 21개국 제도 운영 현황을 모아 추가로 마련한 것이다.    기존 ‘포장 및 포장 폐기물 지침(PPWD)’을 대체하는 포장 및 포장 폐기물 규정(PPWR)은 EU 27개 회원국에 공통 적용되는 의무 규정이다. 다만 포장재 등록과 수출 물량에 따른 환경 분담금 납부 등 실제 이행을 위한 ‘확대 생산자책임제도(EPR)’는 국별로 운영 방식이 다르다. 이에 기업들은 진출국마다 별도로 등록·정산해야 하는 행정 부담이 발생한다. 주요 국별 확대 생산자책임제도(EPR)도 환경 정책에 따라 국가 간 차이가 크다. 독일·오스트리아·스페인은 복수의 생산자책임기구(PRO)가 경쟁해 요율을 정하는 ‘경쟁 요율 방식’을, 헝가리·크로아티아는 정부 주도 단일 기구가 고정 요율을 적용하는 ‘단일 요율 방식’을 운영한다. 프랑스는 가정용 포장재에 독자적인 ‘트리만(Triman)’ 분리배출 표시를 의무화하고, 영국은 기업 매출액과 포장재 공급 물량에 따라 의무를 차등 부과하는 등 진출 국별 맞춤 대응이 필요하다.   이에 코트라는 수출기업들이 즉각 현장에 적용할 수 있는 핵심 대응 방안을 중심으로 보고서에 담았다. 우선 완제품은 물론 물류 및 운송 과정에 쓰이는 모든 포장재 목록을 파악하고, 복잡한 수출 공급망 내에서 자사가 적합성 평가 의무를 지는 '제조자'인지, 분담금 납부 의무를 지는 '생산자'인지 법적 의무부터 명확히 가려내는 것이 먼저다. 이를 바탕으로 규제 준수를 증명하는 기술문서(TD)와 적합성 선언서(DoC)를 꼼꼼히 구비하는 한편, 다가올 친환경 설계 의무화에 대비한 중장기 대응 계획까지 선제적으로 수립해야 한다.   코트라는 본 보고서 발간에 더해 10월 14일 오후 4시 화상 설명회도 개최해 기업 대응을 도왔다. 설명회에는 독일, 헝가리, 체코, 영국 등 수출기업 수요가 많은 유럽 4개국의 확대 생산자책임제도(EPR) 운영 현황을 설명했으며, 식품기업의 실제 포장재 규제 대응 사례도 공유했다.  김관묵 코트라 부사장 겸 경제안보통상협력 본부장은 “이번 보고서와 화상 설명회는 단일 규정 도입 이면에 여전히 복잡한 유럽 주요 국가의 확대 생산자책임제도(EPR) 운영을 한 번에 알기 쉽게 제시하는 데 역점을 뒀다”라며, “현지에서 직접 수집한 생생한 정보와 실무 경험과 대응 방법이 담긴 만큼, 수출기업들이 낯선 유럽 규제 문턱을 넘을 때 가장 먼저 펼쳐보는 실무 지침서가 되기를 바란다”고 밝혔다. 본 자료는 코트라 누리집(해외시장뉴스)을 통해 무료로 볼 수 있으며, 향후 화상 설명회도 코트라 유튜브에 게시될 예정이다.      
이용우 2026-10-18
기사제목
- 김태현 산업통상부 디스플레이가전팀장 글로벌 빅테크가 주목하는 K-제조업과 M.AX 최근 글로벌 빅테크 최고경영자(CEO)들의 연이은 방한은 대한민국 제조업의 잠재력과 가치를 여실히 보여준다.  2026년 6월 초 한국을 찾은 엔비디아 CEO 젠슨 황(Jenson Huang)은 “한국은 인공지능(AI)과 로봇 공학 전문성이 뛰어나고 세계적인 제조 허브”라며, 피지컬 AI(Physical AI)와 로봇 기술로 한국의 제조산업 구조 자체를 바꿀 수 있다는 구상을 밝혔다. 그에 앞서 방한했던 구글 딥마인드 CEO 데미스 허사비스(Demis Hassabis) 역시 한국의 반도체 제조 역량과 로봇공학 인프라를 높이 평가하며 “한국이 차세대 AI 시대의 선두주자가 될 가능성이 높다”라고 극찬한 바 있다. 이처럼 글로벌 AI 경쟁의 핵심 전장은 가상공간을 넘어 현실 세계, 특히 ‘제조 현장’으로 옮겨가고 있다. 피지컬 AI 모델의 고도화를 위해서는 현장에서 축적된 생생한 제조 데이터가 필수적이기 때문이다. 다양한 산업 포트폴리오와 우수한 제조 기업들을 보유한 대한민국은 고품질의 제조 데이터를 창출할 수 있는 최적의 환경을 갖추고 있다.이러한 강점을 살려 제조업 전반에 인공지능을 접목하고 산업 체질을 근본적으로 혁신하는 ‘M.AX (Manufacturing AI Transformation, 제조 인공 지능 전환)’는 이제 선택이 아닌 생존을 위한 필수 전략이자 우리 산업의 새로운 성장 방정식이다. M.AX 얼라이언스의 성과와 국민체감형 확산 이러한 거대한 전환을 속도감 있게 이끌기 위해 지난해 9월 출범한 ‘M.AX 얼라이언스’는 현재 11개 분과, 1,500여 개 기업과 기관이 참여하는 명실상부한 산·학·연 협력의 구심점으로 진화했다. 올해 2월에는 지역 제조 현장의 혁신을 뒷받침할 ‘산업단지 AX’ 분과를 신설하며 성공적인 M.AX 확산을 위한 ‘베스트 일레븐’ 체계를 완성했다. 정부 역시 올해 1조 1,000억 원 규모의 AX 예산을 투입하며 얼라이언스의 행보를 전폭적으로 지원하고 있다. 그 결과 2025년까지 누적 102개의 AI 팩토리가 보급되어 불량률 감소와 설비 예지보전 등 생산성 향상의 뚜렷한 성과를 증명해냈으며, 올해 역시 100개의 신규 현장 보급을 추진중이다. M.AX는 반도체, 자동차 등 첨단 주력산업을 넘어 국민 생활과 밀접한 영역으로까지 뻗어 나가고 있다. 최근 대전 성심당의 튀김소보로 제조 공정에 AI와 로봇을 도입하여 고강도 반복 작업을 자동화하고 생산성을 높인 ‘국민체감형 AI 팩토리 프로젝트’는 M.AX가 우리 일상 경제활동 전반으로 확장될 수 있음을 보여주는 대표적 성공 사례다. 가전산업의 위기와 M.AX를 통한 돌파구 이러한 대한민국 제조업 전반의 역동적인 M.AX 확산 흐름 속에서 우리 가전산업 역시 중대한 변곡점을 맞이하고 있다. 최근 글로벌 공급망 불안이 가중되고, 경쟁국 기업들의 매서운 추격이 이어지면서 K-가전의 대내외적 여건은 매우 엄중한 상황이다. 더욱이 다변화되는 소비자의 취향에 대응하기 위해 단일 라인에서 여러 모델을 교체하며 생산하는 ‘혼류 생산’이 필수가 되면서, 기존의 전통적 방식만으로는 물류 지연과 품질 불안정 등 비효율의 문제를 극복하기 어려워졌다. 글로벌 가전 시장의 주도권을 쥐기 위한 경쟁국의 기술 추격은 상상을 초월하는 수준이다. 현재 글로벌 제조 트렌드를 선도하는 중국의 경우 세계경제포럼(WEF)이 선정한 세계 혁신 제조의 상징인 ‘등대공장(Lighthouse Factory)’을 전 세계에서 가장 많이 배출한 국가로 자리매김했다.  그 중심에 있는 하이얼(Haier) 등 중국의 대표 가전 기업들은 이미 가전 제조 공정 전반에 인공지능, 5G 통신, 빅데이터를 정밀하게 융합하여 실시간으로 수요를 예측하고, 자동 부품 공급 및 맞춤형 혼류 생산을 완벽하게 구현해 내고 있다. 이러한 경쟁국의 선제적인 ‘스마트 인텔리전트 팩토리’ 공세는 우리 K-가전의 강력한 위협 요인으로 작용하고 있다.  반면 국내 가전산업 생태계는 글로벌 대기업의 높은 고도화 수준에 비해, 핵심 부품을 공급하는 중소·중견 협력사들의 AI 도입과 데이터 관리 역량이 상대적으로 취약하여 공급망 전반의 ‘제조 양극화’ 현상이 심화되는 실정이다. 부품 또는 벤더 단계에서의 병목 현상과 품질 편차는 결국 최종 완제품의 글로벌 경쟁력 저하에 직면하게 된다. 이에 정부와 가전업계는 ‘가전 M.AX 얼라이언스’를 중심으로 가전 제조 생태계 전반에 AI를 접목하여 당면한 위기를 돌파하고 새로운 도약의 길을 열기 위한 3대 핵심 과제를 본격적으로 추진한다. 가전 M.AX 3대 과제: 공정 혁신부터 신뢰 확보까지 첫째, 제조 공정의 AI 전환을 통한 다품종 혼류 생산 혁신이다. 잦은 라인 변경에 효과적으로 대응할 수 있도록 ‘가전산업 특화 제조AI 모델’을 개발한다. 이 모델은 무인운반차(AGV) 및 자율이동로봇(AMR)과 연계하여 AI가 생산과 물류 일정을 최적화한다.  광주, 창원 등 주요 가전 생산 거점의 14개 내외 핵심 협력사에 선도적으로 구축되며, 향후 40개사 이상의 중소·중견기업으로 확산될 예정이다. 이 과제는 단순히 공장에 하드웨어 로봇을 배치하는 단편적 자동화를 넘어, 숙련된 노하우를 알고리즘화하고 비전 AI 알고리즘을 공정 곳곳에 심어 불량률을 실시간으로 감지·제어하는 지능형 시스템 구축을 골자로 한다.  가전 부품 생산 공정에서 발생하는 미세한 조립 오차나 혼류 생산 시 발생하는 부품 오배송 문제를 AI가 스스로 인지하여 실시간으로 보정하는 방식이다. 정부는 이를 위해 선도 모델 도입 기업에 맞춤형 공정 융합 컨설팅과 고도화 기술 인프라를 패키지로 전폭 지원하여, 가전 부품 공급망 전체의 생산 유연성을 글로벌 최고 수준으로 끌어올릴 계획이다. 둘째, 혁신 제품 개발 및 AI 학습용 데이터 구축 지원이다. AI 가전이 소비자 맞춤형 서비스를 제공하기 위해서는 방대한 학습 데이터가 필수적이나, 기업이 홀로 이를 구축하기에는 한계가 있다. 이에 정부는 ‘AI 학습용 공공데이터’ 로드맵을 수립하고, 이를 바탕으로 올 하반기 식자재 이미지와 음성 명령 말뭉치 등 3종의 데이터부터 시범 수집한다. 아울러 2026년 4월 착수한 AI 가전 범용 모듈(HW·SW·SDK) 개발과 7월 개소 예정인 ‘AI 가전 전 주기 지원센터’를 통해 중소기업의 AI 가전 제품 설계부터 시제품 제작까지 상용화 전 과정을 밀착 지원한다. 특히 중소·중견기업이 독자적으로 확보하기 어려운 냉장고 내부 식자재 인식 데이터, 스마트홈 가전용 음성 명령 말뭉치, 로봇청소기의 실내 공간 인지 데이터 등 고부가가치 AI 학습 데이터셋을 공공의 영역에서 선제적으로 전처리하여 개방한다는 점에서 의의가 크다.  또한, 온디바이스 AI 구현을 위한 가전 전용 NPU) 칩셋을 포함한 범용 하드웨어 모듈과 소프트웨어 개발 키트(SDK)가 보급되면, 중소기업은 막대한 소프트웨어 개발 비용 없이도 고도화된 AI 기능을 탑재한 가전을 신속하게 시장에 출시할 수 있게 된다. 용산 전자제조지원센터 내에 들어설 ‘AI 가전 전 주기 지원센터’는 기술 고도화뿐 아니라 글로벌 테스트베드 환경을 제공하여 중소기업의 혁신 아이디어가 곧바로 글로벌 히트 상품으로 이어지도록 인큐베이터 역할을 수행할 예정이다. 셋째, 소비자가 신뢰할 수 있는 KS 표준을 마련한다. AI 가전 시장의 급성장에 편승한 ‘AI 워싱(Washing)’ 사례를 방지하고 산업의 건전한 성장을 유도하기 위해, 국가기술표준원 주도로 AI 가전의 기술 등급과 기기 간 보안 등에 대한 KS 표준안을 연내에 신속히 마련할 방침이다. 표준을 충족한 우수 제품에 대해서는 정책 지원을 연계하여 K-AI 가전의 경쟁력과 신뢰도를 한층 끌어올릴 계획이다. 새로 제정될 KS 표준안은 가전 제품이 환경을 인지하고 스스로 학습·추론하는 ‘AI 등급’을 명확히 정의하고, 스마트홈 생태계의 핵심인 기기 간 초연결 상호운용성과 사이버 보안 규격을 글로벌 기준에 맞춰 정립하게 된다. 표준을 충족하는 K-AI 가전제품에 대해서는 실질적인 인센티브를 부여하여 시장 안착과 고부가가치 브랜드화를 강력히 견인할 예정이다. 도약의 길을 열며 가전 M.AX 전략의 성공적 안착이 가져올 미래 비전과 경제적 파급효과는 막대하다. 제조 공정 전반의 AI 대전환을 통해 국내 가전 제조 원가를 절감함으로써, 우리 기업들이 겪고 있는 고비용 생산 구조를 타파하고 국내 생산 기반을 유지할 수 있는 강력한 산업적 유인책이 될 것이다. 제품 측면에서는 글로벌 프리미엄 가전 시장에서 한국산 AI 가전이 한 단계 더 도약하며 시장 초격차 지위를 공고히 다질 수 있다. 아울러 전통적인 가전 제조 공장이 ‘AI와 로봇이 융합된 친환경·하이테크 일터’로 탈바꿈함에 따라 청년층이 선호하는 양질의 일자리가 대거 창출되는 한편, 가전산업 거점인 광주와 창원 등 지역 산단과 경제 전반에 지속 가능한 성장 동력을 불어넣는 촉매제가 될 수 있다. 제조 데이터와 AI의 결합은 치열한 글로벌 초격차 경쟁에서 대한민국 산업의 선도적 지위 유지와 미래 경쟁력을 결정지을 핵심 변수다. M.AX 얼라이언스라는 든든한 산·학·연 협력 플랫폼을 발판 삼아 가전산업은 제조 공정의 혁신과 제품 자체의 지능화를 유기적으로 완성해 나가야 한다. K-가전이 선보일 AI 혁신이 우리 가전산업의 새로운 도약을 이끄는 마중물이 되어 글로벌 주도권을 확고히 확립하기를 기대한다. 문의: 산업통상부 www.motir.go.kr   
편집부 2026-10-06
기사제목
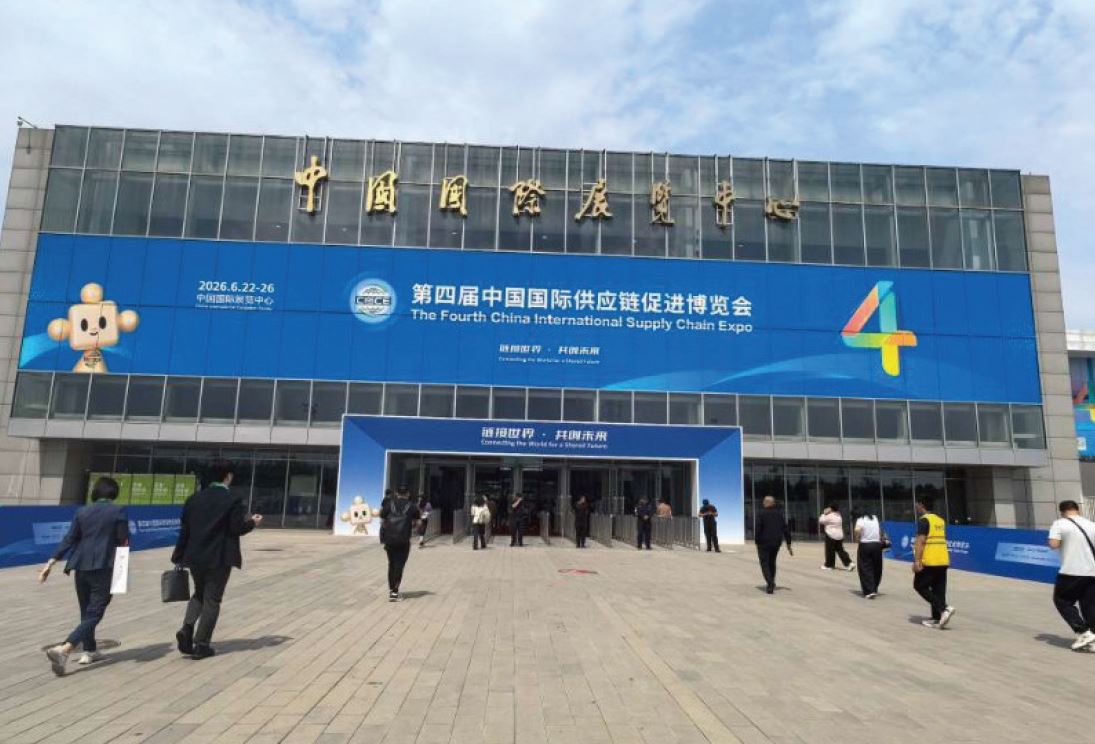
- 글로벌 공급망의 중심으로 떠오른 AI 생태계- 글로벌 협력으로 완성되는 미래 공급망  전시회 개요 제4회 중국국제공급망촉진박람회(CISCE)가 6월 22일부터 26일까지 베이징 중국국제전람센터 순이관에서 개최됐다. 중국국제무역촉진위원회(CCPIT)가 주최한 이번 박람회는 유엔무역개발회의(UNCTAD), 세계지식재산권기구(WIPO) 등 5개 국제기구의 지원 아래 개최되었으며, ‘세계를 연결하고 미래를 함께 창조하다(链接世界,共创未来)’를 주제로 진행됐다. 이번 박람회는 디지털·스마트기술, 첨단제조, 녹색농업, 헬스케어, 스마트자동차, 청정에너지 등 6대 산업 공급망과 공급망 서비스 전시구역으로 구성됐으며, 85개 국가·지역 및 국제기구에서 676개 국내외 핵심기업, 전정특신(專精特新) 기업, 산업기관이 참가했다. 특히 세계 500대 기업과 업계 선도기업의 비중이 65%에 달하는 등 글로벌 공급망 분야를 대표하는 기업들이 대거 참여했다. 글로벌 기업이 선보인 공급망 협력 생태계이번 박람회에서는 올해 처음으로 ‘인공지능(AI) 특별전시구역’을 신설해 AI와 로봇 기술을 중심으로 다양한 혁신 사례를 선보였다. 특히 AI와 로봇이 단순한 기술 전시를 넘어 생산·유통·서비스 전반의 공급망과 산업망에 융합되는 모습을 집중적으로 구현했다. AI 특별전시구역에는 엔비디아, 애플, 퀄컴, 인텔, SK하이닉스 등 글로벌 선도기업이 참가해 자사 기술뿐 아니라 글로벌 공급망 내 협력 생태계를 선보였다. 엔비디아는 110여 개 중국 고객사·협력사·생태계 파트너와 함께 참가했으며, 애플은 중국 현지 핵심 공급업체인 루이성커지(瑞声科技), 순위광학(舜宇光学), 커루이언(科瑞恩)과 공동 전시를 진행했다. SK하이닉스 전시관에도 다수의 중국 반도체 장비·소재 기업이 참여하는 등 중국 공급망이 글로벌 산업에서 차지하는 영향력이 확대되고 있음을 보여줬다. 뿐만 아니라 전시장에는 즈위안로봇(智元机器人), 중젠커지(中坚科技), 갤봇(银河通用) 등 중국 기업들의 휴머노이드 로봇과 사족보행 로봇이 전시됐으며, 모두 엔비디아의 AI 컴퓨팅 플랫폼을 기반으로 개발된 제품으로 관람객이 직접 체험할 수 있도록 구성됐다. 한편 엔비디아의 젠슨 황 CEO는 개막식 영상 축사를 통해 공급망은 에너지와 공장, 물류, 기업, 고객을 연결하는 핵심 기반이며, AI 산업 발전을 위해서는 글로벌 공급망 협력이 필수적이라고 강조했다.중국 지방정부의 AI 산업 클러스터 육성 글로벌 AI 기업들이 산업 혁신을 주도하는 가운데 중국 지방정부 역시 지역 특화 AI 산업 클러스터 육성에 박차를 가하고 있는 모습을 확인할 수 있었다. 특히 항저우는 중국의 대표적인 AI 혁신 거점으로. 올해 공급망박람회에 처음으로 독립 전시관을 마련해 17개 첨단기술 기업과 약 700㎡ 규모의 전시를 통해 지역 AI 산업 경쟁력을 선보였다. 전시관에는 휴머노이드 로봇, 범용 대규모 AI 모델, 스마트 컴퓨팅, 산업 디지털화 솔루션 등 다양한 AI 기술과 응용 사례를 소개하며 AI 기술이 산업 현장과 일상생활로 빠르게 확산되고 있음을 보여줬다.항저우시는 알고리즘, AI 컴퓨팅, 핵심 하드웨어, 산업 응용을 아우르는 AI 산업 생태계를 구축했으며, 알리바바, 유니트리(Unitree), 브레인코(BrainCo), 중쿵정보(中控信息) 등 글로벌 경쟁력을 갖춘 기업들이 집적돼 있다고 밝혔다. 또한 전시회 기간 중 ‘항저우 AI+ 중점 산업 국제협력 수요 및 활용 시나리오’를 발표하고, 9개 분야 약 200개의 협력 프로젝트를 공개하며 해외 기업과의 기술 및 산업 협력을 확대할 계획을 제시했다. 항저우뿐 아니라 장쑤성(江苏省), 후베이성(湖北省), 안후이성(安徽省) 등 중국 각 지방정부도 이번 공급망박람회에서 지역 특화 전시관을 마련하고 전략적 신흥산업 클러스터를 집중 홍보했다. 특히 이번 공급망박람회에 처음 참가한 슝안신구(雄安新区)는 항공우주 정보, 저공경제, AI 분야의 산업 생태계를 선보이며 미래 산업 육성 전략을 적극 소개했다. AI·스마트 제조 기술의 산업 현장 적용 확대 이번 공급망박람회에서는 AI와 스마트 제조 기술이 실제 산업과 일상생활에 적용되는 다양한 사례가 소개됐으며, 첨단기술이 연구개발 단계를 넘어 산업 현장에서 활용되는 모습을 집중적으로 보여줬다. 자율주행 분야에서는 우한의 청신즈롄(诚芯智联)이 자체 개발한 관성항법시스템(INS)을 공개했다. 이 시스템은 위성 신호가 없는 환경에서도 안정적인 위치 정보를 제공해 지하주차장과 같은 복잡한 공간에서도 오차를 8cm 이내로 유지할 수 있는 것이 특징이다. 청신즈롄(诚芯智联)은 해당 기술을 기반으로 지리(Geely), 상하이자동차(SAIC), 광저우자동차(GAC), 자율주행 기업 모멘타(Momenta) 등과 협력 관계를 구축하고 있으며, 휴머노이드 로봇과 로봇개에도 적용돼 원격 조작 없이 자율적으로 순찰과 물류 작업을 수행하는 체화지능 솔루션으로 확대되고 있다. 농업 분야에서도 AI를 활용한 스마트 농업 기술이 주목을 받았다. 친황다오 소재 기업 샤오마사물인터넷(小马物联网)은 스마트 관개, 병해충 모니터링 시스템, 디지털 밸브 등 다양한 스마트 농업 설비와 함께 AI 음성비서를 공개했다. 사용자는 음성 명령만으로 센서 데이터를 조회하거나 스마트 농업 장비를 제어할 수 있으며, 재배 및 관리 방법에 대한 기술 안내도 받을 수 있다. 이를 통해 디지털 장비 활용에 어려움을 겪는 농업인의 접근성을 높였으며, 현재 영어·프랑스어·아랍어 등 다양한 언어를 지원해 유럽, 아프리카, 미주 등 50여 개 국가와 지역에 수출되고 있다. 이처럼 이번 공급망박람회는 개별 제품을 전시하는 데 그치지 않고 AI와 스마트 제조 기술이 자율주행, 체화지능, 스마트농업 등 다양한 산업으로 확산되는 모습을 보여줬다. 또한 기술과 제품, 산업 생태계가 연결되며 글로벌 공급망의 디지털 전환과 지능화가 가속화되고 있음을 제시했고, 글로벌 공급망 구축을 위한 국제 협력의 중요성을 강조했다. 글로벌 소비재 기업의 현지화 공급망 전략 이번 공급망박람회에서는 식품·농업 분야 글로벌 기업들이 현지화된 공급망 구축과 지속가능한 농업, 디지털 물류를 기반으로 소비재 공급망 경쟁력을 강화하는 사례도 확인할 수 있었다. 스타벅스 차이나의 중국 내 농업 공급망 구축 성과도 확인할 수 있었다. 스타벅스는 2012년 운남성 푸얼(普洱)에 아시아·태평양 최초의 커피 재배자 지원센터를 설립한 이후 재배기술 교육과 프리미엄 가격 매입을 통해 운남 커피의 품질 향상을 지원해 왔다. 또한 산둥성 핑인(平阴) 장미를 활용한 신제품을 소개하며 현지 농가와의 장기 협력을 통해 연간 6억 송이 이상의 장미를 구매하고 2,400여 농가의 소득 증대에 기여하고 있다고 밝혔다. 이는 중국 각 지역의 우수 농산물을 발굴해 전국적인 브랜드 상품으로 육성하는 현지화 공급망 전략의 대표 사례로 평가된다. 칭다오맥주는 핵심 제품과 함께 공급망 플랫폼 기업, 바이오 계열사를 공동 전시하며 원료 조달부터 생산, 물류, 자원순환까지 이어지는 통합 공급망 체계를 소개했다. 칭다오맥주는 자체 디지털 물류 플랫폼을 통해 전국 60여 개 물류창고와 4만여 개 운송 노선을 운영하고 있으며, 이를 기반으로 생맥주는 전국 40여 개 도시에서 신선 배송하고 있다고 소개했다. 얌차이나의 사례도 주목해볼 만하다. 얌차이나는 ‘대나무 생태계’를 주제로 850여 개 공급업체와의 협업 체계를 소개했다. 현재 2,200여 종의 식재료와 7,000여 종의 원재료를 관리하고 있으며, 자체 공급망 조직을 통해 전국 35개 물류센터와 2,600여 개 도시를 연결하고 있다고 밝혔다. 특히 디지털 플랫폼과 통합 품질관리 시스템을 기반으로 지역과 계절에 관계없이 전국 모든 매장에서 동일한 품질의 제품을 제공하는 공급망 운영 역량을 강조했다. 맥도날드 차이나도 이번 공급망박람회를 통해 중국 진출 35년간 구축한 현지 공급망 성과를 소개했다. 현재 전체 식재료의 약 90%를 중국에서 조달하고 있으며, 내몽골자치구(内蒙古自治区), 허베이성(河北省), 산둥성(山东省) 등 전국 각지의 농산물을 활용하는 현지 조달 체계를 구축했다, 또한 2023년부터 주요 공급업체와 함께 재생농업 프로젝트를 추진해 윤작, 토양 개선, 수자원 관리 등을 확대하고 있으며, 9,000여 명의 농업 종사자를 대상으로 관련 교육을 실시하는 등 지속가능한 농업 기반 조성에도 나서고 있다고 소개했다. 이처럼 글로벌 소비재 기업들이 중국 내 농업 생산기지, 스마트 물류, 디지털 공급망, 지속가능한 농업을 유기적으로 연계한 공급망 전략을 선보이고 있으며, 중국이 단순한 생산기지를 넘어 글로벌 공급망 혁신과 현지화 모델을 주도하는 핵심 거점으로 자리매김하고 있음을 보여준다. K-소비재, 한·중 협력 플랫폼으로 존재감 확대 KOTRA 베이징무역관 또한 30여 개의 한국 소비재 기업과 함께 이번 공급망 박람회를 참가해 한국 소비재 산업의 경쟁력과 브랜드 홍보에 나섰다. 한국관 부스에는 OKF, 진로, 정관장 등 대표적인 한국 브랜드가 참여해 음료, 건강식품, 화장품, 생활용품 등 다양한 소비재를 선보였으며, 현장에서는 제품 전시와 함께 현지 바이어를 대상으로 비즈니스 상담을 진행했다. 이와 함께 베이징무역관은 중국국제무역촉진위원회(CCPIT)와 공동으로 ‘한·중 소비재 산업 협력 포럼’을 개최했다. 이번 포럼에서는 한·중 소비재 산업의 발전 동향과 협력 방향을 비롯해 중국 소비시장 변화, 유통채널 트렌드, 수입제도 및 인증제도, 기업의 중국 진출 성공사례 등을 주제로 양국 전문가와 기업들이 의견을 공유했다. 참관객 현장 인터뷰 30대 여성 관람객 “이번 공급망박람회는 기존의 기업 홍보 중심 전시회와 달리 AI를 비롯한 첨단기술이 실제 산업 현장에 적용되는 사례를 직접 확인할 수 있는 자리였다. 특히 올해 처음 마련된 AI 전시관에서는 AI 기반 품질검사 시스템, 스마트 제조 등 산업 현장에 적용되는 기술이 인상적이었으며 엔비디아, 마이크론, SK하이닉스 등 글로벌 기업들도 대거 참가해 AI 산업의 최신 동향을 한눈에 살펴볼 수 있었다. 또한 과학기술, 농업, 의료 등 다양한 분야를 아우르는 전시를 통해 글로벌 공급망에서 중국의 중요성을 확인할 수 있었으며, 국가 차원의 첨단기술과 산업 경쟁력을 확인할 수 있는 의미 있는 행사였다.” 20대 여성 관람객 “이번 공급망박람회는 다양한 산업 분야의 기업과 기관이 참가해 중국 산업의 최신 기술과 발전 방향을 한자리에서 확인할 수 있는 자리였다. 가장 기억에 남는 전시는 PwC 부스에서 선보인 AI 기반 스마트 의수였다. 팔에 착용한 밴드가 사용자의 움직임 의도를 인식해 의수를 제어하는 기술이 적용됐는데, 손을 잃은 시연자가 이를 자연스럽게 사용하는 모습을 보며 AI 기술이 산업 현장을 넘어 장애인의 삶의 질 향상에도 실질적으로 기여할 수 있다는 점을 느꼈다.” 30대 남성 관람객 “평소 AI 기술에 관심이 많아 이번 공급망박람회를 찾았는데, 예상보다 훨씬 규모가 크고 내용도 알찼다. 특히 올해 처음 마련된 AI 전시관이 가장 인상 깊었으며, AI 품질 검사 기술이 실제 공장의 생산라인과 연결되어 불량률을 낮추는 모습을 직접 볼 수 있었다. 전시장을 둘러보고 중국이 글로벌 공급망에서 차지하는 역할이 생각보다 훨씬 크다는 점을 실감했으며 국가 산업 경쟁력에 대한 자부심도 느낄 수 있었다. 내년 박람회도 방문하고 싶다.” 전망 및 시사점 제4회 중국국제공급망촉진박람회는 처음으로 AI 전문 전시관을 신설하고 AI가 미래 공급망의 핵심 기술로 자리 잡고 있음을 보여줬다. AI뿐만 아니라 첨단 제조, 청정에너지, 디지털 기술, 바이오·헬스케어 등 미래 산업 전반의 최신 기술이 한자리에 모여 중국이 글로벌 공급망의 중심축으로서 역할을 더욱 강화하고 있음을 확인할 수 있었다. 특히 참가 기업의 65% 이상이 포춘 글로벌 500대 기업 또는 업계 선도기업으로 구성되는 등 중국 시장의 높은 위상과 글로벌 기업들의 지속적인 관심을 다시 한 번 확인할 수 있었다. 한 참가기업 관계자 A씨는 베이징무역관과의 인터뷰에서 “공급망박람회는 정부와 산업계, 소비자 간 협력을 촉진하는 중요한 플랫폼이며 중국은 안정적이고 완성도 높은 산업·공급망을 갖춘 핵심 시장으로, 이번 박람회를 통해 혁신 기술과 제품, 솔루션을 선보이고 공급망 협력 확대와 신규 협력 파트너 발굴을 기대하고 있다”며 이번 전시회의 역할과 가치에 대해 긍정적으로 평가했다. 이를 통해 중국이 이제는 단순한 생산기지를 넘어 AI와 첨단기술을 중심으로 글로벌 공급망을 주도하는 혁신 거점으로 빠르게 전환되고 있음을 시사한다.  이에 따라 우리 기업들도 중국 시장을 생산기지나 판매시장으로만 바라보기보다 AI, 스마트 제조, 디지털 전환, 첨단부품 등 미래 산업 분야에서 중국 기업 및 글로벌 기업과의 기술 협력과 공동 사업 기회를 적극 발굴할 필요가 있다. 특히 박람회와 같은 국제 전시·교류 플랫폼을 활용해 공급망 파트너를 다변화하고, 현지 산업 및 기술 동향을 선제적으로 파악하는 한편, 중국의 AI 산업 생태계와 연계한 새로운 비즈니스 기회를 적극 모색할 필요가 있을 것으로 판단된다. 출처. 공급망 박람회 공식 홈페이지, 샤오훙수, 스타벅스 차이나 위챗 공식 계정, 중국물류구매연합 주류 및 음료 분회(中物联酒类与饮料分会) 등 베이징무역관 자료 종합 자료제공: KOTRA  
편집부 2026-09-09
기사제목
- 중동 지정학적 리스크 속 공급망 재편·정부 정책 대응 본격화- 인도네시아 정부 긴급 관세 면제 수입처 다변화로 대응중  중동 지정학적 리스크와 유가 상승 2026년 2월 중동 분쟁이 본격화되면서 국제 원유 가격이 상승세로 전환됐다. 브렌트유(ICE)는 2월 배럴당 69.37달러에서 3월 99.60달러, 4월 102.46달러로 올랐다. 인도네시아 원유 가격 기준(ICP)도 같은 기간 68.79달러에서 117.31달러로 두 달 만에 약 70% 상승했다. 유가 오름세는 곧 석유화학 원료 시장으로도 확산됐다. 나프타 가격 상승과 역내 공급 불안정 유가 상승의 영향을 직접적으로 받은 것은 플라스틱 핵심 원료인 나프타다. 나프타 가격은 약 5주 만에 71.8% 오르며 2월 28일 톤당 588.2달러에서 4월 7일 톤당 1,010.5달러까지 상승했다. 이후 부분적인 안정세를 찾아 6월 5일 기준 톤당 716.36달러를 기록하고 있으나, 전쟁 전과 비교하면 여전히 21.8% 높은 수준이다. 가격 상승은 역내 공급 불안정으로도 이어졌다. 한국의 여천NCC, 싱가포르의 PCS Pte. Ltd., 태국·대만의 생산업체들이 잇따라 불가항력을 선언하면서 가격 충격이 공급 측면의 불안정으로 연결되는 모습을 보였다. 인도네시아 경제개혁센터(CORE)의 경제학자 유수프 렌디 마닐레트(Yusuf Rendy Manilet)는 “플라스틱은 완제품이 아니라 사실상 모든 산업 분야에 걸쳐 내재된 중간 투입재”라며 “가격이 오르면 그 영향이 하류 산업(Downstream Industry)의 원가 구조에 직접 반영되며, 그 비중은 30~50%에 달할 수 있다”라고 밝혔다. 이처럼 나프타 가격 변동은 단순한 원자재 시장의 문제를 넘어 인도네시아 경제 전반의 비용 구조에 영향을 미치는 요인으로 작용하고 있다. 인도네시아의 높은 중동 나프타 의존도인도네시아가 이번 가격 변동의 영향을 크게 받는 배경에는 나프타 수입의 중동 의존도가 높다는 구조적 특성이 있다. 인도네시아 통계청(BPS) 데이터에 따르면, 중동산 나프타 비중은 2023년 71.6%, 2024년 67.7%, 2025년 75.7%로 지속적으로 높은 수준을 유지하고 있다. 이러한 구조는 이번 분쟁 발생 직후 곧바로 드러났다. 2026년 3월 초, 인도네시아 최대 통합 석유화학 생산기업인 PT 찬드라 아스리 퍼시픽 Tbk는 글로벌 원자재 공급망 차질을 이유로 비즈니스 파트너들에게 불가항력 통지서를 발송하고, 원료 확보 가능성과 생산 요건 간 균형 유지를 위해 일부 공장의 가동률을 조정하기 시작했다. 인도네시아 통계청(BPS)의 나프타 수입 데이터(HS 2710.12.80)를 살펴보면 글로벌 가격 변동이 인도네시아 국내 조달 시장에도 그대로 반영되고 있음을 확인할 수 있다. 단위 가격(총 수입액/수입량)은 1~2월 0.57달러/kg에서 3월 0.74달러/kg, 4월 0.98달러/kg으로 상승했으며, 같은 기간 전 세계 나프타 현물 가격 상승률인 71.8%와 유사한 수준인 71.9% 올랐다. 3월에서 4월 사이에는 수입 물량이 10.2% 감소했음에도 총 수입액은 19.3% 증가해, 물량보다 가격 요인이 더 크게 작용하고 있는 것으로 분석된다.인도네시아 하류 산업 및 소비재 업계 비용 부담 확산 인도네시아 나프타 공급이 타이트해지면서 하류 산업 전반으로 비용 부담이 확산되고 있다. 플라스틱 포장재에 의존하는 식품·음료 부문이 대표적이다. 인도네시아 식음료 협회(Gapmmi)에 따르면 소매용 플라스틱 포장재 가격이 30~100% 오른 것으로 나타났으며, 유통 단계에서는 포장 음료 가격이 개당 1,000~2,000루피아 인상됐다. 산업부 농업산업국 국장 대행은 생수와 같은 제품의 경우 포장 비용이 내용물 원가를 초과하는 경우도 나타나고 있다고 밝혔다. 중소기업(MSME)들에 미치는 영향도 있다. 아쿠민도(Akumindo)의 에디 미세로(Edy Misero) 사무총장은 플라스틱을 보조 원료로만 활용하는 기업들은 영향이 제한적이나, 타포린 제조업체·식품 판매업자 등 생산이 플라스틱 수지에 직접 의존하는 업체들은 전 세계 플라스틱 가격이 40~50% 오르면서 원가 부담이 상당히 커졌다고 설명했다. 화장품 업계도 유사한 상황이다. 킬라라 틸라르(Kilara Tilaar)의 CEO 마르타 틸라르(Martha Tilaar)는 미용·개인 위생 용품 전반의 생산 비용 구조가 현재 공급 상황에 민감하게 반응하고 있으며, 올해 하반기 소비자 가격 조정이 검토될 수 있다고 밝혔다. 인도네시아 포장 연맹(IPF)의 헨키 위바와(Henky Wibawa) 사무총장은 나프타 유통 차질, 루피아화 약세에 따른 수입 비용 상승, 국내 공급 감소가 동시에 맞물리면서 포장 제조업체들이 수입 의존도를 높일 수밖에 없는 상황이 이어지고 있다고 설명했다.  경제재정개발연구소(INDEF)의 에스더 스리 아스투티(Esther Sri Astuti) 전무이사는 이 상황을 수요는 꾸준한 반면 공급이 위축된 결과로 분석하며, 분쟁 지속 기간에 대한 불확실성이 가격 변동성을 높이는 요인으로 작용하고 있다고 밝혔다. 그는 기업들이 높은 비용을 소비자에게 전가할 것인지, 대체 포장재로 전환할 것인지의 선택에 직면해 있으며, 현 시점에서는 전자를 택하는 경우가 많으나 상황이 장기화될 경우 대체 소재 전환이 구조적인 흐름으로 자리 잡을 가능성도 있다고 덧붙였다. 인도네시아 정부의 정책 대응원료 가격 상승과 국내 공급 불안정이 이어지자 인도네시아 정부는 여러 방면에서 정책적 대응에 나서고 있다. 아구스 구미왕(Agus Gumiwang) 산업부 장관은 중동 이외의 공급원 다각화, 액화석유가스LPG) 활용 최적화, 고품질 재활용 플라스틱 장려라는 세 가지 방향으로 대응 방안을 추진하겠다고 밝혔다. 정책적 개입은 2026년 4월 말 본격화됐다. 에어랑가 하르탄토(Airlangga Hartanto) 경제조정장관은 LPG에 대한 수입 관세를 5%에서 0%로 인하하고, 폴리프로필렌·폴리에틸렌·LLDPE·HDPE 등 주요 플라스틱 수지에도 관세 면제를 확대한다고 발표했다. 2026년 5월부터 6개월간 시행되는 이 조치는 석유화학 생산 안정성·소비자 구매력·하류 포장 비용 보호를 목표로 하고 있다. 다만 이 정책에 대한 업계의 반응은 엇갈리는 편이다. 하류 포장 업계는 관세 면제로 원재료 조달 비용이 낮아질 수 있다는 점에서 우호적인 반응을 보인 반면, 국내 석유화학 생산업체들은 저가 외국산 수지 유입이 국내 산업의 가격 경쟁력에 부담을 줄 수 있다는 우려를 나타냈다. 공급 다각화 측면에서 부디 산토소(Budi Santoso) 무역부 장관은 인도와 아프리카에서 대체 공급처를 모색 중이며, 미국으로부터의 추가 선적 가능성도 언급했다. 다만 6월 기준 확인된 선적 기록은 아직 없는 상황으로, 공급망 다각화는 현재 초기 단계에 머물고 있는 것으로 평가된다. 업계 차원에서는 PT 찬드라 아스리 퍼시픽 Tbk가 5월 초 불가항력 상태를 해제하고 운영 안정성이 회복됐다고 밝혔으며, 미국을 포함한 국제 시장으로 조달처를 넓히고 싱가포르 내 정유 시설 활용을 최적화하는 방안을 추진 중이다. 장기적으로는 해조류와 카사바를 대체 원료로 활용하는 바이오 소재 다각화 프로그램도 검토되고 있으나, 해조류 기반 플라스틱은 아직 생산 비용이 높아 시장 규모가 제한적인 상황이다. 인도네시아 소비자 행동 변화와 친환경 전환 움직임 원료 비용 상승의 영향은 소비자 행동 변화로도 나타나고 있다. 2026년 4월 자크팟(Jakpat) 설문조사에 따르면, 플라스틱 가격 상승의 영향을 받은 인도네시아인의 92%가 플라스틱 사용을 줄이기 위한 조치를 취한 것으로 나타났다. 인도네시아에서는 택배 포장·음식 배달 등 다양한 분야에서 플라스틱 사용이 일상화되어 있는 만큼, 비용 상승에 따른 소비자 행동 변화가 점차 구조적인 흐름으로 이어질 가능성이 있다. 시사점 및 제언 이번 나프타 가격 변동은 인도네시아 경제의 대외 원자재 의존도가 높다는 구조적 특성을 다시 한번 확인시켜 주는 사례로 평가된다. 인도네시아 정부가 관세 면제, 공급 다각화, 바이오 소재 개발 등 다방면의 대응에 나서고 있으나, 중동 의존도 75%에 달하는 수입 구조와 아직 초기 단계에 머물러 있는 대체 공급망 구축을 감안하면 단기간 내 구조적 전환은 쉽지 않을 것으로 보인다. 한국 기업 입장에서는 이번 상황을 몇 가지 관점에서 살펴볼 필요가 있다. 첫째, 바이오플라스틱·생분해성 포장재·재활용 수지 분야 기술을 보유한 기업들은 인도네시아 정부의 대체 소재 개발 수요와 맞닿아 있어 협력 기회를 검토해볼 만하다. 둘째, 에너지 효율형 석유화학 대체 공정 기술과 설비 분야에서도 인도네시아 정부 및 현지 기업과의 협력 가능성이 열려 있다. 셋째, 재활용 시스템·리필 인프라·스마트 폐기물 관리 솔루션 분야는 정부의 2029년 폐기물 감축 의무화 정책과 소비자 친환경 의식 확대가 맞물리면서 중장기적으로 수요가 늘어날 것으로 전망된다. 다만 원료 비용이 높은 수준을 유지할 경우 소비자 물가와 중소기업 경영 여건에도 영향이 이어질 수 있는 만큼, 인도네시아 시장에 진출하거나 진출을 준비하는 기업들은 비용 구조 변화와 정부 정책 방향을 지속적으로 모니터링하면서 현지 파트너십 구축과 유연한 공급망 전략을 함께 갖추는 것이 필요할 것으로 보인다.  출처. 국제에너지기구(IEA), 인도네시아 에너지광물자원부(ESDM), Trading Economics, 인도네시아 통계청(BPS), Bisnis.com, Kompas.id, CNBC 인도네시아, CNN 인도네시아, Databoks(Jakpat), KOTRA 자카르타 무역관 종합   
편집부 2026-09-09
기사제목
- Automate Show 2026에서 협동로봇·AI 비전·VLA 기술 집중 조명… 기존 설비와 결합하는 유연 자동화 수요 확대 2026년 6월 22일부터 25일까지 4일간, 미국 시카고 맥코믹 플레이스(McCormick Place) 전시장에서 ‘미국 자동화기술박람회(Automate Show)’가 개최됐다. Automate Show는 북미 최대 규모의 로봇, 인공지능(AI), 머신비전, 모션제어 및 산업 자동화 전시회이다. 이번 전시회는 전 세계 1000여 개 기업이 참가해 자동화 산업 전반의 최신 기술과 솔루션을 선보였으며, 약 5만 3000명의 참관객이 방문했다. 이번 전시회에는 글로벌 산업 자동화 기업인 에이비비 로보틱스(ABB Robotics), 지멘스(Siemens), 슈나이더 일렉트릭(Schneider Electric), 보스턴 다이내믹스(Boston Dynamics) 등이 참가했다. 이와 함께 인트린직(Intrinsic), 스탠다드 봇츠 컴퍼니(Standard Bots Company) 등 AI와 로봇 소프트웨어를 기반으로 한 기업들도 전시에 참여했다. 전시장에서는 산업용 로봇과 협동로봇, 자율이동로봇(AMR), 머신비전, 센서, 모션제어, 산업용 AI 및 로봇 통합 소프트웨어 등 자동화 전반의 기술과 솔루션이 소개됐다. 전시는 맥코믹 플레이스의 사우스빌딩과 노스빌딩에서 진행됐다. 사우스 빌딩에는 산업용 로봇, 자동화 설비, 부품과 하드웨어 중심의 기존 자동화 기업들이 주로 배치빌딩에서 진행됐다. 사우스 빌딩에는 산업용 로봇, 자동화 설비, 부품과 하드웨어 중심의 기존 자동화 기업들이 주로 배치됐으며, 노스 빌딩에는 AI, 자동화 소프트웨어, 로봇 통합 솔루션과 휴머노이드 로봇 등 신기술 분야가 집중됐다. 또한, 전시장에는 엔비디아(NVIDIA)가 후원한 휴머노이드 로봇관(Humanoid Robot Pavilion), 자율이동로봇 기술 시연 공간, 통합 솔루션 센터(Integrated Solutions Center), 신생 기업의 기술 발표가 진행된 스타트업 챌린지(Startup Challenge), 혁신상 발표 무대(Innovation Stage) 등이 마련됐다. 특히 휴머노이드 로봇관에서는 이동성, 물체 조작, 인지, 인간-로봇 상호작용 기술을 중심으로 휴머노이드 로봇의 산업 및 상업 분야 활용 가능성을 소개했다. 덱스메이트(Dexmate), 갤봇(Galbot), 엔비디아, 노반타(Novanta), 오픈마인드 AGI(Openmind AGI) 등 관련 기업들이 참여해 제품 시연과 발표를 진행했다. 이 밖에도 전시장 내 쇼 시어터(Automate Show Theater)에서는 자동화 스타트업 경연과 혁신상 시상식이 열렸으며 교육관(Education Pavilion)에서는 자동화 인력 양성 및 교육 관련 프로그램이 함께 운영됐다.  전시회 현장스케치 ① 비전·언어·행동을 결합한 VLA 학습 확대… “로봇이 보고, 이해하고, 움직이는 단계로” Automate Show 2026에서는 로봇이 카메라를 통해 작업 환경을 인식하고 자연어 지시를 이해한 뒤 실제 동작으로 연결하는 비전·언어·행동(Vision-Language-Action, VLA) 모델이 주요 기술 흐름으로 소개됐다. 기존 산업용 로봇은 작업 좌표와 동작 순서를 사전에 정밀하게 설정해야 했으나, VLA 모델은 시각 정보와 언어 지시, 로봇의 상태 정보를 함께 활용해 작업을 수행하도록 학습하는 방식이다. 전시장에서는 엔비디아를 비롯한 피지컬 AI 기업들이 시뮬레이션, 합성 데이터, 실제 로봇 데이터 등을 활용해 로봇 학습 데이터를 확보하고 이를 실제 제조 및 물류 환경에 적용하는 기술을 소개했다. 엔비디아는 Automate Show 2026에서 휴머노이드 로봇, 비전 AI, 디지털 트윈(현실을 가상에 구현해 시물레이션하는 기술)을 결합한 물리 AI 기술을 전시했으며 로봇이 실제 환경을 인식하고 판단, 시뮬레이션, 행동할 수 있도록 하는 기술을 주요 주제로 제시했다. 독일 로봇 AI 기업 세리액트(Sereact)는 자사의 ‘코텍스(Cortex)’를 VLA 기반 AI 모델로 소개했다. 해당 모델은 로봇이 주변 환경을 인식하고 작업 지시를 해석한 뒤 로봇 제어로 연결하는 기술로 다양한 로봇 형태와 작업 환경에 적용할 수 있다는 점을 강조했다. 이러한 기술은 제조 현장의 자동화 방식을 기존의 고정된 작업 셀 중심에서 다양한 형태와 위치의 부품을 다루는 유연 생산 체계로 전환하려는 시도로 볼 수 있다. 특히 부품 위치가 일정하지 않거나 작업 환경이 수시로 변화하는 물류, 피킹, 조립, 설비 보조 작업에서 VLA 기반 로봇 학습 기술의 활용 가능성이 높게 평가됐다. 다만 VLA 기술은 아직 모든 현장 작업을 즉시 대체하는 범용 솔루션이라기보다 실제 로봇 데이터 확보, 안전성 검증, 현장별 적용 가능성 검토가 필요한 초기 상용화 단계에 가깝다. 전시회에서도 기업들은 완전 자율화보다 시뮬레이션과 실제 현장 데이터를 병행해 로봇의 정확도를 높이는 방향에 집중하고 있었다.② 유연 로봇 팔과 협동로봇 확산… “기존 설비를 유지한 채 단계적으로 자동화” Automate Show 2026에서는 작업자와 같은 공간에서 활용할 수 있는 협동로봇(Cobot)이 다수 소개됐다. 이는 생산설비 전체를 새로 구축하는 대규모 자동화보다 기존 설비에 로봇을 추가해 반복 작업부터 자동화하는 방식이 주목받고 있기 때문이다. 로봇 제조업체 A사는 KOTRA 시카고무역관과의 인터뷰에서 “많은 제조기업이 자동화 필요성에는 공감하지만 기존 생산설비를 전면 교체해야 하는 대규모 설비 투자는 부담으로 느낀다”라며, “이에 따라 기존 작업 환경에 비교적 쉽게 추가할 수 있는 협동로봇과 이동형 자동화 셀에 관한 관심이 높다”라고 설명했다. 미국 텍사스주에 본사를 둔 로볼리전트(Roboligent)는 이동형 매니퓰레이터와 접촉 힘을 조절하는 로봇 팔 기술을 선보였다. 매니퓰레이터(Manipulator)는 물체를 잡고 옮기거나 조립하는 로봇 팔 또는 이를 장착한 이동형 로봇 장치다. 또한 로볼리전트는 로봇 팔의 핵심 기술로 임피던스 제어(Impedance Control)를 제시했다. 이는 로봇 팔이 물체를 밀거나 잡는 과정에서 발생하는 힘의 변화를 감지하고 움직임의 강도와 속도를 조절하는 제어 방식이다. 로볼리전트는 이러한 힘 제어 기술을 기반으로 사람과 로봇이 같은 작업 공간에서 협업하는 환경을 구현하는 데 주력하고 있다고 설명했다. 특히 기존 산업용 로봇이 안전펜스 안에서 빠르고 반복적인 작업을 수행하는 데 적합했다면 협동로봇은 작업자 옆에서 조립 보조, 부품 이송, 검사 등 비교적 유연한 작업을 지원하는 방식으로 활용 범위를 넓히고 있다.화낙 아메리카(FANUC America)는 이번 전시회에서 ‘코봇 앤 고(Cobot and Go)’ 전시관을 별도로 운영하고 사전 설계된 협동로봇 셀을 공개했다. 해당 솔루션은 대형 맞춤형 자동화 설비를 새로 구축하는 대신 이동식 카트 또는 소형 베이스 위에 협동로봇, 비전 카메라, 집게, 제어 소프트웨어를 결합한 방식이다. 화낙은 접착제 도포, 조립, 검사, 용접 등 실제 제조 현장에서 반복적으로 발생하는 작업을 중심으로 협동로봇 솔루션을 선보였다. 이처럼 협동로봇은 공장을 한 번에 무인화하기 위한 장비라기보다 인력 부족이나 작업 안전 문제를 겪는 공정에 먼저 투입한 뒤 적용 범위를 넓혀갈 수 있는 단계적 자동화 수단으로 자리 잡고 있었다.   시사점 Automate Show 2026에서 확인한 미국 자동화 시장의 핵심 흐름은 공장 전체를 일시에 무인화 하는 방식보다 기존 생산·물류 설비에 로봇과 AI 기술을 단계적으로 추가하는 방식이었다. 특히 협동로봇, 3차원 비전, 이동형 자동화 셀 등이 반복 작업과 자재 이송 공정의 부담을 줄이는 현실적인 대안으로 제시됐다. 물류 자동화 분야에서는 박스 적재 및 하역, 부품 피킹, 컨베이어 이송 등 기존에 작업자 의존도가 높았던 작업을 로봇으로 전환하려는 움직임이 주목받았다. 또한, 피지컬 AI, 휴머노이드 로봇, 비전·언어·행동(VLA) 모델 등은 로봇이 주변 환경을 인식하고 상황에 맞게 움직일 수 있도록 하는 차세대 기술로 부각됐다. 이런 흐름에 맞춰 한국 기업은 로봇 본체 생산뿐 아니라 3차원 비전 카메라, 힘·토크 센서, 로봇 제어 소프트웨어, 시스템 통합 역량을 함께 확보할 필요가 있다. 특히 미국 제조기업이 기존 설비를 유지하면서 자동화 범위를 확대하려는 수요를 고려할 때 설치가 간편하고 특정 공정에 바로 적용할 수 있는 모듈 및 패키지형 솔루션이 유망할 것으로 전망된다.  출처. Automate Show, 화낙 아메리카, 플렉시브, 로볼리전트, 세리액트, KOTRA 시카고 무역관 자료 종합  
편집부 2026-09-09
기사제목
- 자동화와 Physical AI 도입의 필요성 가속화- 전체공정의 orchestration을 제공하는 통합 솔루션 필요- 경쟁력 확보와 안전성을 위한 실제 도입 활발 미국 제조업의 디지털 전환 가속화와 공급망 재편 등 산업구조 변화에 대응한 제조자동화 세미나가 지난 5월 21일 조지아주 귀넷 상공회의소(Gwinnett Chamber of Commerce)에서 개최됐다. 이번 세미나는 주 애틀랜타 총영사관이 주최하고 KOTRA 애틀랜타무역관이 주관한 행사로 미 동남부 제조자동화 환경 및 산업 동향에 대한 이해를 높이고, 제조자동화 기술의 현장 도입 사례와 적용 경험을 공유함으로써 우리 기업들의 진출과 운영을 지원하기 위해 마련됐다. 이날 행사에는 미 동남부 진출기업 37개사에서 60여 명이 참석했으며, 제조자동화 전문가의 미국 제조 환경 변화와 자동화 필요성, 제조자동화 최신 기술 및 트렌드에 관련한 세미나와 현지 진출기업의 실제 자동화 시스템 도입 사례 발표가 이어졌다.   산업 현장에서의 Physical AI 도입의 필요성과 방향 세미나의 첫 발표를 담당한 EY의 Global Robotics and Physical AI Leader팀에서 근무하고 있는 최영준 박사는 미국 제조환경은 인력 부족과 비용 상승, 공급망 불확실성, 안전 기준 강화 등 복합적인 변화로 인해 자동화와 Physical AI 도입의 필요성이 가속화되고 있다고 설명했다. 2025년 이 분야의 벤처캐피탈 투자금이 30억 달러에 이르며 전년 대비 2배가 늘어났을 만큼 실제 투자와 도입이 활발하게 이뤄지고 있다. 자동화는 제조 현장에서 비용 절감을 위한 수단뿐만 아니라 작업 안전과 정밀도, 운영의 탄력성, 서비스 품질 향상 등을 위해 필요한 단계다.   또한 최 박사는 피지컬AI의 현장 도입이 단순히 로봇을 구매하는 문제가 아니라 데이터 연결과 디지털 기반을 선행으로 구축한 뒤 단계적으로 확장해야 하는 전사적 전환 과제임을 강조했다. 따라서 우선적으로는 디지털 트윈 구축, 실시간 데이터 흐름 확보, 자동화 도입을 위한 워크플로우 설계, 전략적 파트너십과 기술 로드맵 수립이 이루어져야 한다. 그 다음 단계에서 기능간 통합 표준화를 통한 상호운용성 확보, 규제 및 통제 체계 수립, 인간과 로봇의 협업 프로토콜 정립 등이 이루어져야 한다. 이러한 과정을 통해서 개별적인 로봇이나 자동화 설비가 아닌 제조 현장과 물류 네트워크 전체를 연결하고 운영하는 체계를 설립하는 것이 중요하다. 시장조사기관 MarketandMarket에 따르면, 글로벌 AI 로봇 시장의 가치는 2025년 약 61억 달러 규모에서 2030년에는 약 334억 달러로 연평균 40.4%의 성장이 전망된다. 그러나 제조 현장에서 실제 가동 로봇 수는 제한적이며, 현장 도입 및 확장을 준비하는 기업에서는 어떻게 시작해야 하나 막막한 경우가 많다. 이번 세미나에서 두 번째 발표를 담당한 빅웨이브 로보틱스의 김민교 대표는 이처럼 제조화 도입에 어려움을 갖고 있는 기업들에게 실질적인 제조 자동화 도입 방향을 제시하는 시간을 가졌다.  Physical AI의 필요성을 공감하면서도 현장에서는 자사 공정에 어떠한 Physical AI가 적합한지 진단하고 판단할 수 있는 전문 인력이 부족하다. 또한 실제로 로봇을 도입할 경우 로봇과 소프트웨어를 어떻게 연결할 것이며 현장에 투입된 로봇을 어떻게 지속적으로 모니터링하고 성능 고도화를 유지할 것인가 하는 어려움을 가지고 있다. 특히, 여러 로봇을 하나의 현장에서 어떻게 융합할 수 있는 것인가에 대한 고민을 가진 기업들이 많다. 현장의 이러한 고민을 해결하기 위해서는 하드웨어 설계와 소프트웨어 개발은 물론, 산업 현장을 이해할 수 있는 전체 공정의 Orchestration을 제공하는 서비스가 필요하다.  최근 RaaS(Robot as a Service)가 주목받고 있는 이유와 상통한다. RaaS는 로봇 설치 및 유지보수, AS, 소프트웨어 업데이트까지 토탈 관리 서비스를 제공하는 것이다. 이를 통해서 로봇 기업, AI 기업, 비전 솔루션 기업, 시스템 통합 기업으로 나뉘어 있는 분야를 통합적으로 이해하는 End-to-End 역량을 갖추는 것이 제조 자동화 서비스 기업의 주요 전략이다.  한편, 김 대표는 Dark Factory라 부르는 완전 무인화 공장을 실현하는 것은 대규모 자본투자가 가능한 일부 기업 이외에는 현실적으로 당장의 실현이 어려우므로, 제조 자동화를 고민하는 기업에서는 공정 단위별로 로봇을 도입하고 이들 로봇 간의 통합을 이루는 것이 현실에 맞다고 조언했다. 제조자동화 현지 도입 사례 현대자동차 그룹과 LG 에너지솔루션이 합작해 조지아주 서배너 지역에 설립한 HLBMA 공장은 올해 4월에 준공하고 본격적으로 EV 배터리 양산에 돌입했다. 43억 달러 규모의 투자로 이뤄진 배터리 제조 시설에는 설계 단계에서부터 지능형 자동화 도입을 계획하고 건설한 대표적인 스마트팩토리다. 이번 세미나에서는 HLBMA의 김형원 전극 기술 담당이 참석해 EV 배터리 제조 현장에서 스마트 자동화가 어떻게 작동하고 있는지 직접 설명하며, 앞으로 자동화를 도입하고자 하는 기업들과 질의응답을 하는 시간도 마련됐다. 그는 중국 제조사를 포함한 타사와의 치열한 경쟁 구도에 대응하기 위해서 배터리 공정 자동화의 고민이 시작되었으며, 완벽한 품질 안정성을 가진 기가팩토리급 양산 라인을 조기 안착하기 위해서 자동화 솔루션은 필수적이었다고 설명했다.  현재 이 공장에서는 배터리 핵심 제조 공정인 전극 공정, 조립 공정, 활성화 공정, 물류 단계에 이르는 전 공정에서 자동화 솔루션을 사용하고 있다. 예를 들어, 양∙음극판 제조 및 코팅이 이루어지는 전극 공정에서는 텐션 정밀 제어와 검사 및 셀 추적, 실시간 자동 보정까지 지능형 정밀 제어 시스템을 통해 숙련공의 개입 없이도 생산이 가능토록 하는 환경을 구현했다. 또한 물류 단계에서는 전 공정에 AMR(Autonomous Mobile Robot)을 사용해 사람의 개입을 최소화하고 클린룸 오염을 방지할 수 있도록 했다.  특히, 고정식 컨베이어에서 벗어나 셀단위의 독립적 이송이 가능한 AMR을 구축함으로써 필요에 따라 공정 가변성을 확보했으며, 화재 시 셀을 긴급하게 격리하고 자동 소화 시스템과 연동될 수 있는 안전성도 확보했다. 이처럼 컨베이어 대신에 AMR을 사용함으로써 제조 공간의 활용도뿐만 아니라 깨끗한 환경과 안전성이 높아지는 효과를 보게 됐다. 김형원 담당은 미국의 경우에는 컨베이어 설치 비용이 높기 때문에 AMR 설치로 인한 ROI가 성공적이었다고 언급해 참석한 기업들의 스마트 팩토리에 대한 관심도를 더욱 높였다.  세미나에 참석한 한국 진출기업 M사의 S 상무는 KOTRA 애틀랜타무역관과의 인터뷰에서, “현재 400여 대의 로봇을 이미 제조 현장에서 운영하고 있으며, 향후 자동화 확대를 검토하는 과정에서 관련 정보를 얻기 위해 이번 세미나에 참석했다”라고 밝혔다. 또한, 그는 “기존에 부분적으로 자동화가 구축된 생산 라인을 추가로 고도화할 경우, 전체 공정을 한 번에 전환하기에는 투자 부담이 크고, 반대로 개별 공정 중심의 자동화를 지속할 경우 시스템 통합 및 운영 효율성 측면에서 한계가 발행할 수 있어 딜레마 상황”이라고 언급하며, 이번 세미나는 이러한 고민에 대한 방향성을 모색하고 제조자동화 추진 전략을 점검할 수 있는 기회였다고 평가했다.   시사점 미국 동남부 기업들의 제조자동화 움직임은 단순한 자동화 설비 도입을 넘어 Physical AI, 데이터 분석, 디지털 전환을 결합한 스마트 제조 체계 구축이 빠르게 확산되고 있음을 이번 세미나를 통해서 확인할 수 있었다. 특히 자동차, 배터리, 물류, 식품 가공 등 동남부 지역의 주요 산업을 중심으로 인력 부족과 생산성 향상, 환경 및 안전에 대한 요구가 지속되면서 산업용 로봇, 협동 로봇, 자율 이송 장비, 머신비전, 예지보전 솔루션 등에 대한 수요가 확대되고 있다. 우리 기업들은 단순 장비 판매보다 하드웨어와 소프트웨어, 제조 현장과의 orchestration을 통합적으로 제공하는 자동화 솔루션 역량을 강화할 필요가 있다. 현지 산업별 수요에 맞춘 맞춤형 솔루션 개발과 함께 현장 실증 사례 확보, 설치뿐 아니라 운영 및 업그레이드를 포함한 유지 보수 등의 통합적인 서비스 역량을 확보해 미국 제조업의 디지털 전환 수요를 적극 공략할 때라고 보인다. 출처. Bigwave Robotics, EY, Gartner, HLBMA, Market and Market, USA Today, KOTRA 애틀랜타무역관 자료 종합   
편집부 2026-09-09
기사제목
- 황광택 한국수출입은행 해외경제연구소 책임연구원 중동 전쟁으로 인한 핵심 원자재 및 에너지 공급망의 불안정성은 제조 원가 상승과 핵심 광물 수급 교란을 야기하여 국내 완성차 기업의 생산 포트폴리오 다변화 부담과 수익성 악화를 초래하고 있다.또한, 중동 전쟁발 물류 대란에 따른 해상 운임 인상과 경제 여건의 악화는 원자재 수입 비용 폭등, 늘어난 이자 부담 등 기업의 재무 건전성을 훼손하고 있어 국내 자동차 관련 산업 및 관련 기업들의 위기가 가중되고 있다. 즉, 국내 자동차 산업 관련 기업들은 중동 위기로 적시 생산의 한계가 노출된 바, 단순 재고 확충을 넘어 자본 부담을 최소화하고 복원력을 극대화하는 다각화된 리스크 관리 체계로의 패러다임 전환이 시급한 것으로 사료된다. 이에 본지에서는 한국수출입은행 해외경제연구소 황광택 책임연구원의 ‘중동 전쟁에 따른 자동차 산업 구조적 변화 및 시사점’을 통해 최근 상황과 타개책에 대해 짚어보는 시간을 가졌다. Ⅰ. 중동 전쟁이 완성차 기업에 미치는 영향 1. 핵심 원자재 및 에너지 공급망 불안정성 중동 전쟁으로 인한 핵심 원자재 및 에너지 공급망의 불안정성은 제조 원가 상승과 핵심 광물 수급 교란을 야기하여 국내 완성차 기업의 생산 포트폴리오 다변화 부담과 수익성 악화를 초래했다. 전쟁에 따른 선박 수급 제한은 운임 및 수송비의 폭등을 촉발하고, 이는 제조 원가 상승으로 이어져 완성차 기업의 제품 단가 인상 압박과 수출 경쟁력을 하락시켰다. 전 세계적인 선박 수급난과 선복량 부족 현상이 심화되고, 해상 운임 및 전쟁 위험 보험료가 동반 폭등하면서 완성차 기업의 물류 부담이 크게 가중되었다.물류 기간의 장기화와 수송 비용 급등은 배터리 핵심 광물 및 글로벌 부품의 현지 조달 원가를 인상시켜, 완성차 기업의 안정적인 생산 구조를 저해하고 제조 프로세스의 불안정성을 동반하는 결과로 이어졌다.  완제품 제조 원가의 지속적인 상승은 완성차 기업으로 하여금 마진 방어를 위한 신차 판매 가격 인상을 강제하게 만들고, 글로벌 자동차 시장에서 국산 완성차의 수출 경쟁력 약화 등 전반적인 판매 지표를 위축시키는 요인으로 작동했다. 지정학적 갈등의 상시화로 야기된 에너지 및 원자재 공급의 불안정성 심화는 비축량 확대와 수입선 다변화 강제를 촉발했다. 필수 에너지 자원의 장기 비축 기지 확보와 수송선 인프라 다변화는 완성차 공장의 가동 안정성을 보장, 지정학적 리스크 발생 시 공급망 단절을 막을 우회 물류 네트워크를 완성했다. 소재 제조 기술의 국산화와 리사이클링 기반의 자립형 공급망 구축은 폐배터리 및 폐가전 자원 순환을 촉진하는 동시에, 핵심 원자재 시장 내 특정국의 독점 구조를 타파했다. 2. 적시 생산 구조의 연속성 마비중동 전쟁에 따른 글로벌 물류 대란과 한국 기업의 기존 적시 생산은 부품 조달 유연성을 저하시키는 동시에, 국내 제조업 전반의 운영 마진 및 비용 관리 부담을 가중시켰다.  적시 생산 구조의 한계로 인해 촉발된 공장 가동 가변성은 운영 비용 상승 및 제조 현장의 유동적인 인력 운용 및 고용 안정성을 저해했다. 부품 조달 기간의 장기화는 생산 라인의 비정기적인 가동 중단을 유발해 전체 운영 효율을 저하시키는 반면, 과도한 재고의 축적은 운전 자본 고착 및 추가 물류비를 발생시켜 제조 마진을 악화시켰다.  원자재 쇼크는 포트폴리오 방어력을 갖춘 대기업보다 자금 유동성이 취약한 중소 부품 협력사의 재무 부담을 먼저 가중시킴과 동시에 부품 생태계의 자재 확보 불확실성을 높여 현장 관리자들의 적시 생산 일정 예측과 효율적인 자원 배분을 저해했다. 중동 전쟁 물류 대란은 적시 생산 구조의 유연성을 무력화하여, 공장 내부의 부품 고갈과 물류망 및 야적장 내 미완성 완제품 및 해상 자재의 기형적 장기 정체라는 모순적인 딜레마를 동시에 유발했다.  특정 핵심 부품의 조달 지연으로 출고장에 묶인 미완성 차량들은 기업의 현금 흐름을 일시에 차단하는 부작용을 야기하며 대규모 재고로 고착시켜 단기 유동성을 위축시켰다. 임시 재고 유지비 급증과 메인 라인의 돌발적인 가동 중단은 제조 현장의 부담 가중 및 생산 효율과 무관한 막대한 고정비 손실을 동반하며, 신차 출시 골든 타임을 놓치게 만들어 글로벌 선점 기회를 상실케 했다.  누적된 적체 물량 해소하는 과정에서 발생하는 내륙 물류의 2차 병목 현상은 최종 소비자로의 신차 인도 기간을 무기한 연장시키며 글로벌 공급 계약의 이행 위반에 다른 막대한 지체상금 부과를 초래했다. 중동 전쟁으로 고조된 지정학적 위기는 그동안 비용 절감을 주도해 온 적시 생산 구조의 연속성을 마비시키는 동시에, 수십 년간 유지되어 온 글로벌 분업 시스템의 해체를 가속화했다.  지정학적 리스크로 무력화된 기존 분업 체계를 대체하기 위해 경제 안보를 최우선으로 하는 친환경자동차 벨류체인 재편이 강제되고 있다. 초기 인프라 투자 비용은 물류 리스크의 상쇄와 핵심 부품의 국산화를 도모하지만, 단기적으로 기업의 재무적 유동성을 압박하는 요인이 되었으며, 상시화된 안보 위기에 대응하기 위한 공급망 유지 및 관리 비용은 일시적 지출이 아닌 기업의 구조적인 고정 운영비 증가로 고착화되었다. 3. 해상 운임 및 물류 수송 비용의 폭등중동 전쟁발 물류 대란에 따른 해상 운임 인상과 경제 여건의 악화는 원자재 수입 비용을 폭등시키고, 이자 부담을 가중하여 기업의 재무 건전성 훼손을 초래했다. 해상 물류 마비로 인해 국내 공장의 핵심 부품 재고가 소진되고 안전 재고까지 바닥나면서 생산 라인의 정상적인 가동률이 급격히 저하되었다. 완성차 생산 라인의 돌발적인 가동 중단은 부품을 납품하는 협력사들의 동반 휴업과 조업 단절을 유발하며, 생산 연속성을 끊어 전반적인 제조 효율성 저하를 초래했다.  특정 핵심 부품의 입고 지연은 여러 차종을 한 라인에서 만드는 혼류 생산 공정의 생산 일정을 교란하여 공장 운영의 유연성을 떨어뜨리고, 결과적으로 고정비 손실 누적에 따른 마직 악화를 야기시켰다. 완성차 생산 차질에 따른 납품량 급감은 중소 부품 협력사들의 단기 매출 규모를 즉각적으로 위축시키며 협력사 생태계의 마진 압박을 가중했다. 지속되는 제조 원가 부담의 장기화는 기업의 신규 설비 투자 동력을 약화시키는 원인이 되며, 미래 모빌리티 R&D 재원을 위축시켜 핵심 신기술 개발 로드맵의 지연과 차질을 가져오게 되었다.  지정학적 리스크로 인한 자금 조달 환경 악화와 고금리 기조에 따른 이자 비용 폭증은 기업의 재무적 유동성을 직접적으로 압박하며, 내수 기업의 투자 여력을 위축시켰다. 조달 원가 상승으로 유동성 한계에 직면한 기업들은 장기 투자가 필요한 공정의 고도화나 노후 시설 교체 투자를 대거 보류하게 되었고, 중소 부품사들의 원천 기술 개발 포기와 R&D 예산 삭감은 개별 기업의 위기를 넘어 자동차 공급망 전체의 기술적 정체를 유발하는 원인이 되었다. 운임 폭등과 원자재 수입 비용 상승으로 촉발된 누적 마진 압박은 최종 완제품 가격 인상을 강제하며, 신차 제조 중심에서 차량 생애주기 전반의 가치를 관리하는 제조, 유통, 통합형 산업구조로 전환을 야기했다.  신차 제조 부문의 수익성 둔화가 가속화됨에 따라 마진 감소분을 중고차 유통 및 잔존가치 관리로 보전하려는 움직임이 뚜렷해졌으며, 전통적인 신차 판매 마진에만 의존하던 대기업들은 인증 중고차 유통과 인증 부품 라사이클링 사업으로의 영역을 확장했다. 신차 판매가 인상과 조달 금리 부담은 내수 및 글로벌 소비자들의 실질 신차 구매 장벽을 높이는 결과를 초래했다. 신차 판매가 고품질 중고차의 매입 및 재유통으로 이어지는 선순환 고리가 형성되면서 자동차 산업의 패러다임이 전면 재편되었다.(글로벌 지정학적 안보 위기와 해상 운임 폭등에 따라 국내는 테스트 기능만 집중되고 실제 양산은 축소됨에 따라 국내 자동차 제조 기반의 중장기적인 공동화 현상을 초래) Ⅱ. 기업 및 정부의 대응 현황 1. 기업의 대응 현황적시 생산에서 안전 재고 체제로의 전환은 부품 조달 기간의 불확실성을 상쇄하고, 중동 전쟁 속에서도 국내외 생산 라인의 중단 없는 안정적 가동에 기여하고 있다. 기업은 특정 핵심 부품의 비축 기준을 강화하여 중동발 물류 병목에 대응하고 있으며, 기존 1~2주일 분량에 불과했던 전장 부품 및 핵심 원자재의 안전 재고 기준을 약 1개월 분량으로 상향하여 리스크 관리를 본격화했다.  국내 자동차 업계는 중동 전쟁 및 유럽 노선의 지정학적 리스크에 대응해 부품 공급망을 아세안, 인도 등으로 다변화하고 있으며, 글로벌 생산 거점 다각화 조치를 중장기적으로 추진하고 있다. 국내 제조사들은 해상 물류의 불확실성으로 인해 공급망 단절에 취약해진 하이브리드 핵심 부품의 안전재고 확보에 주력하는 동시에, 장기적 자립 기반을 확보하기 위해 국내 생산 내재화율을 지속적으로 제고중이다. 국내 주요 완성차 기업들은 신차 수출 리스크에 따른 마진 둔화를 방어하고자 인증 중고차 사업 모델 고도화를 추진하고 있다. 수출 물류 리스크에 직면한 제조사들은 특정 지역에 편중된 부품 조달처를 인도·아세안 등으로 다변화하는 한편, 부품 조달 인프라 구축과 현지화 비중을 지속적으로 확대하고 있다. 국내 완성차 기업들은 중남미 및 유럽 등으로 수출 노선을 탄력적으로 다변화하고 있으며, 대미 수출 의존도를 낮추는 대신 유럽과 중남미 권역의 공급 지배력을 강화중이다. 중고차 밸류체인 내재화 흐름은 차량 매입부터 상품화 등 전 과정을 기업이 직접 운영함으로써 비제조 영역의 수익성을 극대화하고 신차 수출 리스크를 상쇄하는 핵심 축으로 확대하고 있다. 기업들은 유연 혼류 생산 시스템을 가동하고 실시간 부품 조달 체계를 구축함으로써 완성차 공장의 가동률을 유지하여 가동 중단 리스크를 선제적으로 방어하고 있다.  국내 완성차 제조사들은 유연 혼류 생산 시스템을 가동하여 차종별 생산 비율을 조정함으로써, 부품 수급 변동성에 실시간으로 대응하고 고정비 손실을 최소화하고 있다. 유연 혼류 생산 시스템은 특정 전장 부품의 수급 차질로 내연기관차 생산이 불가능할 경우, 공장 중단 없이 부품 수급이 원활한 대체 차종으로 생산 스케줄을 탄력적으로 운영하는 데 기여한다. 해당 시스템은 공장 휴업이나 가동 중단에 따른 막대한 고정비 및 인건비 손실을 최소화하고, 설비 가동률을 상시 최적 수준으로 유지하는 데 활용된다. 완성차와 부품 협력사 간을 잇는 실시간 부품 공급 시스템은 산업 생태계 전반의 유기적 상생 협력을 가능하게 하는 핵심 기반이 되며, 불필요한 재고 비용을 최소화하여 제조 효율성을 획기적으로 제고하고 있다.우리 기업들은 완성차 협력사 간 부품 조달 체계 구축을 바탕으로 글로벌 공급망 단절 위기 속에서도 국내외 생산 라인의 중단 없는 조업 안정성을 유지하고 있으며, 시장 수요 맞춤형 포트폴리오를 탄력적으로 조정 중이다.  부품 조달 체계는 기업 내부와 외부 공급망을 유기적으로 결합하는 전사적 협력 관계를 강화함으로써, 부품 협력사의 조업 중단 및 납품 차질 리스크를 선제적으로 방어하는 안전망으로 작용하고 있다. 국내 완성차 제조사들은 글로벌 네트워크를 활용한 핵심 원자재 공동 구매 체계를 가동 중이며, 수급 불안정 품목에 대한 선제적 통합 구매를 통해 가격 변동 리스크를 효과적으로 차단한다.  기업의 AI 기술을 활용한 공급망 데이터 계량화는 물류 불확실성을 사전에 예측하고, 회사 전체의 공급망 관리 능력을 획기적으로 높이는 데 기여하고 있다. AI 물류 플랫폼은 분쟁 지역을 통과하는 부품 선박의 위치를 실시간 추적하고, 부품별 정확한 입고 지연 기일을 데이터로 계량화하여 생산 현장에 적용하고 있다.(* 국내 완성차 제조사들은 물류 추적 시스템을 고도화하여 중동 해역의 정체 현황을 모니터링하고 있으며, 홍해 마비 시 즉각 투입 가능한 중간 회랑 철도 및 항공 비상 수송망 운영 중) 중동 전쟁 등으로 수급률이 실시간 변동될 때, AI가 자동 연산하는 알고리즘을 공장 전체에 적용하는 통합 관리 시스템이 글로벌 생산 거점으로 빠르게 확대되고 있다.  2. 정부의 대응 현황정부는 해상 운임 폭등에 따른 제조사 및 중소 협력사의 부담을 완화하기 위해 물류 인프라 지원에 집중하고 있다. 관계 부처 및 정부는 비상 항만 물류 프로세스를 가동하여 컨테이너 적체를 해소하고, 자동차 핵심 부품의 신속 통관 전용 핫라인을 구축하여 탄력적으로 운영 중이다. 당국은 유럽 및 중동향 선적 지연으로 고심하는 국내 제조사들의 물류 적체를 해소하기 위해 아프리카 희망봉 우회 노선 등에 국적 선사의 임시 선박을 신속히 투입하여 임시 선복량 확보 운영중이다. 현재는 비상 항만 운영 체제를 가동하고 있으며, 통관 절차 간소화를 통해 자동차 밸류체인의 물류 리드타임을 최소화하고 있다. 또한, 자동차 수출 경쟁력 약화를 방어하고자 중소 협력사 대상 긴급 물류 바우처의 발급 규모를 대폭 확대 중이다.  정부는 원자재 수급 불안정을 해결하고자 국가 핵심 광물 및 자동차 원자재의 비축 기한 규정을 대폭 상향 조정했다. 관련 부처는 공급망 마비에 대비하여 기존 60일이던 핵심 광물의 비축 의무 기한을 최대 100일까지 연장했으며, 자동차 제조사의 조업 차질을 방지하고자 차량용 반도체 및 주요 원자재 배정 및 공급 절차를 전격 간소화했다. 현재, 중동 전쟁 여파에 따른 현지 물류 마비와 공급망 고립을 예방하기 위해 해외 거점 공동 물류 센터를 긴급 가동 중이다. 또한, 물류 마비 피해를 입은 중소·중견 기업을 대상으로 현지 물류비와 거점 인프라 이용료를 긴급 지원했다. 정부 및 유관기관은 중동 전쟁 피해 기업을 대상으로 공동 물류센터 지원 예산을 우선 배정하여 행정 절차를 전격 간소화했다. 관계 부처는 현지 물류 고립으로 경영 위기에 직면한 수출 중소·중견기업들을 위해 물류센터 이용료와 운송비를 최대 80% 범위 내, 기업당 2,000만원 한도로 긴급 지원했다.  정부에서는 선박 운항 지연에 따른 현지 화물 적체 현상을 방지하기 위해 중동 주요 거점 항만 배후단지 내 임시 야적장 및 공공 물류 창고 공간을 선제적으로 긴급 확보하고, 홍해 항로 우회로 선박 선복이 어려워진 수출 기업들을 위해 국적 선사의 중동 노선 임시 선박을 긴급 편성 등 한국 기업 전용 선복을 추가 확보했다. 또한, 중동 해역의 위험도가 높아져 단일 해상 운송이 불가능해진 수출 기업들을 위해 현지 물류 기업과 긴급 협약을 체결하고, 해상과 육상 항공을 연계한 복합 우회 운송 채널을 개설했으며, 공급망 다변화를 위한 대체 기술 개발과 국내 공급망 내재화 정책을 추진함으로써 지정학적 위기 상황에서도 유연 생산 체제를 구축했다. 그 외에도 해외 전동화 및 전자 제어 부품 수급이 단절될 경우 국내 유휴 생산 라인을 활용하여 자동차 부품을 즉각 대체 생산할 수 있도록 전환을 적극적으로 유도했다. 관계 부처는 국산 부품 성능 평가 절차를 간소화함으로써 해외 조달 차질 시에도 국내 생태계 적시 생산 부품을 조달할 수 있는 비상 생산 체계 구축을 전폭적으로 지원하고, 완성차 기업이 보유한 부품 설계 도면과 회로도를 공급망 내 협력사들과 안전하게 공유할 수 있는 보안 데이터 플랫폼을 구축하여 대체 부품의 개발 및 양산 기간을 획기적으로 단축했다.  그리고 기업의 대체 생산 부품에 대한 신속 성능 인증 제도를 마련하고 시험 장비를 개방함으로써 신뢰성 검증 절차를 대폭 단축할 수 있는 긴급 지원 인프라를 구축했다. 관계 부처는 타 업종에서 급히 생산된 부품이 자동차 공장에 바로 투입될 수 있도록 품질 검증 절차를 단축하는 한시적 신속 인증 패스트트랙을 도입했다.  특히, 수급이 시급한 전장 부품 및 센서의 생산 설비 국산화와 전면 리모델링이 원활히 이루어질 수 있도록, 위기 대응 임시 품질 인증을 한시적으로 발급하여 신속한 납품을 지원하고 있다. III. 중동 전쟁에 따른 자동차 산업 구조적 변화1.물류비 상승에 따른 불확실성 고조중동 전쟁 장기화에 따른 홍해 해역 통항 제한은 해외 수출 차량의 감소와 운송 기간 연장에 따른 물류비 상승을 유발했다. 글로벌 선사들의 아프리카 희망봉 우회 노선 채택이 고착화되고 해상 운송 기간이 장기화되면서 기업들의 물류비 부담은 가중되었다. 해상 물류 마비의 대안으로 항공 및 철도 우회 수요가 급증함에 따라 전방위적 운임 상승이 동반되고 있으며, 생산 원가 상승 압박을 고조시켜 국내 제조업 전반의 글로벌 가격 경쟁력을 떨어뜨리는 결과를 초래했다. 해상 운송 기간의 연장은 수출 완성차와 핵심 부품의 미세 부식 및 품질 저하를 야기하며, 최종 제품의 불량률 상승이라는 추가 리스크가 발생되었다. 글로벌 해상 지연에 따른 핵심 부품 인도 차질은 해외 현지 공장과 완성차 업계의 제조 생태계를 압박하고 있으며, 일부 조립 라인의 한시적 가동 중단 사태를 야기했다.핵심 부품의 입고 지연은 전체 조립 공정의 가동률을 떨어뜨리며, 공장 가동 중단과 유휴 인력 발생에 따른 막대한 고정비 손실을 초래했고, 재고 적체 위기에 몰린 중소 협력사들은 완성차 기업의 품질 검사 및 입고 지연으로 납품 대금 회수가 늦어지면서 결국 자금줄이 막히는 경영 위기에 직면하게 되었다. 선박 순환성 악화와 해상 물류비 폭등은 제품의 현금화 주기를 지연시키는 동시에 국내 기업의 글로벌 수출 경쟁력을 약화시켰다. 즉, 완성차 선적 후 대금 회수 기간은 수 주 이상 늘어난 반면, 선박 운임은 선지급이 강제됨에 따라 기업의 운전자금 압박과 이자 비용 부담이 극대화된 것이다. 중동발 물류 대란에 따른 공급망 차질 악화와 해외 바이어의 거래처 다변화 움직임은 향후 신차 프로젝트 수주 기회 위축 및 장기적 파트너십 악화로 이어질 우려가 크다. 2. 글로벌 자동차 수요 지형 변화 글로벌 자동차 시장은 고유가 환경에 대응해 실속형 친환경차를 확대하는 한편, 중남미 등 신흥 시장 개척을 본격화하는 방향으로 전환되었다. 고유가 장기화 기조 속에서 내연기관 대비 하이브리드 모델로의 다변화가 가속화되며, 하이브리드 차량은 시장 현실에 부합하는 최적의 대안으로 부상했는데, 시장 수요 변화에 맞춰 구축된 내연기관·하이브리드 혼류 생산 시스템의 고도화는 글로벌 생산 라인의 유연성을 극대화시켰다. 가격 경쟁력과 연료 효율성을 갖춘 하이브리드 모델이 기존 내연기관 수요를 빠르게 대체하며, 글로벌 제조사들은 수익성 확보와 친환경 규제 준수를 위해 중대형 SUV부터 소형 단에 이르기까지 하이브리드 라인업을 전방위로 확장되었다. 소형 전기차 및 대형 하이브리드 중심의 수요 양극화 현상은 유가 변동성에 취약한 국가들을 중심으로 친환경 전환 흐름을 촉진했다. 중남미 등 신흥 시장으로의 수요 거점 다변화 흐름은 중동 전쟁과 고금리에 따른 서구권 선진 시장의 정체를 극복하는 동시에, 자동차 산업의 매출 완충 구조를 형성했다. 글로벌 고물가 및 고금리 장기화의 여파로 발생한 소비자들의 신차 구매력 위축은 완성차 시장의 실질 수요 둔화를 촉발했으며, 가격 경쟁력을 갖춘 소형 친환경차 모델의 점진적 확대는 보급형 시장 형성을 견인하고, 기존 내연기관 중심이었던 현지 수요 지형의 변화를 주도했다. 글로벌 완성차 기업들의 현지 맞춤형 라인업 확대는 내수 소득 증대를 바탕으로 신흥 자동차 소비 강국으로 부상 중인 중남미 시장 공략 체계로 전환되었다. 중동 전쟁발 해상 물류의 비용 증가와 글로벌 공급망 리스크의 상시화가 맞물리면서, 주요 소비처 인근에서 부품 조달 및 최종 조립을 완결하는 현지 생산 체제로의 전환이 가속화되었다.  홍해 사태 및 호르무즈 해협 위기로 해상 운송 기간이 연장되고 물류비가 폭등함에 따라, 기존 완성차 직수출 방식의 수익성은 급격히 악화되었고, 이에 글로벌 제조사들은 현지 조립 생산 체제 전환을 통해 부품 조달 인프라를 최적화하는 한편, 고유가와 물류비 부담을 상쇄하며 현지 생산의 원가 경쟁력 극대화를 추진했다. 글로벌 완성차 기업들은 현지 완결형 생태계 중심의 거점별 공급망을 가동함으로써 권역별로 분화되는 자동차 수요 지형 변화에 맞춰 현지 맞춤형 차량 공급의 효율성을 극대화했다. 3. 중동 지역 시장 동향중동의 유통 주도권 변화로 테크 기반 인증 중고차가 활성화되며, 완성차 전 생애주기 선순환을 견인했다. 현지 대형 유통사의 인증 중고차 시장 제도는 차량의 잔존가치를 높이는 동시에, 선순환 구조로의 생태계 전환을 가속했다. 테크 기반 중고차 플랫폼의 시장 내 급성장은 데이터 중심의 이력 관리와 온라인 경매 시스템을 바탕으로, 과거 낙후되었던 중동 유통 체제의 선진화를 촉진했다.  현지 대형 유통사들의 보상 판매 및 자체 인증 중고차 사업 강화는 신차 판매 경쟁력을 높이는 동시에 고객 이탈을 방지하는 핵심 방어 전략으로 작용하고, 중고차 재수출 네트워크의 주변국 및 아프리카 전역 확대는 두바이를 거점으로 차량의 전 생애주기를 아우르는 거대한 글로벌 순환 시장 구축을 견인했다. 기존 서방 및 일본계 브랜드가 독점하던 중고차 가격 방어력의 약화는 신흥 경쟁국 브랜드들의 품질 신뢰도 상승과 맞물려, 소비자들의 신차 구매 장벽을 낮추는 전환점을 형성했다. 한국 완성차 브랜드는 완성품 수출 중심에서 현지 직접 생산 체제로 신속히 전환했다.한국 완성차 브랜드의 현지 직접 생산 체제 전환은 중동 현지에서 순정 부품을 신속하고 저렴하게 조달할 수 있도록 기반을 재정하며, 유통 경쟁력을 장악했다. 한국 완성차 기업들은 확보된 부품 공급망을 바탕으로 인증 중고차 상품화 프로세스의 시간과 비용을 획기적으로 단축하며 현지 생산 공장을 통해 신속히 부품을 수급했다. 한국 브랜드들은 현지 공장에서 생산된 안정적인 신차 공급 능력을 바탕으로 인증 중고차를 테크 플랫폼에 매각하고 현지 신차로 갈아타게 하는 원스톱 보상 판매 체계를 중동 현지에 정착했다. 중국계 완성차 브랜드는 기존 서방 중심의 현지 유통망 주도권까지 대거 흡수하며, 중동 자동차 시장의 변화를 주도했다. 아시아 및 북아프리카 거점 공장을 보유한 중국 브랜드들의 물량 공급 안정성은 글로벌 완성차 공급난에 처한 현지 시장에서 지속적인 공급 우위를 증명했다. 인증 중고차와 결합된 중국계 공급망 전략은 현지 소비자들의 신뢰도를 높이는 동시에, 기존 서방 브랜드 중심의 고부가가치 시장 주도권을 빠르게 잠식했다. 중국 브랜드의 에너지 자원 및 핵심 광물 지분 투자는 현지 정부와의 강력한 동맹 구축을 견인하는 동시에, 자동차 제조를 위한 원자재 공급망 확보를 본격화했다. 일본은 감가상각 방어력을 무기로 한 테크 기반 플랫폼의 금융 상품을 결합하여 중동 소비자들의 수요를 흡수했다. 일본 브랜드들은 테크 기반의 투명한 AI 성능 진단과 재매입 보장 금융 프로그램을 결합한 인증 중고차 형태로 유통하며, 고부가가치 인증 중고차 시장의 파이를 폭발적으로 키우는 기폭제 역할을 인증 중고차 시장을 통해서 품질을 보증하고 제공했다. 일본은 기존 도요타 및 닛산 차량을 역매입해 정밀 상품화하는 제조사 인증 중고차 프로그램을 급격히 활성화하는 등 CPO 생태계 고도화를 추진했다. 중동의 지정학적 불확실성에 따른 실속형 하이브리드 선호와 소비 양분화 현상은 유가 변동성과 맞물려 현지 자동차 시장의 패러다임 변화를 촉진했다. 중동 내 산유국과 비산유국 간의 내수 시장 양분화 흐름은 산유국의 자본 기반 전기차 선호와 비산유국의 유가 압박에 따른 하이브리드 급선회가 맞물려, 중동 자동차 시장의 새로운 지각 변동을 유발했다. 하이브리드 보증 연장 프로그램에 대한 도심 소비자들의 선호 급증은 신차 구매력 위축을 상쇄하기 위한 대안으로 부각되며, 친환경차 실질 수요를 확대했다. 전기차를 분산형 에너지 저장 장치로 활용하려는 스마트 시티 인프라 구축은 장기적인 전력 비용 부담에 대비하기 위한 중동 산유국들의 차세대 에너지 전환을 견인했다.중동 전쟁에 따라 해상 물류 마비와 반서방 정서 확산, 전력 불안 우려는 한·중·일 3국의 친환경적차 수출 및 중동 지역의 역학 관계를 재편했다.   한국은 2028년 완공 예정인 사우디 현지 합작 공장을 통해 현지 생산 및 소비 체제의 중요성이 극대화되고 있으며, 전쟁 리스크에서 자유로운 역내 공급망과 독점적 대안 브랜드로 발판을 마련했다. 중국은 서방 브랜드의 미세한 기피 심리와 정서를 이용하여 탄탄한 자국 배터리 공급망을 기반으로 산유국과 비산유국의 공공 시장까지 급격히 확장 중이며, 일본은 초기 전기차 라인업에 실패하여 순수 전기차 대신 하이브리드로 회귀해 단기적인 수혜를 받았으나 장기적인 하락 압박을 받고 있다.  IV. 시사점 중동 위기로 적시 생산의 한계가 노출된 바, 단순 재고 확충을 넘어 자본 부담을 최소화하고 복원력을 극대화하는 다각화된 리스크 관리 체계로의 패러다임 전환이 시급하다. 적시 생산 구조의 연속성 마비는 기존 제조 공정의 구조적 작동 한계를 유발하는 원인이 되며, 이를 극복하기 위한 대안으로 공급망 전반의 위기 대응 리스크 관리 체계 구축이 필연적이라 하겠다. 외부 충격에 무력화된 적시 생산 공급망은 특정 부품이 단 하나의 조달 지연만으로 공장 전체가 동반 가동 중단되는 연쇄적 생산 차질을 야기했다. 글로벌 분업 구조하에서 실시간 부품 입고에만 의존하던 기존 공정 방식은 지정학적 위기 상시화 국면에서 치명적인 제조 타임라인 단절을 초래했다. 특정 협력국 중심의 단일 조달 가치사슬에서 탈피하는 것은 공급망 리스크 관리의 핵심 과제이며, 다국적 제련소 및 권역별 부품사들과의 장기 공급 계약 체결을 통한 다변화 시나리오를 심도 있게 검토·수립해야 한다. 과도한 안전 재고 비축이 유발하는 재무적 부작용을 예방하기 위해, 국내 완성차 기업들은 자본 효율성을 극대화할 수 있는 최적의 자산 관리 전략을 선제적으로 실행해야 한다.  물류 불확실성을 상쇄하기 위해 원자재와 핵심 부품의 안전 재고 일수를 무리하게 늘리는 선제 비축 전략은 기업의 유동성에 또 다른 재무적 위기를 야기하게 된다. 대규모 자산이 창고에 장기간 동결되면서 기업의 운전 자본 회전율을 급격히 떨어뜨리고, 창고 관리비 등 추가 물류 비용 누적에 따른 제조 마진 악화를 초래하게 된다. 국내 완성차 기업들은 인공지능 기반의 실시간 수요 공급망 모너티링 시스템을 도입해야 하며, 차종별 필요 자재의 최적 안전 재고량을 정밀하게 산출해 자본 동결 리스크를 차단해야 한다. 지정학적 리스크는 친환경자동차 공급망의 패러다임을 전환시키고 시장 턴어라운드의 선점 기회를 제공할 것이다. 중동 전쟁발 원가 상승 위기 속에서, 공급망 안정성 중심의 근본적인 체질 개선을 통하여 친환경자동차 수요 폭발 시점에 맞춰 벨류체인이 선제적으로 재편되었다. 핵심은 효율성 중심에서 안정성 중심으로 공급망 패러다임을 재정비하여 중동 리스크를 우회할 수 있는 대체 공급 구조를 상세히 제도화하는 것이다. 원가 상승으로 인한 단기적 시장 정체기는 기존의 제한된 공급망을 완전히 교체할 수 있는 시기이며, 자원 순환 체계를 구축하여 위기 이후 공급망 경쟁 우위를 선점할 수 있는 계기로 전환해야 한다.  지정학적 위기가 가라앉고 시장이 완전히 턴어라운드하는 시점에는 재편된 벨류체인의 파괴력이 극대화될 것이고, 선제적으로 구축한 안정적인 공급망을 기회로 미래 모빌리티 시장의 글로벌 패권을 구축하는 강력한 발판으로 작용할 것이다. 중동발 물류 마비에 취약한 장거리 공급망에서 벗어나 주요 거점별로 공급처를 다변화해야 하며, 동맹국 중심의 프렌드쇼어링을 통해 핵심 원자재의 독점 리스크를 해소하는 조치가 필수적이다. 중동의 탈석유 친환경 경제 구조 전환은 글로벌 모빌리티 벨류체인의 재편을 강제하고 있으며, 이는 한국 자동차 산업이 현지 생산 거점 확보를 통해 유럽과 중동 시장을 선점할 수 있는 결정적인 기회를 제공한다.  사우디아라비아 및 UAE 등 중동 핵심국들의 제조업 육성 정책은 차량 수출을 넘어 현지 합작 법인 설립과 기술이전을 요구하는 구조적 변화를 야기했다.  중동 핵심국의 국부펀드 투자 유치를 통해 현지 생산 공장 설립은 중동 정부의 친환경 자동차 인센티브를 선점하고 현지 조달 비율을 확대하는 결정적 계기가 될 것이다. 우리 기업들은 중동 전쟁으로 고착화된 해상 물류 불안정성을 극복하고 안정적인 공급망을 확보하고자, 중동 현지를 서아시아 및 유럽 진출의 전략적 기지로 활용해야 한다. 지정학적 위기로 화석연료 기반의 원가가 동반 상승하는 유가 연동형 구조를 극복하기 위해서는, 중동의 저렴한 재생에너지를 기반으로 한 생산 체계를 선제적으로 구축하는 것이 시급하다. 한국 자동차 업계는 지정학적 리스크로 우회 물류비가 폭등하는 상황을 극복해야 하며 중동 현지 벨류체인을 조기에 정착시켜 거점 중심의 턴어라운드 달성에 모든 역량을 집중해야 한다. 장거리 물류비 폭등에 취약한 베터리 셀 및 핵심 광물의 공급망을 중동 거점 권역 내로 결합하여 현지화하고, 원자재 정련부터 최종 조립까지 완결하는 저리스크 벨류체인의 완성은 시장 수요 회복기의 가격 패권 확보를 위한 필수 과제이다. 중동 주요국이 요구하는 부품 현지화 비율을 경쟁사보다 신속하게 충족하여 정부 인센티브와 국책 사업의 조달 수요를 선점하며, 높은 진입 장벽을 구축함으로써 턴어라운드 국면에서 중동 친환경차 시장의 독점적 지위를 공고히 해야 할 것이다. 문의: 한국수출입은행 해외경제연구소 https://keri.koreaexim.go.kr/index / 02-6252-3605     
편집부 2026-09-09
기사제목
- 전자상거래 확대, 노동력 부족, 스마트팩토리 전환으로 수요 확대- 기술 경쟁력 강화와 특화된 맞춤형 솔루션 제공 전략으로 우리 기업들의 시장 기회 창출 필요  상품명 및 HS 코드 무인 운반 로봇(AGV, Automated Guided Vehicle)의 HS 코드는 8427.10으로 창고·물류, 제조, 헬스케어, 리테일 등 다양한 산업 분야에서 자율 이동 및 운반 기능을 가진 로봇 시스템을 정의한다. 무인 운반 차량, 자동 운반 로봇, 자동 유도 차량 등으로도 불리는 AGV는 설치된 마커를 따라 이동하거나 로봇에 설치된 비전 장치 혹은 레이저를 사용해 이동 경로를 탐색하는 방식으로 움직인다. 시장동향미국 및 북미 지역의 무인 운반 로봇 시장은 전자상거래 확대, 제조 산업 부활과 노동력 부족, 스마트팩토리 전환 등에 힘입어 빠르게 성장하고 있다. 시장 조사 기관 Market and Market은 북미 AGV 시장 규모가 2025년 7억 2,000만 달러 규모이며, 2026년에는 7억 7,000만 달러, 2032년에는 12억 8,000만 달러로 연평균 8.8% 성장할 것으로 예상했다. 특히, 미국 시장은 9.1%의 높은 성장률을 기록할 것으로 전망했다. 미국 무인 운반 로봇 시장 성장의 주요 동력은 다음과 같다. 우선 전자상거래 시장의 지속적인 성장으로 물류센터의 처리 물량이 급증하면서 자동 운반 로봇 수요도 빠르게 확대되었다. 2026년 상반기 미국의 전자상거래 매출은 1조 1억 달러를 기록하며, 전년 대비 3.7% 증가했고, 특히 의류, 소비재 전자제품, 생활용품, 식료품 등의 온라인 판매가 확대됐다. 소비자의 빠른 배송 요구가 높아짐에 따라 물류 기업들은 운영의 효율성과 정확성을 높이기 위한 자동 운반 시스템을 적극 도입하고 있다. 미국의 화물 운송량 증가 역시 무인 자동 로봇 시장 성장의 주요한 요인으로 작용하고 있다. 해상, 항공, 철도 및 도로 운송과 연계된 물류 시설에서 화물 적재, 컨테이너 이송, 창고 내 물류 이동의 자동화를 위해 AGV 활용이 확대되고 있다. 미국 운송 부문의 연간 생산량을 측정하는 화물 운송 서비스 지수(Freight Transportation Services, TSI)는 2026년에 2.7% 성장할 것으로 전망되며, 이는 AGV의 지속적인 성장을 이끌 것으로 기대된다.  또한 제조 산업에서도 생산성 향상과 운영비 절감을 위한 자동화 투자가 확대되고 있다. 스마트팩토리 구축이 확산되면서 공장 내 자재 운반과 생산 공정 자동화를 위한 무인 자동 로봇의 도입이 증가하고 있다.  특히 제조 산업 전반에서 숙련 인력 부족과 노동력 감소가 심화되면서 무인 자동 로봇의 필요성은 더욱 높아지고 있다. 미국 노동 통계국(Bureau of Labor Statistics)에 따르면, 2024년 중반 기준 미국 제조업계는 고령화와 숙련 노동력 부족으로 인해 210만 개의 인력 부족을 겪고 있는 것으로 나타났다. 무인 자동 로봇은 반복적인 작업에서의 인력 의존도를 낮추는 동시에 작업 현장의 안전성을 향상시킬 수 있어 기업들이 경쟁력 강화를 위해 적극 도입하고 있는 추세다.  한편, AI, 머신러닝, 자율주행, 센서 기술 등 자동화 및 로봇 기술의 발전은 AGV의 성능과 활용 범위를 확대하고 있다. 첨단 AI 기반 AGV는 자율 경로 계획, 장애물 회피, 실시간 작업 최적화 등 더 복잡한 작업을 수행할 수 있어 제조공장과 물류 창고에서 작업자의 개입을 최소화하고 운영 효율성을 높이고 있다.  기업들은 다목적, 고효율, 저비용 AGV를 개발하기 위한 연구개발(R&D)에 적극적인 투자를 확대하고 있으며, 다양한 산업 환경에 최적화된 제품을 출시하고 있다. 이러한 기술 혁신은 다양한 산업으로 AGV의 적용 범위를 확장하면서 새로운 구매자를 유치하고, 최신 모델로의 업그레이드 수요를 창출하면서 시장의 장기적인 성장을 견인하고 있다. 수입 동향 및 규모미국의 무인 운반 로봇(HS Code 842710)의 2025년 수입액은 약 17억 465만 달러 규모이며 중국과 멕시코, 캐나다로부터의 수입이 60% 이상의 큰 비중을 차지하고 있어 수입 시장 집중도가 높은 편이다. 한국은 수입국 중 6위를 차지하며 연간 수입액이 약 1억 달러 규모이다. 미국 시장에서 중국의 가격과 규모, 캐나다와 멕시코의 지역적 근접성, 유럽의 고품질과 차별화될 수 있는 우리 기업의 기술·서비스·현지화 등의 전략이 필요하다.경쟁 동향 미국의 AGV 시장의 주요 제조사 및 통합 솔루션 업체는 글로벌 선도기업인 Amazon Robotics, Boston Dynamics, Locus Robotics, ABB, KUKA 등이 있으며 이들은 자체 로봇 제조와 SW 플랫폼, SI 네트워크까지 보유함으로써 대형 고객을 유치하고 있다. Amazon Robotics는 Amazon이라는 대규모 내부 수요 기반이 있어 안정적으로 AI·플릿 최적화 기술을 개발하고 보유한다. Boston Dynamics는 모빌리티와 기동성의 강점으로 복잡한 작업환경에서 대응능력이 강한 제품을 제공한다. Locus Robotics는 창고용 제품과 SaaS(Software as a service) 형 서비스 모델로 시장을 공략하고 있다.  이처럼 주요 대형 기업들이 오랜 평판과 성공으로 자리 잡고 있어 신생 기업들의 진입이 쉽지 않은 경쟁 구조이지만, 구매자들이 첨단 기술이 적용된 맞춤형 AGV를 요구하면서 소규모 신생 기업들이 혁신적인 틈새시장을 공략할 수 있는 기회가 창출되고 있다. 특히, 구매자들은 판매 이후 서비스가 매우 중요한 요소로 작용하고 있어, 경쟁 우위를 확보하기 위해서는 컨설팅과 유지보수 및 지원 서비스를 제공하는 것이 중요하다. 대기업들이 산업용 대형 기계를 주로 생산해 왔다면, 신규 진입기업이나 소규모 기업들은 창고 물류 및 단위 피킹용 소형 기계에 집중하며 시장진입을 시도하고 있다.시장 구조 미국의 무인 자동 로봇 시장 구조에서 공급을 담당하는 기업은 하드웨어 제조업체와 내비게이션 및 센서 기술 제공업체, 구동 및 배터리 시스템 공급업체, 차량 관리 및 제어 소프트웨어 공급업체, 시스템 통합 업체, 물류 설계 컨설턴트, 현지 설치 및 A/S 제공업체 등이 네트워크를 구축해 공급자로서 협업하는 가치사슬을 이루고 있다. 무인 자동 로봇의 최종 수요자(End User)는 전자상거래 풀필먼트센터, 3PL(Third-Party Logistics), 자동차·반도체·항공 등의 제조업, 병원 및 제약사의 물류, 식품 가공 업체, 소매와 리테일 체인 등 주로 B2B에 집중돼 있다. 수요자는 산업별 필요에 따라 견인 운반차(Tow Vehicles), 단위 적재 운반차(Unit Load Carriers), 팔레트 트럭, 조립라인 운반 로봇, 지게차(Forklift), 하이브리드 AGV 등 상이한 하드웨어를 필요로 하며, 무인 운반 로봇의 선정 기준에 있어서도 각기 다른 특징을 가진다.  예를 들어 대형 온라인 및 소매점의 경우에는 자체 로봇 개발이나 대형 공급사와의 협력을 통해 고성능·대규모 AGV 솔루션 설치를 선호한다. 3PL 물류 기업들은 다수 고객의 물류 요구를 수용해야 하기 때문에 모듈성과 확장성이 좋은 RaaS(Robot as a Service)를 선호하는 경향이 있다. 공장 내에서 반복적인 물류 최적화가 목적인 제조사들은 무거운 하중을 견딜 수 있는 내구성과 안전 기준 충족을 중요시 여긴다. 병원 등의 의료기관에서는 안전성과 정확성, 규정 준수가 매우 중요한 판단 기준이 된다. 유통 구조에 있어서는 Amazon이나 Walmart와 같은 대형 유통사들은 무인 운반 로봇 공급사와 대규모 계약을 체결해 시스템 통합까지 수행하는 직접 판매 및 거래 비중이 높지만, 시스템 통합업체가 로봇 공급사와 협력해 통합 솔루션을 구매 기업에 제안하고 설치와 운영을 담당하는 유통 구조가 일반적이다.관세율 및 인증 U.S. International Trade Commission에 따르면, HS Code 8427.10은 기본 관세 0%에 해당한다. 산업 현장에서 사용되는 무인 운반 로봇은 전기 및 기계 관련 안전 관련 규정을 준수해야 하며 주별 OSHA(Occupational Health and Safety Act) 규정도 고려해야 한다.  로봇에 통신 및 무선 모듈을 포함할 경우에는 연방통신위원회(FCC) 적합성 인증도 필요하다. 공공장소용 서비스 로봇의 경우에는 UL 3300과 같은 UL 안전 표준이 필요하며 의료 현장 혹은 식음료 제조업체에서 사용하는 로봇은 연방 식품의약국(FDA) 규정이 필요할 수도 있다.시사점 미국 무인 운반 로봇(AGV) 시장은 전자상거래 확대, 제조업 자동화, 물류 효율화 수요에 힘입어 지속적인 성장이 예상되며 우리 기업의 시장 진출 기회도 확대되고 있다. 우리 기업들은 AI 기반 자율주행, 정밀 센서, 배터리 효율, 플릿 관리 소프트웨어 등 기술 경쟁력을 강화하고, 구매 기업에 특화된 맞춤형 솔루션을 제공하는 전략이 필요하다. 반도체, 배터리, 자동차, 의료 등 국내 기업이 경쟁력을 보유한 산업군을 중심으로 틈새시장을 공략할 수 있을 것으로 기대된다.  미국에서 AGV를 구매하려는 기업들은 제품 성능뿐만 아니라 설치 및 시스템 통합, 유지보수, 소프트웨어 업데이트 등 서비스 역량이 구매 결정의 중요한 요소로 작용한다. 이에 따라 현지 시스템 통합업체와 협력 체계를 구축하고, 신속한 기술 지원과 AS를 제공할 수 있는 현지 네트워크를 확보하는 것이 중요하다.  또한, AGV를 사용하는 작업환경에 따라 FCC, UL, OSHA 등 다양한 인증이 필요할 수 있으므로 관련 규정과 안전 규정을 사전에 충족하는 것이 미국 시장 진출에 중요한 부분이 될 수 있다.  자료: AGV Network, Global Trade Atlas, IBISWorld, KEN Research, Market and Market, U.S. International Trade Commission, KOTRA 애틀랜타무역관 자료 종합 자료제공: KOTRA   
편집부 2026-08-10